


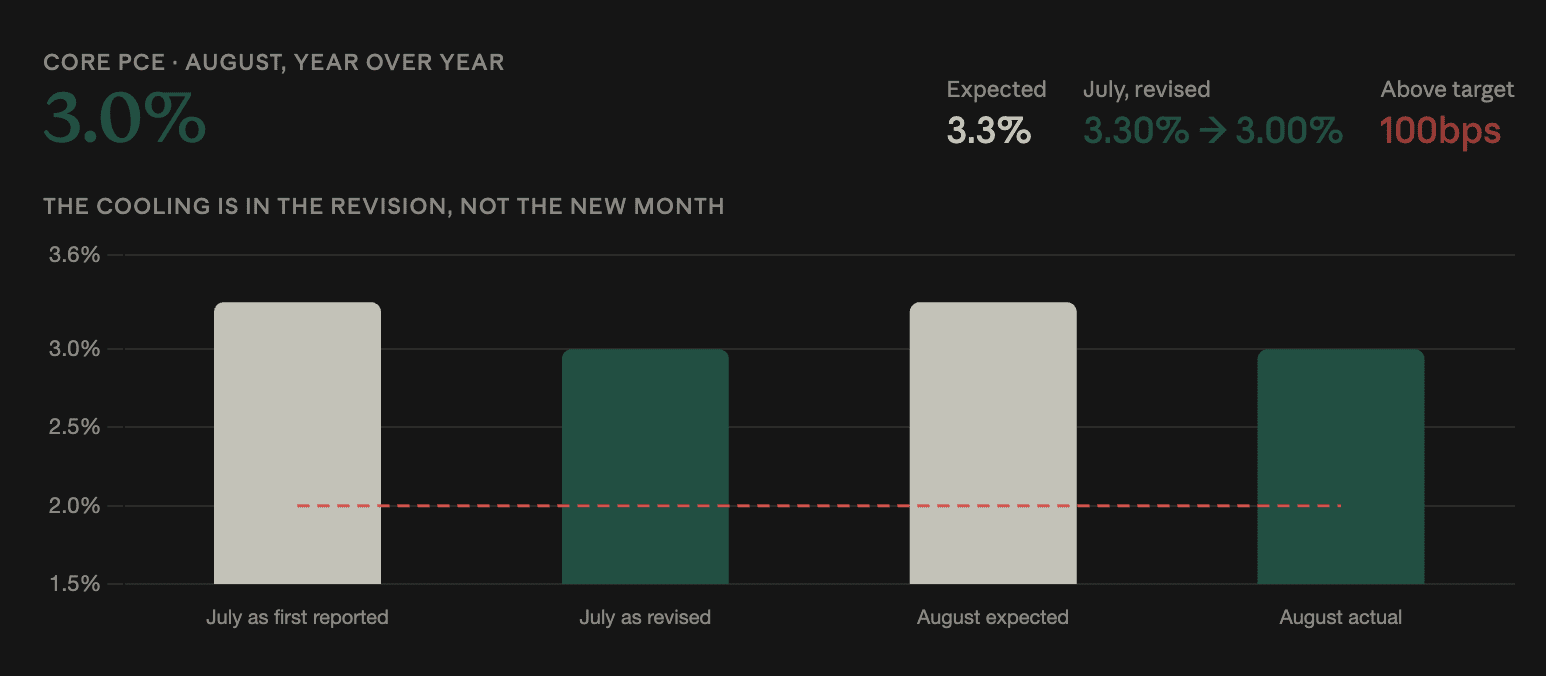
ارتفع مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي في الولايات المتحدة بنسبة 3% على أساس سنوي في أغسطس، أقل من التوقعات البالغة 3.3% ومن أدنى مستوى خلال ستة أشهر.
تم تعديل رقم يوليو إلى الأسفل من 3.30% إلى 3%.
تلك المراجعة تغيّر كيفية قراءة الطباعة. يظهر شهر أغسطس مسطّحًا مقابل يوليو المُعاد عرضه بدلًا من كونه تراجعًا من 3.3%، لذلك يظهر التبريد في البيانات التاريخية بدلًا من الشهر الجديد.
تتولى المراجعة الدور الأكبر
إن تعديلًا هبوطيًا بمقدار 30 نقطة أساس للشهر السابق يُعد كبيرًا بالنسبة لسلسلة تتحرك بوحدات من العُشر.
هذا يعني أن التضخم كان يسير بوتيرة أهدأ في يوليو مما كانت البيانات تُظهر في ذلك الوقت — بما في ذلك في 16 سبتمبر، عندما رفع الاحتياطي الفيدرالي الفائدة 25 نقطة أساس إلى 3.75%-4.00% جزئيًا على خلفية قوة ضغوط الأسعار.
بنى رئيس مجلس الإدارة كيفن وارش قضيته في جاكسون هول على PCE بدلًا من CPI، مشيرًا إلى معدل خلال 12 شهرًا عند 3.7% مقابل قراءة أعلى خلال ستة أشهر، وجادل بأن الاتجاه الأخير هو المقياس الأهم. إن أي مراجعة نزولية لذلك الاتجاه الأخير تُضعف الحجة المحددة التي طرحها.
يتعارض ذلك مع بيانات العمل الخاصة بالأربعاء
تأتي هذه القراءة بعد ساعات من أن أظهر تقرير ADP أن كشوف المرتبات الخاصة ارتفعت 90,000 في سبتمبر، بما يفوق 70,000 المتوقع، وبأكثر من ضعف 38,000 في أغسطس.
وصف كبير الاقتصاديين في ADP نِلا ريتشاردسون نمو الأجور بأنه ما يزال قويًا بعد ثلاثة أشهر من التباطؤ.
الإصداران يشيران باتجاهين متعاكسين للسياسة. التوظيف القوي مع أجور ثابتة يدعم المزيد من التشديد؛ أما تضخم أهدأ من المتوقع فلا.
هذه التركيبة تحديدًا هي الأصعب بالنسبة للاحتياطي الفيدرالي في قراءتها، لأنها تفصل سوق العمل عن بيانات الأسعار التي كان المقصود من التشديد معالجتها.
احتمالات أكتوبر كانت أصلًا على شفا تقلب (عملة وجها لوجه)
كانت تسعيرة الفائدة متوازنة بدقة قبل ذلك.
أظهرت عقود معدلات الأموال الفيدرالية أن احتمالات رفع أكتوبر تراجعت من نحو 71% إلى 50% يوم الثلاثاء، بعد أن قلّل رئيس بنك نيويورك الاحتياطي الفيدرالي جون ويليامز من حدة الاستعجال لرفع الفائدة.
تقرير تضخم أهدأ يدعم موقف ويليامز. أداء ADP يتعارض مع ذلك. ما الذي يَغلب يعتمد على ما إذا كان السوق يعتبر مراجعة PCE دليلاً على أن ضغوط الأسعار كانت مُبالغًا في تقديرها، أو باعتبارها نقطة بيانات منفردة ضمن سلسلة لا تزال أعلى بكثير من هدف 2%.
عند 3%، لا تزال PCE الأساسية أعلى بـ100 نقطة أساس من الهدف.
النهاية الطويلة كانت تُسعِّر شيئًا آخر
وضعت عوائد الخزانة مستويات قصوى بمعزل عن توقعات التضخم.
عبرت سندات الـ30 عامًا نسبة 5.6% يوم الثلاثاء، وهي أعلى مستوى منذ يونيو 2002، وبلغت سندات الـ10 سنوات مستوىً قياسيًا جديدًا لعام 2007 قرب 5.3%. يتوقع ماركوس ثيلين من 10x Research أن تصل العشر سنوات إلى 6%، مُرجعًا التحرك إلى المخاوف المالية وعلاوة الأجل لا إلى مسار السياسة.
إذا كان هذا التأطير صحيحًا، فإن تقرير تضخم أهدأ يفعل أقل بالنسبة للعوائد الطويلة مما سيفعله في دورة اعتيادية. الاختبار هو ما إذا كانت سندات الـ30 عامًا ستستجيب على الإطلاق.
بالنسبة إلى العملات المشفرة، الأهم هو المحرّك أكثر من المستوى
تمييز ثيلين له صلة مباشرة بكيفية قراءة بيتكوين لهذا الأمر.
"عندما ترتفع العوائد لأن الاحتياطي الفيدرالي يشدّد السياسة، يعاني بيتكوين. عندما ترتفع العوائد بسبب مخاوف التمويل المالي (Fiscal) وعلاوة الأجل (term-premium)، تتبدّل الصورة"، قال يوم الثلاثاء.
تقرير تضخم أهدأ يقلّل من احتمال السيناريو الأول. ولا يفعل شيئًا بالنسبة للسيناريو الثاني.
تداولت بيتكوين قرابة 83,700 دولار يوم الأربعاء، لتتماسك منذ فشل الاختراق عند 87,300 دولار في 21 سبتمبر، مع احتواء التقلب الضمني لمدة 30 يومًا طوال الأسبوع.
الذهب، الذي يحمل حساسية تقارب ضعفي حساسية بيتكوين لأجل 10 سنوات عند −0.41 مقابل −0.17، لديه رهانات أكبر على رد فعل العائد. فقد انخفض إلى 4,144 دولارًا في 28 سبتمبر قبل أن يتعافى باتجاه 4,200 دولار، وهو المستوى الذي حدّدته XS.com باعتباره الخط الفاصل بين تعافٍ وبين تراجع أعمق.
تقرير كشوف الرواتب غير الزراعية يوم الجمعة هو الإصدار التالي، إذ تُسعِّر كالشي احتمالات تقارب 60% لرقم يتجاوز 90,000 مقابل غولدمان ساكس عند 80,000، وبنك أوف أمريكا عند 60,000.