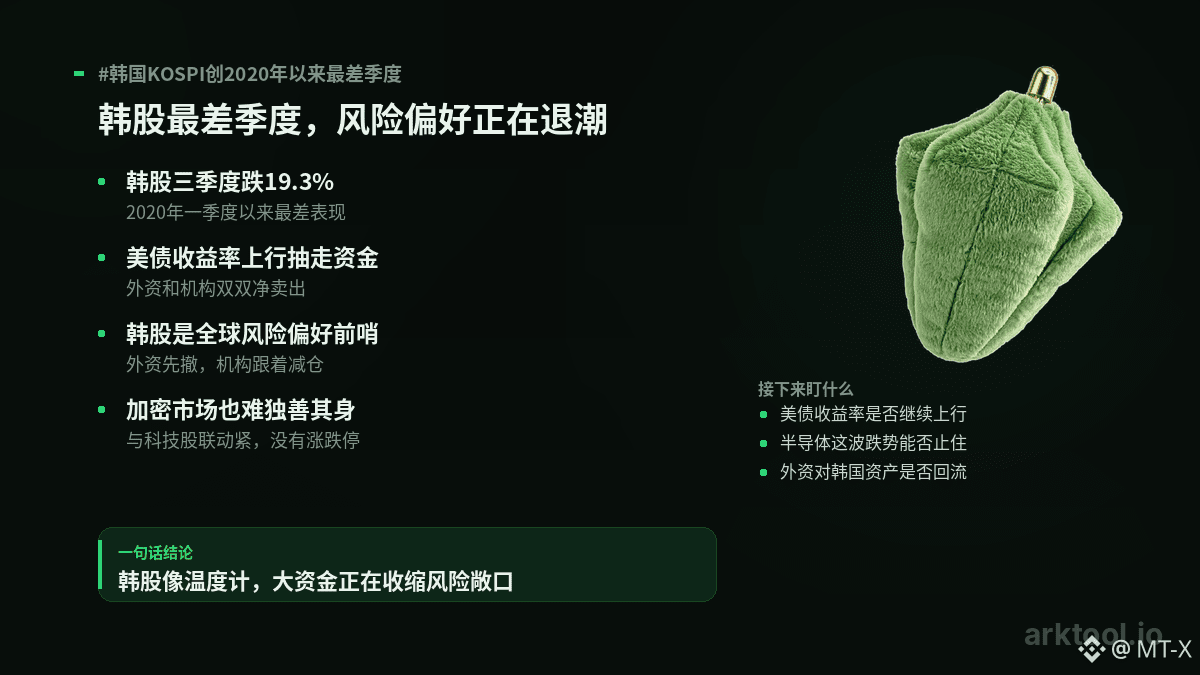
قدّمت بورصة كوريا الجنوبية للتو واحدة من أسوأ نتائجها ربع سنوية على الإطلاق: خلال الربع الثالث، تراجعت بنسبة تراكمية بلغت 19.3%، وهو أسوأ أداء لأشهر ثلاثة منذ الربع الأول من عام 2020. وأسرع مرة شهد فيها المؤشر هبوطًا كانت خلال الجلسة؛ إذ انخفض في وقت ما بأكثر من 6%، ما أدى مباشرة إلى تفعيل إيقاف البيع الحاد.
الضغط يأتي من طرفين. من الخارج، تضعف أسهم شركات أشباه الموصلات الأمريكية، فتجر معها قطاع الرقائق—وهو أكبر قطاع ضمن الأوزان داخل السوق الكورية—إلى الأسفل. ومن الداخل، ترتفع عوائد سندات الخزانة الأمريكية، فتميل الأموال أكثر إلى التواجد في الأماكن التي يمكن أن تجلب عائدًا؛ ومن ثم قامت كل من الاستثمارات الأجنبية والمؤسسات بعمليات بيع صافية في آن واحد. لا يجرؤ المشترون على الاستلام، وبائعون يسرعون للرحيل، لذلك لا يبقى أمام المؤشر سوى مواصلة النزول للعثور على مستويات دعم.
وليس معنى هذه القضية قاصرًا على كوريا فقط. غالبًا ما تُنظر إلى السوق الكورية كمقدمة لميل المخاطرة عالميًا؛ وعندما ينسحب المستثمرون الأجانب أولًا وتقلّص المؤسسات حيازاتها لاحقًا، فهذا يعني أن الأموال الكبيرة تقلّص تعرضها للمخاطر في الوقت الراهن، وليس أنها تتجه إلى الشراء بدافع انتهاز الفرص.
$BTC لا يستطيع الهروب من منطق مشابه أيضًا. فعلاقته الحالية بالأسهم التقنية وثيقة جدًا، ومع تراجع شهية المخاطرة قد يكون من الصعب عليه أن ينجو وحده؛ إضافة إلى أن سوق العملات المشفرة لا يطبق حدودًا للصعود والهبوط، وغالبًا ما تكون تقلبات التقلبات العاطفية فيها أشد حدة من سوق الأسهم. لذا لا تكتفِ بمراقبة مؤشر كوريا الجنوبية نفسه؛ فهو أقرب إلى مقياس لحرارة شهية المخاطر لدى رؤوس الأموال العالمية.
الخطوة التالية تتركز على ثلاث نقاط: هل ستواصل عوائد سندات الخزانة الأمريكية الصعود أكثر؟ وهل يمكن أن يتوقف نزيف قطاع أشباه الموصلات؟ وهل سيستمر المستثمرون الأجانب في سحب الأموال من الأصول الكورية أم سيعودون مرة أخرى.
#韩国KOSPI创2020年以来最差季度