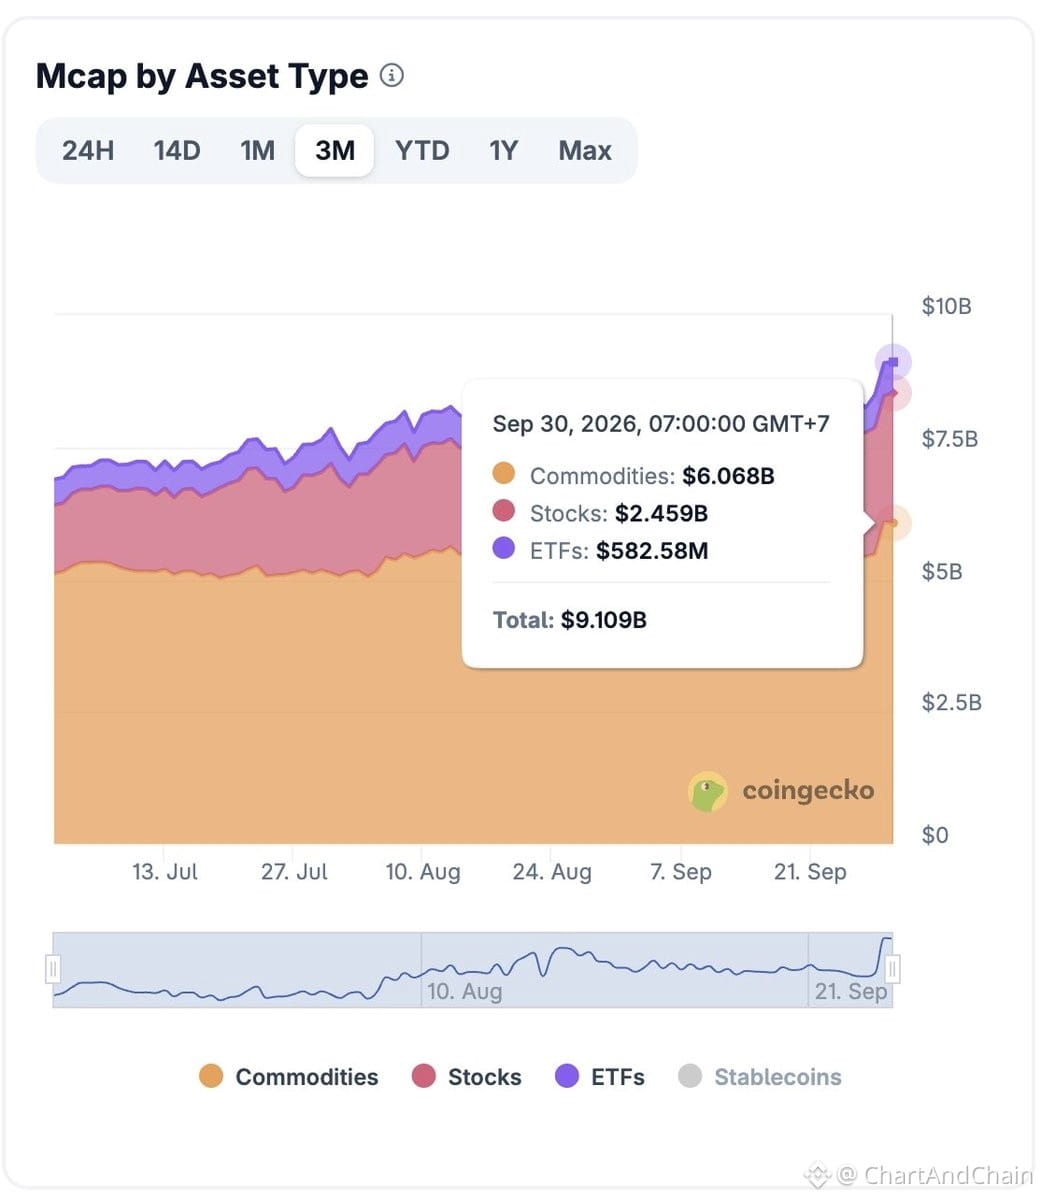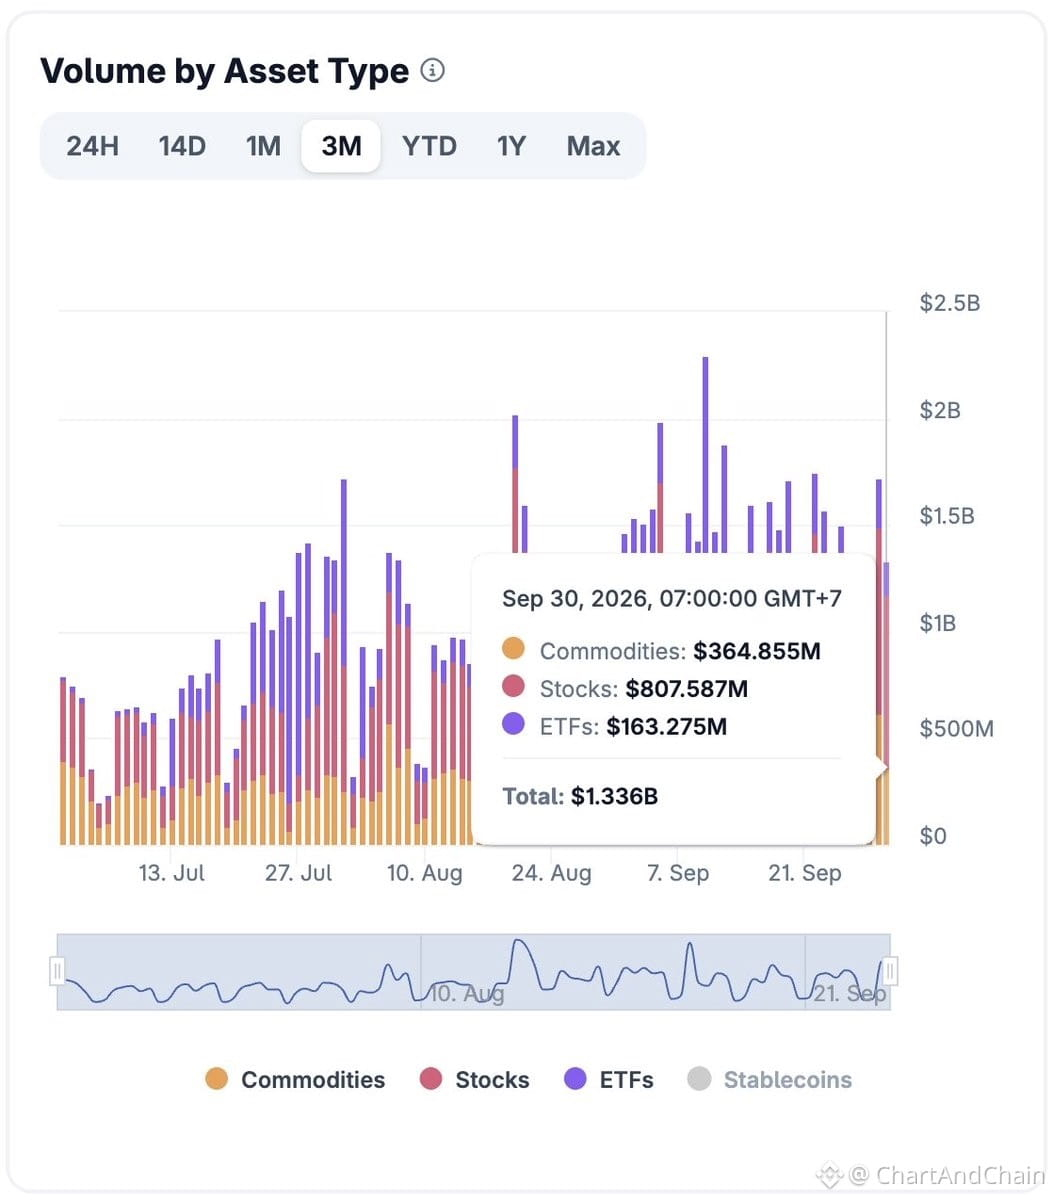
حجم الأصول المرمّزة يروي قصة مختلفة عن القيمة السوقية. تشغل السلع موقعًا بقيمة سوقية تبلغ 1.4B دولار، لكنها ولّدت فقط 365M دولار في حجم تداول خلال 24 ساعة. الأسهم المرمّزة أصغر عند 2.46B دولار من القيمة السوقية، ومع ذلك دفعت حجم تداول بلغ 808M دولار — أي نحو 27% من القيمة السوقية لكن 60% من إجمالي الحجم. أما الصناديق المتداولة ETF فهي أكثر نحافة عند 583M دولار من القيمة السوقية، ولا تزال تنتج 163M دولار من حجم التداول. إن معدل دورانها اليومي يضاهي الأسهم، بل ويتجاوزها تقريبًا 5 مرات مقارنةً بالسلع.
وهذا مهم لأن تدفقات ومُعاملات التداول لسبوت $BTC ETF أصبحت مؤشرات رئيسية لقراءة أداء $BTC في هذه الدورة. قد تظل منتجات الـ ETF صغيرة من حيث القيمة السوقية للأصول المرمّزة، لكن نشاطها لا ينبغي تجاهله.
تتقدم Robinhood حاليًا سردية الأصول المرمّزة، لكن الفرصة ينبغي أن تتوسع خارج منصة واحدة. أنا أيضًا أراقب أسماء البنية التحتية مثل $ONDO و$CFG. فهي تبني مسارات الإصدار والتوزيع والسيولة وإدارة الأصول التي يمكن أن تستفيد عندما تتحرك المزيد من الأصول على السلسلة. القيمة السوقية الحالية لا تعكس بالكامل مدى سرعة تمدد طبقة المنتج.
أعتقد أن فرصًا جيدة لا تزال يمكن أن تظهر عبر الأصول المرمّزة والبنية التحتية الكامنة وراءها. تيسّر مخططات RWA من CoinGecko إجراء هذه المقارنة عبر تتبع نوع الأصل أو المُصدر.