


تتجه Micron ($MU) إلى تقرير أرباحها للربع الرابع من السنة المالية 2026، وسط توقعات مرتفعة للغاية بالفعل. وقد وجهت الإدارة إلى تحقيق إيرادات تقارب 50 مليار دولار، وهوامش إجمالية تبلغ نحو 86%، وربحية للسهم غير المتوافقة مع مبادئ GAAP تبلغ 31 دولارًا. والسؤال الحقيقي لم يعد ما إذا كانت Micron قادرة فقط على تجاوز التوقعات — بل ما إذا كان يمكن أن يستمر توسع دورة ذاكرة الذكاء الاصطناعي دون أن تصبح الهوامش أول إشارة تحذير رئيسية. #EarningsSeason
1. اختبار هامش 86%
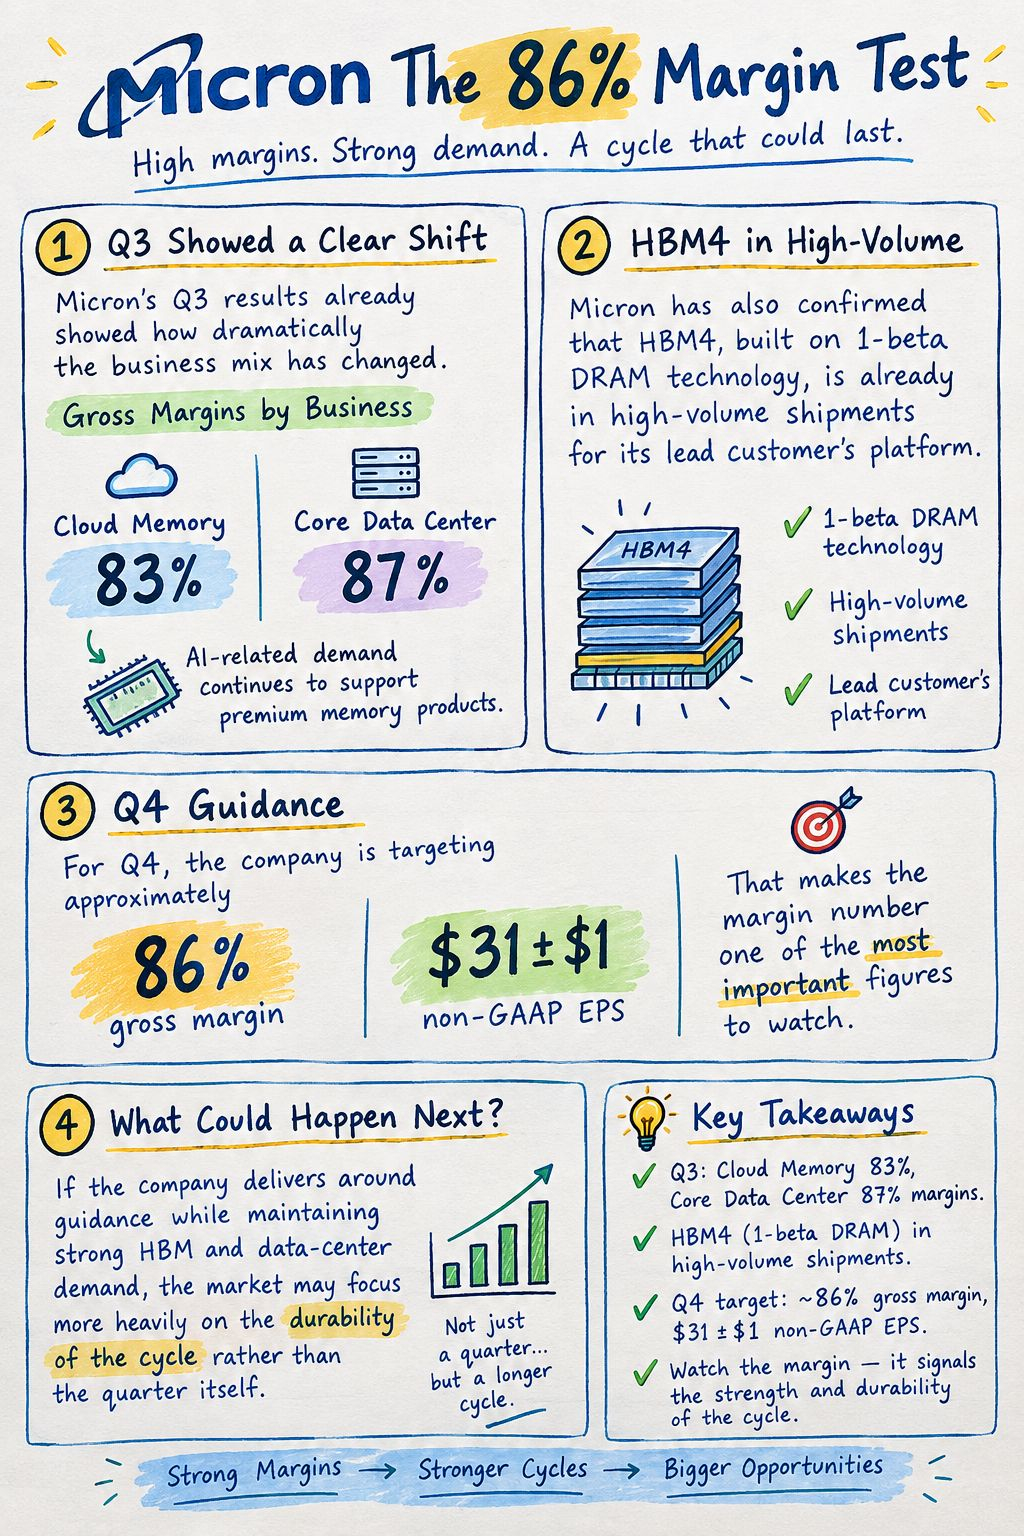
أظهرت نتائج Micron للربع الثالث بالفعل مدى التغير الدراماتيكي في مزيج الأعمال. فقد سجلت أعمال Cloud Memory وCore Data Center هوامش إجمالية بلغت 83% و87% على التوالي، بينما ما زالت الطلبات المرتبطة بالذكاء الاصطناعي تدعم منتجات الذاكرة ذات المستوى المتميز. كما أكدت Micron أن HBM4، المبنية على تقنية 1-beta DRAM، موجودة بالفعل في شحنات عالية الحجم لمنصة العميل الرئيسي.
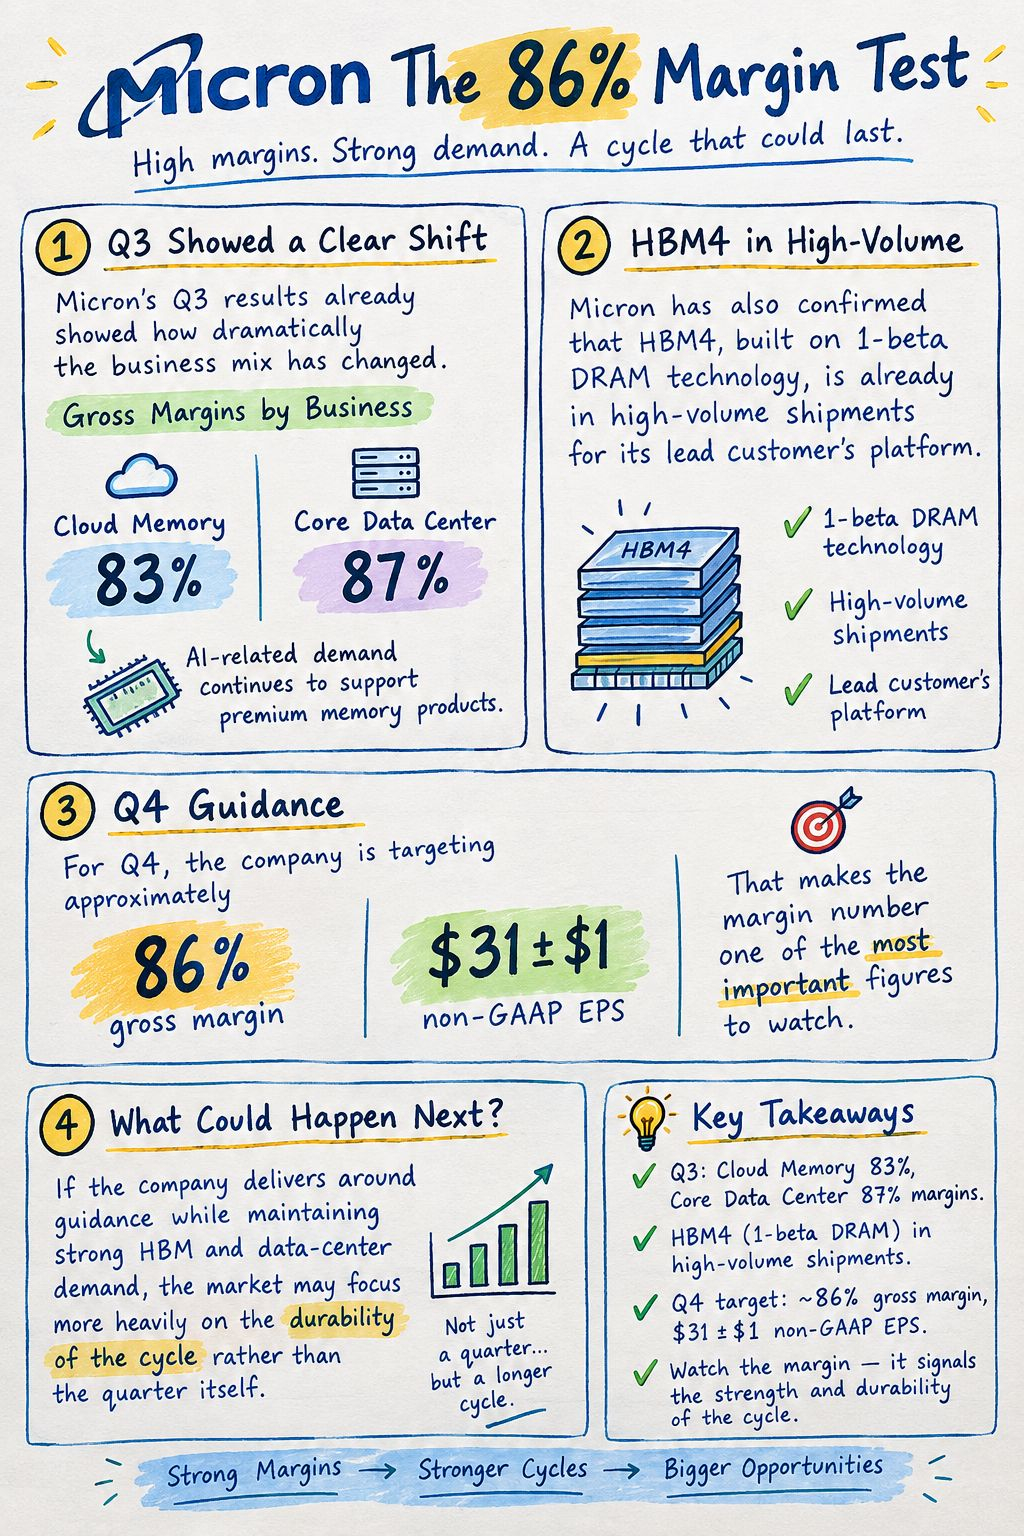
بالنسبة للربع الرابع، تستهدف الشركة هامش إجمالي يقارب 86% وربحية غير متوافقة مع مبادئ GAAP للسهم تبلغ 31 دولارًا ± 1 دولار. وهذا يجعل رقم الهامش واحدًا من أهم الأرقام التي يجب مراقبتها. إذا قدمت الشركة نتائج قريبة من التوجيهات مع الحفاظ على قوة قوية في الطلب على HBM والطلب في مراكز البيانات، فقد يركز السوق بشكل أكبر على متانة دورة الأعمال بدلاً من التركيز على الربع نفسه.
2. هل لا يزال هذا دورة ذاكرة طبيعية؟
كان قطاع الذاكرة التقليدي يتأثر بشكل كبير بدورات مخزون أجهزة الكمبيوتر والهواتف الذكية. أما الإعداد الحالي فمختلف لأن بنية تحتية للذكاء الاصطناعي تتطلب كميات هائلة من ذاكرة عالية الأداء، بما في ذلك HBM وذاكرة خوادم DRAM متقدمة.
تقوم Micron بالفعل بتطوير HBM4E، ومن المتوقع أن يبدأ الإنتاج بكميات في التقويم لعام 2027، بينما تم شحن عينات تأهيلية من وحدات DDR5 RDIMM المتقدمة بسعة 256GB إلى المشاركين الرئيسيين في منظومة الخوادم. وهذا يطرح على المستثمرين سؤالًا مهمًا آخر: ما مقدار الطلب الحالي الذي يمثل قوة تسعير مؤقتة، وما مقدار ما يمثل تحولًا هيكليًا أطول في استهلاك الذاكرة؟
3. إطار أرباحي $MU
أراقب ثلاثة أرقام فوق كل شيء آخر:
• الإيرادات: عند مستوى توجيهات يبلغ نحو 50 مليار دولار
• هامش إجمالي: يقارب 86%
• ربحية غير متوافقة مع GAAP للسهم: نحو 31 دولارًا
يجب تقييم النتيجة القوية مع توجيهات مستقبلية. قد لا تكون مفاجأة العنوان وحدها كافية إذا أشارت الإدارة إلى تسعير أضعف، وارتفاع تكاليف الإنتاج، أو ضعف طلب ذاكرة الذكاء الاصطناعي في الفترة المقبلة.
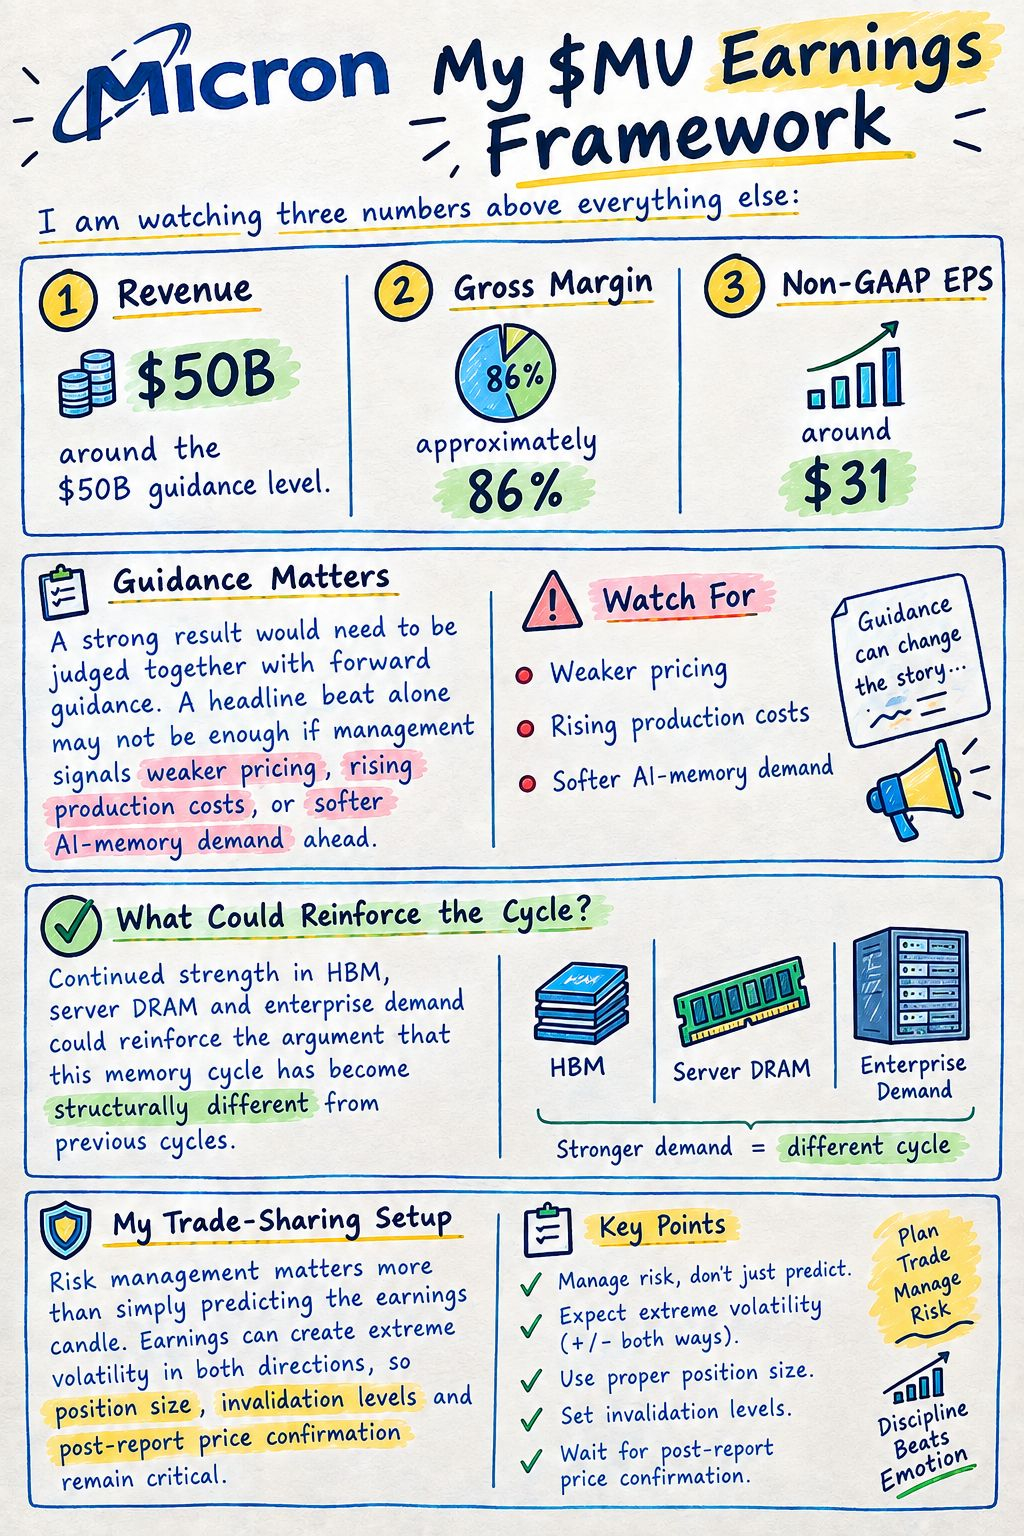

من ناحية أخرى، قد يؤدي استمرار القوة في HBM وذاكرة خوادم DRAM والطلب من المؤسسات إلى تعزيز الحجة بأن هذه الدورة أصبحت مختلفة هيكليًا عن الدورات السابقة.
في إعداد مشاركة الصفقات الخاص بي، تَعد إدارة المخاطر أهم من مجرد التنبؤ بشمعة الأرباح. يمكن أن تؤدي الأرباح إلى تقلبات شديدة في كلا الاتجاهين، لذلك تظل أحجام المراكز ومستويات الإبطال وتأكيد السعر بعد الإعلان أمورًا حاسمة.
$MU #EarningsSeason #Stocks #Aİ #Semiconductors #BinanceSquare