


يراهن المتداولون على أن نمو الوظائف في سبتمبر سيتجاوز ما يتوقعه اقتصاديون في وول ستريت، مما يفتح فجوة واضحة بين التوقعين.
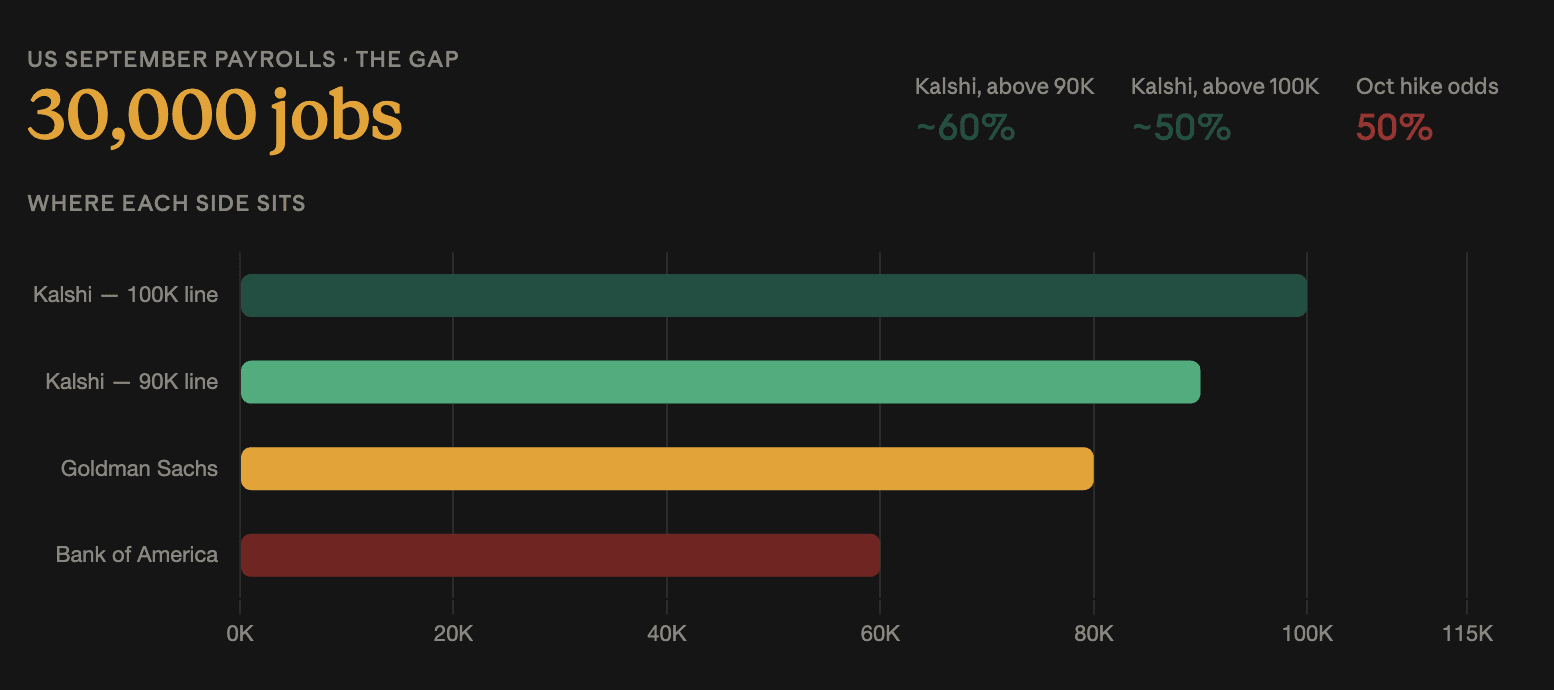
بيانات Kalshi تضع احتمال أن يضيف الاقتصاد الأمريكي أكثر من 90,000 وظيفة غير زراعية عند نحو 60%، مع وجود قرابة 50% من الاحتمالات بأن تتجاوز الزيادة 100,000.
تتوقع شركة Goldman Sachs 80,000 وظيفة مع بقاء معدل البطالة عند 4.1%. تتوقع Bank of America 60,000 وظيفة فقط، من بينها 50,000 وظيفة ستأتي من القطاع الخاص.
الفجوة أوسع مما تبدو عليه
تُعد حصيلة Bank of America البالغة 60,000 أقل من الحد الأدنى لما تعتبره أسواق التوقعات احتمالاً مرجحاً.
إذا خصصت Kalshi احتمالاً قدره 60% لقراءة تتجاوز 90,000، فهذا يعني تقريباً 40% لاحتمالات أي شيء أقل — وهو نطاق يتضمن 80,000 لدى Goldman و60,000 لدى Bank of America وجميع النتائج الأقل.
ليس هذا مجرد اختلاف محدود حول قوة الارتداد. المجموعة الأولى والأخرى تصفان أسواق عمل مختلفة.
أسواق التوقعات المصرفية وتوقعات البنوك تقيس أشياء مختلفة
للتباعد تفسير بنيوي قبل أن يكون له تفسير تحليلي.
ينشر خبراء اقتصاد البنوك تقديرات نقطية مبنية على نماذج وبيانات مسح، وتحمل تلك الأرقام سمعة مؤسسية. وهذا يميل إلى سحب التوقعات نحو الإجماع بعيداً عن التطرف.
تجمع أسواق التوقعات مراكز المشاركين الذين لديهم أموال معرضة للخطر ولا يوجد لديهم مرساة سمعة. كما أنها تستوعب تدفقات التحوط — فالمتداول الذي يحمّي نفسه ضد قراءة قوية يساهم في الاحتمال الضمني دون أن يصدقها.
ظهر نفس التباعد في تسعير فيدرال عبر سبتمبر. بلغت Polymarket 61% بينما أظهر CME FedWatch 76% على نفس الرفع في سبتمبر، بفارق 15 نقطة في حدث ثنائي مطابق.
لم يُحسم أي مقياس كان أفضل بعد ذلك، وليس واضحاً هنا أيضاً.
ويليامز خفّض احتمالات أكتوبر إلى النصف
تنبع أهمية الخلاف لأن تسعير الفائدة متوازن بدقة.
أظهرت عقود أسعار الفائدة الفيدرالية أن احتمال زيادة أخرى في الشهر القادم تراجع من نحو 71% إلى 50% بعد أن قلّل رئيس بنك نيويورك الاحتياطي الفيدرالي جون ويليامز من حدة الحاجة إلى رفع الفائدة يوم الثلاثاء.
الفرق بين 71% و50% هو الفارق بين نتيجة متوقعة وقلب عملة. كانت الأسواق متموضعة لرفع الفائدة، وهي الآن متموضعة لشيء لا يعني شيئاً على وجه التحديد.
وهذه بالضبط هي الحالة التي يحمل فيها مؤشر بيانات واحد وزناً يفوق حجمه. يصل تقرير الوظائف إلى حالة من الجمود في التسعير، وقراءة عند أي طرف من نطاق التوقعات ستحسمه في اتجاه واحد.
ماذا يعني كل ناتج؟
ستؤكد قراءة تتجاوز 100,000 وجهة نظر سوق التوقعات، وتدفع احتمالات أكتوبر إلى الخلف نحو ما كانت عليه قبل أن يتحدث ويليامز. كما ستأتي بشكل محرج مقارنةً بتعليقاته، ما يثير سؤالاً عمّا رآه والتي لم تُظهره البيانات.
النتيجة القريبة من 60,000 لدى Bank of America ستفعل العكس، مؤكدةً الحذر في توقعات البنوك، ومن المرجح أن تدفع احتمالات أكتوبر إلى ما دون 50%.
تقدير Goldman عند 80,000 يقع بين الرقمين ولن يحلّ كثيراً — فهو قريب بما يكفي من عتبة Kalshi لإبقاء الجدل مفتوحاً.
البطالة هي المتغير الثاني. تتوقع Goldman أن تثبت عند 4.1%، وارتفاعها سيحمل وزناً أكبر على مسار الفائدة مقارنةً بالرقم الرئيسي، لأنه يعكس مدى التراخي بدل إيقاع التوظيف.
السياق المحيط بذلك
رفعت الفدرال أسعار الفائدة 25 نقطة أساس إلى 3.75% - 4.00% في 16 سبتمبر، وهي أول زيادة منذ يوليو 2023، مع إشارة الرسم البياني للنقاط في المتوسط إلى خطوة إضافية واحدة في 2026.
علاوة الأجل تم بيعها على أي حال. تجاوز عائد سندات الخزانة لأجل 30 عاماً 5.6% يوم الثلاثاء، وهو أعلى مستوى منذ يونيو 2002، كما وصل عائد 10 سنوات إلى قمة جديدة لعام 2007 قرب 5.3%.
يوحي ذلك التباعد — عوائد طويلة تضبط الحدود بينما احتمالات رفع أكتوبر تنخفض إلى النصف — بأن سوق السندات يسعّر مخاوف مالية وتضخمية بدلاً من مسار السياسة.
تداول برنت عند 96.43 دولاراً بعد أن هبط يوم الثلاثاء، دون مستوى 100 دولار الذي رافق البيع الذي وقع يوم الاثنين، ما يزيل جزءاً من الزخم التضخمي الكامن وراء رهانات رفع الفائدة لهذا الشهر.
بالنسبة إلى العملات المشفرة، فقد تماسك البيتكوين قرب 83,000 دولار منذ الاختراق الفاشل عند 87,300 دولار في 21 سبتمبر، وظلت التقلبات الضمنية لمدة 30 يوماً هادئة طوال الأسبوع. ستكون نتيجة الوظائف التي تحسم الجمود في أسعار الفائدة في أي اتجاه الاختبار الحقيقي الأول لهذا الهدوء.