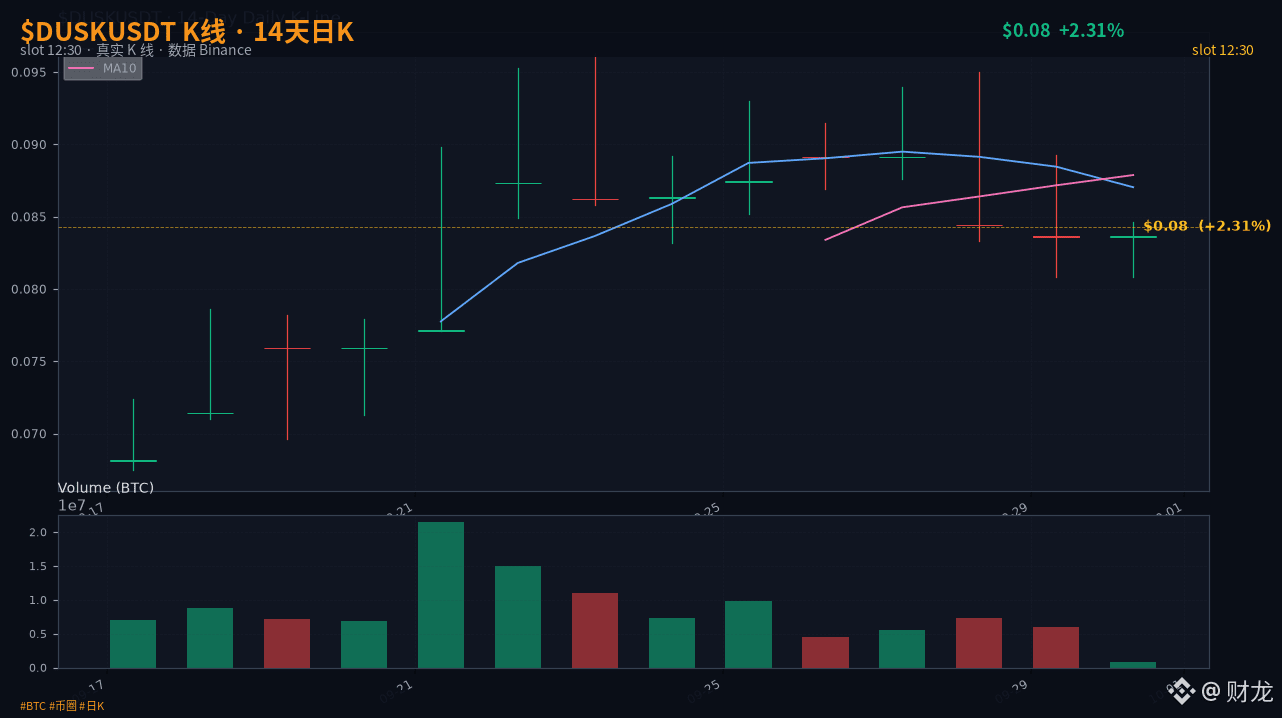

ارتفع خلال $DUSK 24 ساعة بنسبة 2.06%، من 0.0836 إلى 0.0842 دولار، أعلى مستوى داخل اليوم 0.0893 وأدنى مستوى 0.0808، قيمة التداول 48.7 ألف USDT. شمعة خضراء صغيرة واحدة؛ وهي تُعادل تقريبًا تراجع -0.95% في أمس 9-29، فـالشمعة السعرية تكاد تكون في مكانها.
لكن في 9-26 @Dusk بعد أن كتب بيانًا يُنهي موضوع التعاون مع Chainlink، فإن ما يجري فعليًا في الخلفية ليس تبادلًا عبر السلاسل، بل إصدارًا أصليًا.
كتب @dusk في مقالته «تفسير الأوراق المالية المُرمّزة» الفرق بين فكرتين بشكل واضح جدًا: التغليف هو وضع أصلٍ خارج السلسلة داخل غلاف، ودور الوسيط لم يتحرك؛ والسلسلة لا تقوم إلا بربط الدفاتر. أما الإصدار الأصلي فهو نقل كامل سلسلة العمليات إلى داخل السلسلة: الاكتتاب، ونقل السيطرة، والمطابقة، والتسوية، والإفصاح؛ والوسيط لا يُقصى، بل يتم إعادة توزيع دوره عبر طبقة البروتوكول. الإفصاح الانتقائي لاستكمال العناية الواجبة وعمليات مكافحة غسل الأموال، وصانع السوق الملتزم تلقائيًا لاستكمال دور صانع السوق، وطبقة التسوية الأصلية لاستكمال طبقة المقاصة.
المشكلة تكمن في أن: مجموعة الأصول البالغة 300 مليون يورو في NPEX تم بالفعل ربطها؛ ومن هي الجهة التي ستتولى وساطة الـ 1.7-2.7 مليار يورو من أصل 2.0-3.0 مليارات يورو في أوروبا للأسواق المتوسطة والصغيرة؟ تقنيًا، تستطيع هذه السلسلة أن تستوعب الأمر، لكن تكلفة التشغيل المستمر الممتثل حاليًا—على من تقع؟ على المُصدر أم المُنظم أم المنصة؟ ما زال الأمر غير موضح في الوثائق.
ما يجب أن يحسبه المُصدر فعليًا ليس مقدار ما يمكن توفيره على السلسلة، بل هل ينخفض أم يرتفع هيكل التكلفة بعد التحول من ترخيص واحدي إلى تشغيل امتثالٍ مستمر خارج السلسلة.
#dusk #原生发行 #إعادة ضبط دور الوسيط