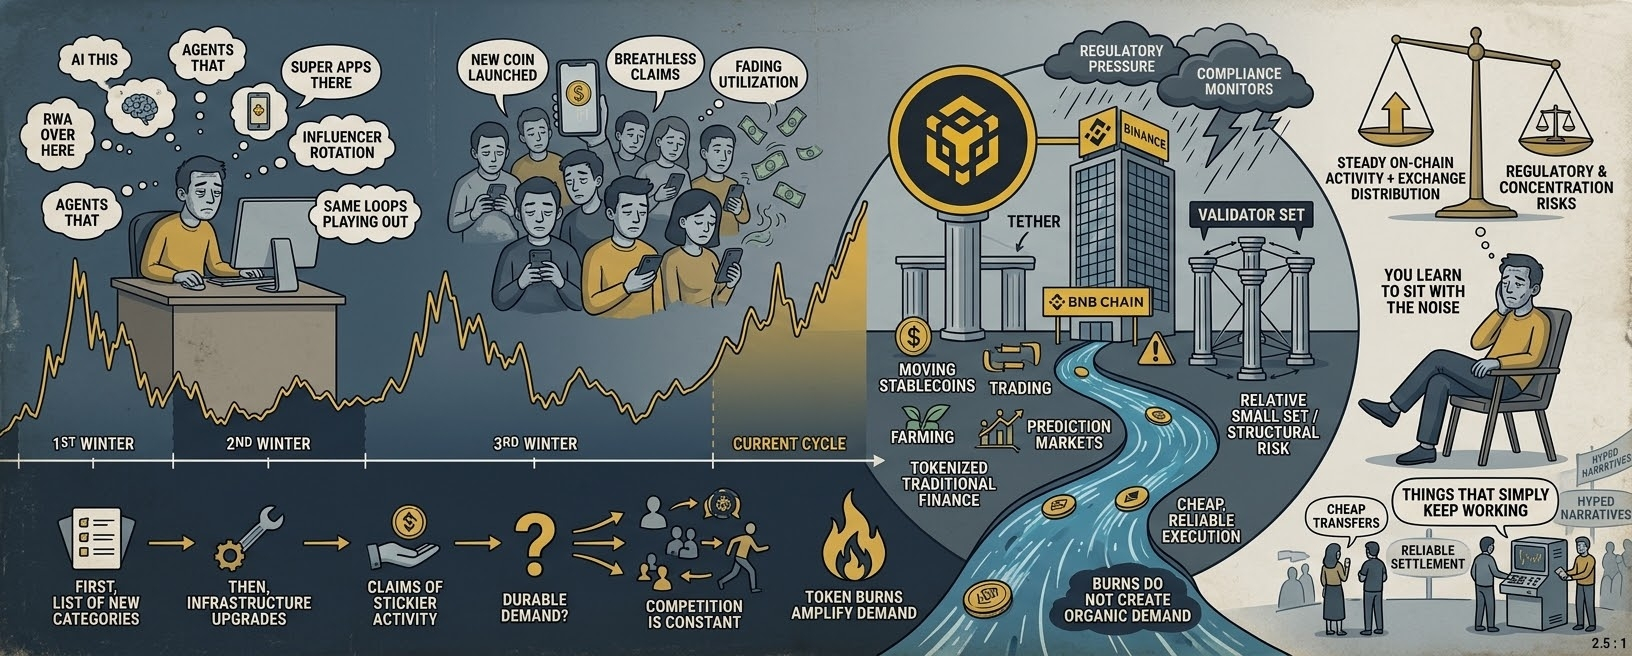
أواصل فتح الرسوم البيانية بحكم العادة أكثر من الأمل هذه الأيام. ليس لأنني تخلّيت عن الكريبتو، بل لأن الحلقة نفسها تكرّرت كثيرًا لدرجة أن الحماس صار يشعر كعضلة ضامرة في مكانٍ ما حول الشتاء الرئيسي الثالث أو الرابع. تتعلم الجلوس مع الضجيج بدل مطاردته. تُطلق عملات كثيرة جدًا مع نفس الادعاءات المتحمسة التي تسبقها أنفاس. المؤثرون يمرّون على نفس النقاط الكلامية بتبديل بسيط في العلامة التجارية. ذكاء اصطناعي هذا، وكلاء ذلك، أصول واقعية هنا، وتطبيقات فائقة هناك. كل دورة تُخترع لها أسباب جديدة مقنعة لماذا هذه المرة ستثبت المنفعة، لكن كل دورة يبهت فيها بهدوء كبير جزء كبير من تلك الأسباب عندما ينتقل رأس المال المضاربي إلى مكان آخر. بصراحة، التعب ليس بقدر ما هو خسارة المال، بل أكثر من ذلك هو مشاهدة الأنماط نفسها تتكرر بينما تظل المشكلات الكامنة للاستخدام المستمر الحقيقي مألوفة بشكلٍ عنيد.
في مكان ما وسط هذا التعب الذي يملأ الخلفية تجلس BNB. لم أأتِ إليها بسبب قناعة إيديولوجية صِرفة حول اللامركزية. معظمنا ممن كانت لهم مدة كافية لم يفعلوا ذلك أيضاً. بدأت كشيء عملي، وغير مُبهِر قليلاً. رمز بورصة يُخفّض الرسوم ويعطيك مقعداً على الطاولة لما كانت Binance ستطلقه بعد ذلك. ومع مرور السنوات أصبح وقوداً لسلسلة جعلت خياراً واضحاً للتبادل: السرعة والتكلفة المنخفضة على حساب نوع اللامركزية القصوى الذي يبدو جيداً في الأوراق البيضاء لكنه غالباً ما يجد صعوبة في الاستمرار مع المستخدمين اليوميين. لم يكن هذا الاختيار نقياً. كان عملياً. والبراغماتية في هذا المجال دائماً ما تحمل مجموعة من التكاليف الهادئة الخاصة بها.
ما يزال يلفت انتباهي هو مدى استخدام السلسلة بشكل ثابت للمهام المملة. الناس ينقلون العملات المستقرة. يتداولون. يزرعون السيولة. يجربون كل ما يتماشى مع السردية الحالية، سواء كانت أسواق التنبؤ أو الإصدارات المبكرة من وكلاء ذوي قدرات مستقلة أو أجزاء مُرمّزة من التمويل التقليدي. تبقى الرسوم منخفضة بما يكفي بحيث لا يبدو النشاط مؤلماً. هذه ليست مسألة بسيطة. ما يزال معظم المستخدمين يتخلون عن السلاسل فوراً عندما تصبح تكلفة الغاز عائقاً. لقد قضت BNB Chain سنوات في حل هذه الاحتكاكات تحديداً، بينما قضت كثير من الشبكات الأخرى السنوات نفسها في تحسين سرديات كانت تبدو أفضل في العروض التقديمية. مشكلة التنفيذ الرخيص والموثوق حقيقية. إنها لا تولّد الدوبامين نفسه الذي تفعله أحدث “غلافات” الذكاء الاصطناعي أو أحدث قصة إعادة الرهن، لكنها من نوع المشكلات التي تستمر في الظهور حتى بعد أن تنتقل الحسابات التي تغذي الضجيج إلى الشيء اللامع التالي.
ومع ذلك، دعونا نكون واقعيين بشأن الرباط. لا يمكنك التحدث عن BNB دون الحديث عن Binance، ولا يمكنك التحدث عن Binance دون تذكر التسويات ومراقبي الامتثال واشتباكات الاختصاصات القضائية التي لا تختفي بالكامل. لطالما تأثرت طلبات الرمز بشدة بصحة ونطاق تلك الشركة الواحدة. عندما تكون المنصة تتوسع وتُوزّع الوصول، يستفيد الرمز. وعندما يشتد الضغط التنظيمي أو تتغير الحصة السوقية، تشعر بالسعر ذلك أسرع من كثير من رموز البروتوكول البحتة. هذا التعرض لجهة واحدة ليس افتراضياً. إنه بنيوي. مجموعة المدققين ما تزال صغيرة نسبياً. وتُعطي السلسلة الأولوية للأداء بطرق تجعلها أكثر تركيزاً مما يفضّله المتشددون في اللامركزية. ليست هذه مخاطر خفية. إنها تكلفة قرارات التصميم التي جعلت الشبكة قابلة للاستخدام للناس الذين يظهرون فعلاً يومًا بعد يوم.
لقد شاهدت دورات كافية لأعرف كيف تسير عادةً قصص التوسع. أولاً تأتي قائمة الفئات الجديدة التي تكون السلسلة “تنتصر” فيها. ثم إعلانات ترقية البنية التحتية والشراكات. ثم الادعاءات بأن النشاط هذه المرة أكثر التصاقاً لأن حالات الاستخدام نضجت. أحياناً تكون أجزاء من تلك القصة صحيحة. وأحياناً يتضح أنها سيولة مؤقتة تبحث عن أحدث برنامج حوافز. حرق الرموز يقلل العرض بطريقة شفافة، وهذا يساعد الحسابات على الورق، لكن الحروق لا تخلق طلباً عضوياً. إنها لا تضاعف إلا أي طلب موجود أصلاً. فإذا بدأ المستخدمون والمطوّرون يفضّلون بيئات أخرى لأسباب تتعلق بالأدوات أو عمق السيولة أو ببساطة بحوافز أحدث، فإن ضغط الرسوم الذي يدعم الرمز لا يبقى تلقائياً كما هو. المنافسة مستمرة. سلاسل أخرى عالية الإنتاجية وأنظمة طبقية تستمر في التحسن. السؤال ليس ما إذا كان بإمكان BNB Chain معالجة المعاملات. يمكنها. السؤال الأصعب هو ما إذا كان الجمع بين توزيع البورصة والنشاط على السلسلة يخلق قاعدة متينة بما يكفي لتؤثر عندما يصبح السوق الأوسع هادئاً مرة أخرى.
توجد نوعية من الفضول الحذر تأتي بعد عدد كافٍ من الإخفاقات. تتوقف عن البحث عن الشيء الذي سيغير كل شيء، وتبدأ البحث عن الأشياء التي تستمر ببساطة في العمل عندما يهدأ الضجيج. التحويلات الرخيصة والتسوية الموثوقة تقع ضمن هذه الفئة بالنسبة لنوع معين من المستخدمين. محاولة جلب الأصول التقليدية ومنتجات مالية أكثر تعقيداً إلى نفس المسارات أمر مثير للاهتمام من الناحية النظرية، لكنني رأيت ما يكفي من النسخ نصف المكتملة لهذه الفكرة لأظل متشككاً بشأن مدى نظافة نجاحها فعلاً. توليد حجم معاملات حقيقي بواسطة وكلاء الذكاء الاصطناعي تجربة أخرى تستحق المتابعة دون أن تستثمر عاطفياً فيها. ستفشل معظم هذه التجارب أو تصل إلى طريق مسدود. قد تجد قلة منها توافق المنتج مع السوق بطرق هادئة وأقرب إلى كونها مفيدة أكثر مما أشارت إليه الدعاية. هكذا غالباً ما تسير الأمور.
لا أعرف أين تنتهي نسخة القصة هذه تحديداً. ربما يؤدي النشاط المستمر وتوزيع البورصة إلى شيء أكثر صموداً من سردية L1 المتوسطة. وربما تتغلب في النهاية مخاطر التنظيم والتركيز، ويظلّت قيمة الرمز مرتبطة بشكل أوثق بحظوظ شركة واحدة أكثر مما يفضّل كثير من الحَمَلة الاعتراف به. الاحتمالان يبدوان معقولين. هذا اللاتيقن هو الجزء الذي أعود إليه باستمرار. تُكافئ التشفير الأشخاص الذين يستطيعون التعايش مع معلومات غير كاملة دون الحاجة لفرض سردية نظيفة عليها. سيواصل السوق اختراع أسباب جديدة للحماس تجاه BNB أو أي شيء يحل محله في الحديث. معظم هذه الأسباب ستبدو أصغر عند النظر من بعيد. الشيء الوحيد الذي يبدو واضحاً نسبياً هو أن الإرهاق لا يختفي. أنت فقط تتعلم حمله بينما تراقب أي أجزاء من البنية التحتية ما تزال تُستخدم عندما يكون المؤثرون قد انتقلوا ولم تعد الرسوم البيانية صاخبة مرة أخرى.