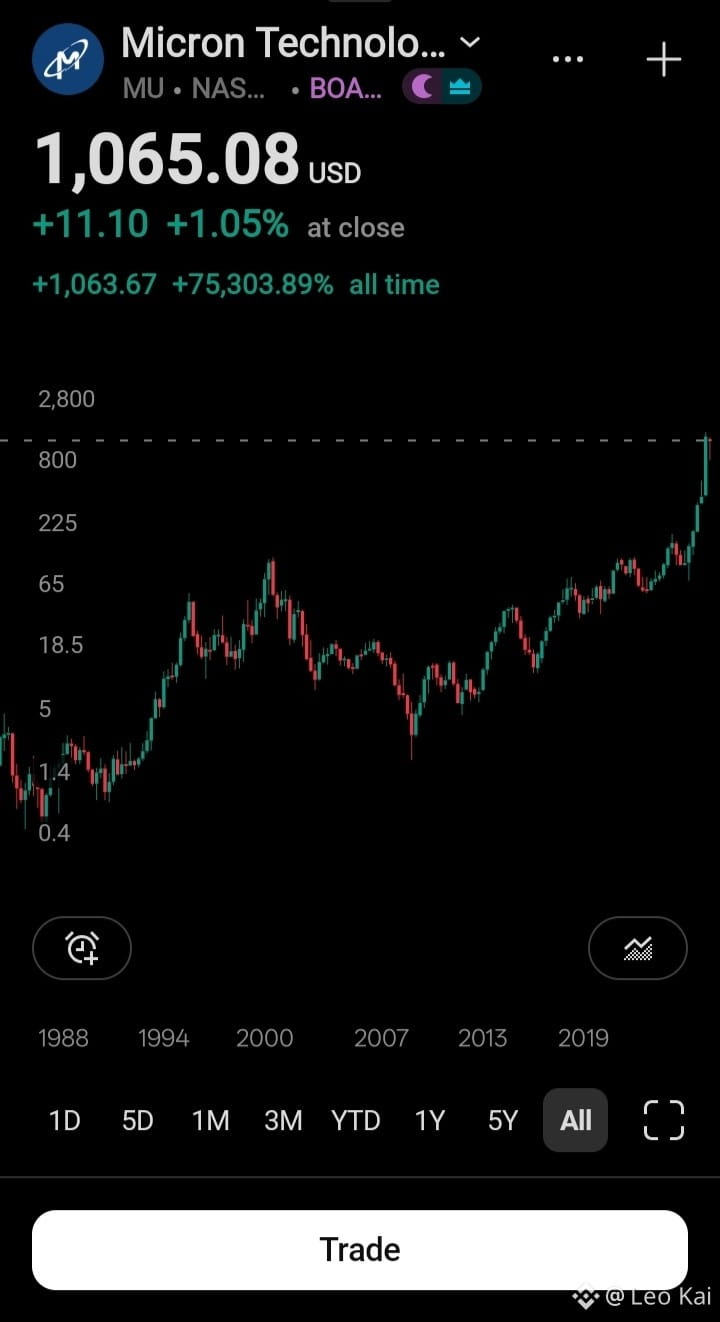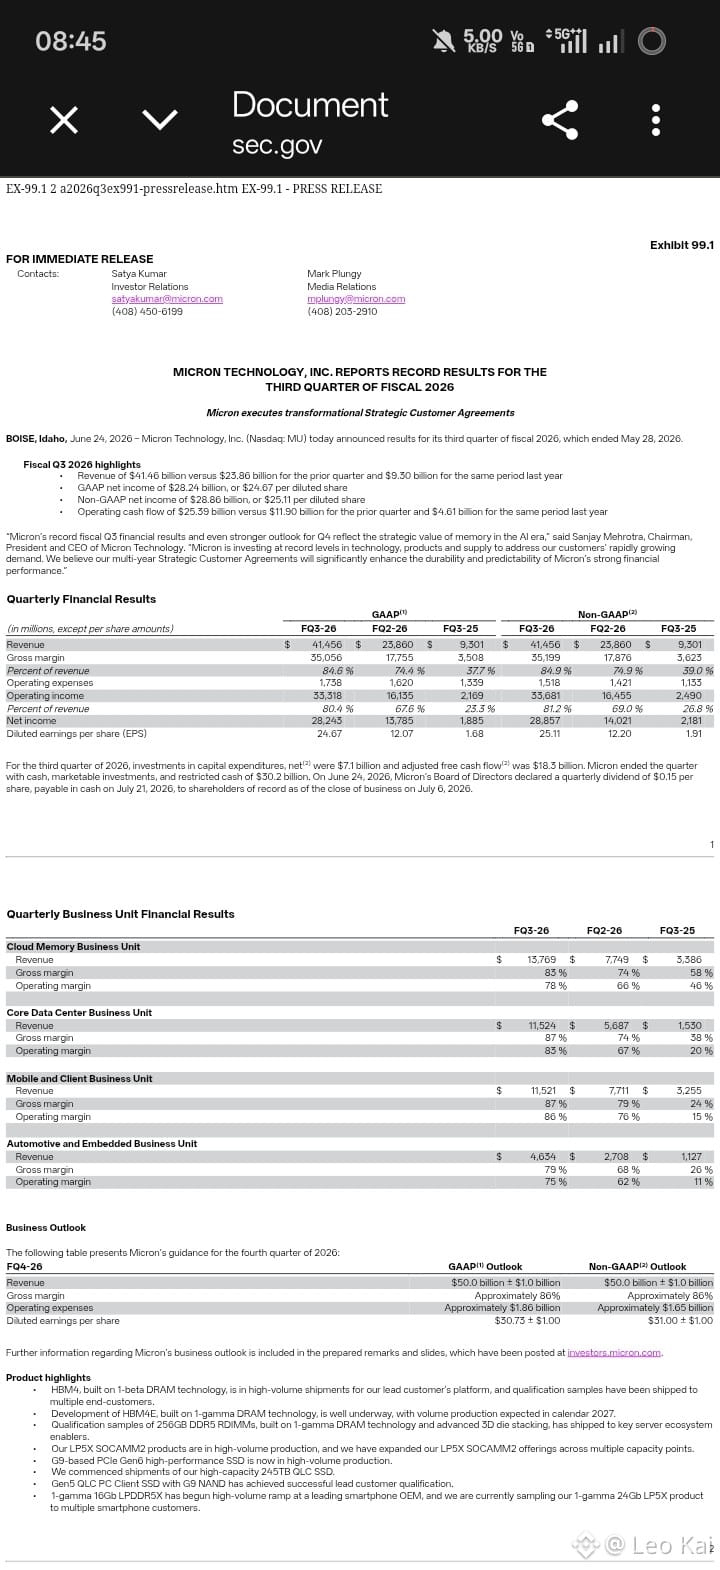
$MU تقرير ماكرون غدًا، وبصراحة الأرقام تكاد تكون سخيفة. التوجيه هو إيرادات بقيمة 50 مليار دولار، وهوامش إجمالية تقارب 86%، وربحية للسهم تبلغ حوالي 31 دولارًا. قبل عام، كان نفس الربع 11.3 مليار دولار. الربع الثالث كان قد ارتفع بالفعل بنسبة 346% على أساس سنوي.
لكن هذه هي الحيلة. إجماع السوق يتراوح حول هامش إجمالي 86.3%، لذا فإن هامش 86% مطابق للنتائج ليس مفاجأة؛ بل هو ثمن الدخول. كما قال المديرون إن زيادات الأسعار أصبحت أكثر اعتدالًا، لذا يبدو أن سيناريو "الأسعار ترتفع، الهوامش ترتفع" قد انتهى.
ما يمنعني من التحول إلى موقف هابط هو البنية. اتفاقيات عملاء متعددة السنوات مع شرط الدفع عند الاستخدام (take-or-pay) وحدود سعرية دنيا، مع إمدادات تظل ضيقة بعد عام 2027. المصانع الجديدة لا تساعد فعليًا إلا حتى 2028.
لذا أنا متفائل بشأن استمرار الدورة لفترة أطول مما يتوقعه الناس، لكنني لا أندفع خلف النشر مباشرة. قد تنخفض الصفقة رغم الأرقام الجيدة عندما تكون المعايير بهذه المرتفعة.
ليس نصيحة استثمارية، فقط قراءتي. ماذا تفعلون قبل إعلان الأرباح؟ $MU
#EarningsSeason