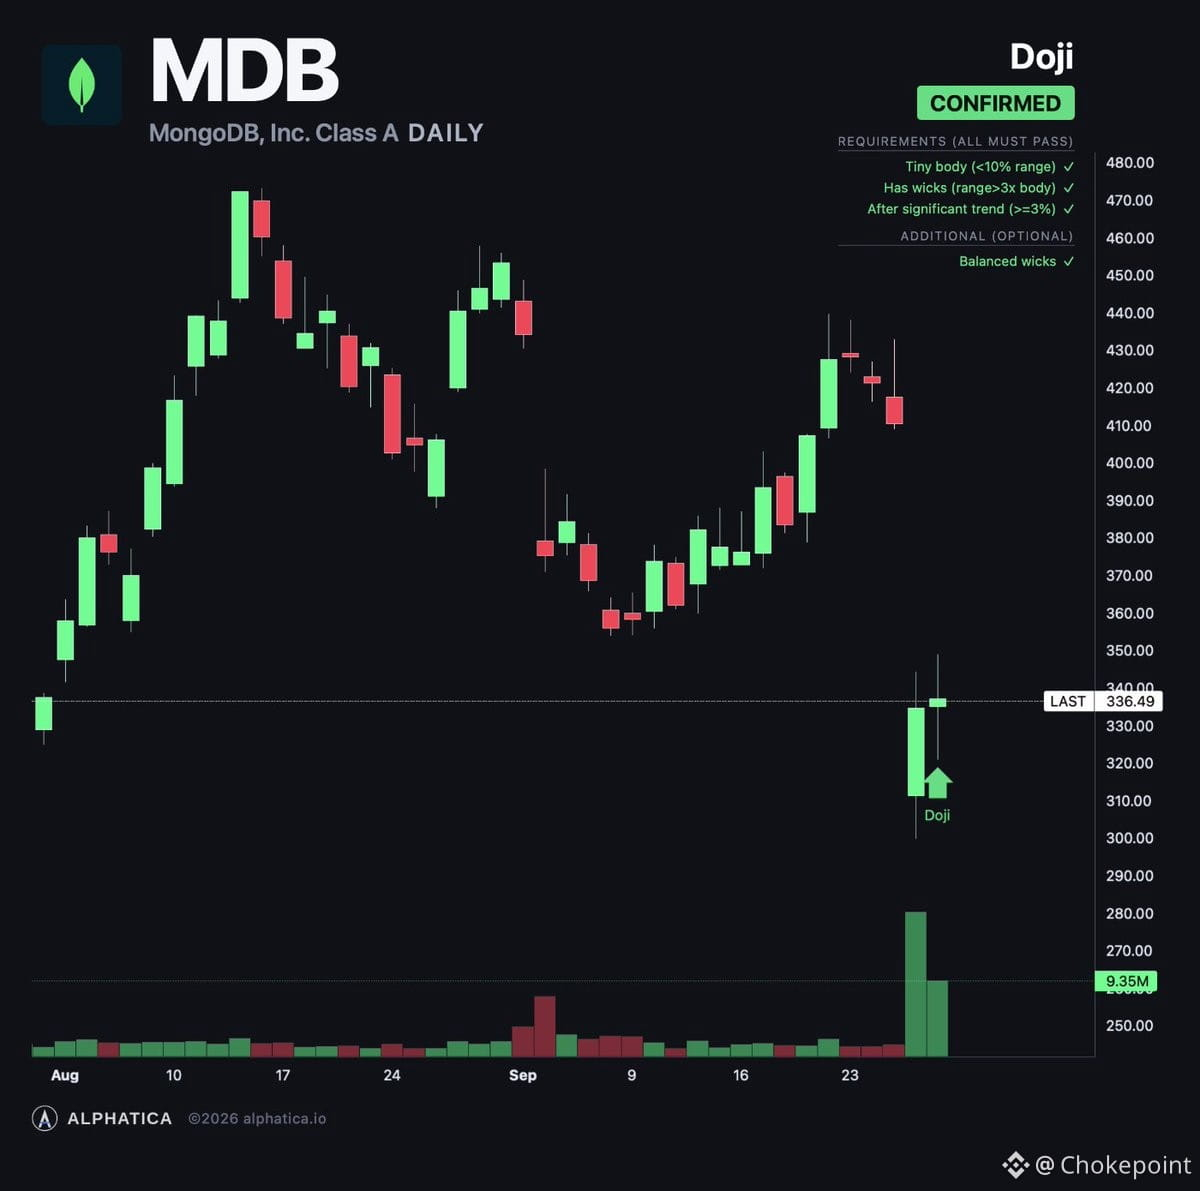
يبدو البيع المكثّف في $MDB وكأنه هلعٌ شديدٌ على خلفية خلفية/خَلَف، وليس شرخًا جوهريًا.
كان يوم المستثمرين إيجابيًا بهدوء — فقد قامت الإدارة برفع الإطار الزمني لثلاث سنوات على مستوى الشركة. ارتفع توجيه نمو Atlas إلى منتصف العشرينات من 20+، وارتفع ARR المتقدم على مستوى Enterprise إلى 10+، وتوسّع هامش التشغيل بمقدار 100–200 نقطة أساس سنويًا، وتحسّن تحويل التدفقات النقدية الحرة (FCF) إلى 80–100%، وأصبحت الشركة تحقق أرباحًا وفق GAAP بحلول FY27، كما أنهم يضعون أعينهم على قاعدة 50 بحلول نهاية الفترة. هذا ليس وضع شركة تستعد لمواجهة المتاعب.
التقديرات تتحرك *للأعلى* لا *للأسفل*. منذ الشهر الماضي: إيرادات FY27 +2%، وFY28 +2.5%. تقديرات الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) أعلى بنسبة 7.8% و6.5% على التوالي. تقديرات FCF ترتفع بنسبة 6.8% و7.9%. وإذا كان رحيل الرئيس التنفيذي قد أشار إلى مخاطر تنفيذ خفية، لكانت السوق تخفّض التقييمات بدلًا من رفعها.
يبدو هذا كمثال كلاسيكي على رد فعل مبالغ فيه تجاه عدم اليقين بشأن القيادة في اسم كانت مُسعّرة مسبقًا لتحقيق الكمال. نموذج الأعمال سليم، ومحركات النمو تزداد تسارعًا، ومسار الربحية يتقوّى. وإذا كان هناك هيكل عظمي، فسيظهر في الربع أو الربعين القادمين — لكن في الوقت الحالي، تقول الأرقام غير ذلك.