

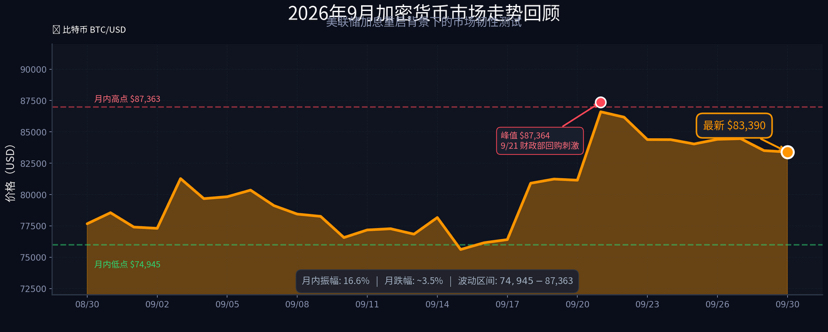

في سبتمبر 2026، شهدت البيئة الاقتصادية الكلية العالمية تحولًا عميقًا: فقد أعادت الاحتياطي الفيدرالي بدء رفع الفائدة بعد غياب ثلاث سنوات، رافعًا معدل الأموال الفيدرالية إلى نطاق 3.75%-4.00%؛ كما ارتفع عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى 5.20%، مسجلًا أعلى مستوى منذ عام 2007؛ وبلغ عائد سندات الخزانة لأجل 30 عامًا حاجز 5.5%، محققًا أعلى مستوى جديد خلال 22 عامًا. ومع ذلك، وعلى خلاف ما تعتاده الاعتقادات التقليدية، لم تنهَر عملة البيتكوين خلال دورة رفع الفائدة؛ بل أظهرت صمودًا نادرًا ضمن نطاق 75 ألف دولار إلى 87 ألف دولار. تتناول هذه المقالة تحليلًا معمقًا للمنافسة بين قوتين متلازمتين يواجههما سوق العملات الرقمية حاليًا: فمن جهة، ضغوط شدّ السيولة الناتجة عن إعادة بدء رفع الفائدة لدى الاحتياطي الفيدرالي، ومن جهة أخرى، دعم مشتريات هيكلي متولد عن عودة إحياء "صفقات تدهور/انخفاض قيمة العملة". كما تقدم المقالة توقعات استشرافية لمسار السوق في الربع الرابع وتوصيات عملية قابلة للتنفيذ.
أولاً، تحوّل في المشهد الكلي: الاحتياطي الفيدرالي يعيد تشغيل دورة رفع الفائدة، وتتغير بيئة الفائدة عالمياً بشكل حاد
في 16 سبتمبر 2026، أعلن الاحتياطي الفيدرالي رفع سعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس إلى نطاق 3.75%-4.00%، وهو أول رفع للفائدة منذ عام 2023. وكامن وراء هذا القرار هو الارتداد العنيد للتضخم في الولايات المتحدة: إذ ارتفع مؤشر CPI الأساسي شهرياً في أغسطس بنسبة 0.3%، متجاوزاً توقعات السوق البالغة 0.2%.
والأكثر إثارة للقلق هو فقدان السيطرة على عوائد السندات لأجل طويل. حتى 28 سبتمبر، ارتفع عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى 5.20%، وهو أعلى مستوى منذ عام 2007. أما عائد سندات 30 عاماً فقد تجاوز أيضاً 5.5%، مسجلاً أعلى مستوى خلال 22 سنة منذ عام 2004. لقد تجاوز الدين الفيدرالي الأميركي 40 تريليون دولار، وبلغت مصروفات الفوائد السنوية أكثر من 1.2 تريليون دولار، أي ما يعادل نحو 25% من الضرائب الفيدرالية. ويجري الآن تضخيم الحلقة الخبيثة: "إصدار سندات—دفع فائدة—توسع العجز—إصدار سندات جديدة" بشكل ذاتي.
تجدر الإشارة إلى أن هذه الجولة من رفع الفائدة تختلف جوهرياً عن دورة رفع الفائدة في 2022. ففي 2022 كانت الاحتياطي الفيدرالي قد بدأ من سعر فائدة صفري، مع مساحة كافية لرفع الفائدة؛ أما في هذه الجولة فإن نقطة البداية وصلت إلى 3.75%، وارتفعت أيضاً معدلات الفائدة على السندات لأجل طويل بالتزامن، ما قد يضغط على تقييمات الأصول الخطرة عالمياً بدرجة لا تقل عن الضغط الناتج عن رفع الفائدة على المدى القصير نفسه. أشارت مجلة كايشِن (Caixin Weekly) إلى أن هذه هي المرة الأولى منذ عام 2006 التي ترفع فيها كبرى البنوك المركزية في الولايات المتحدة وأوروبا واليابان الفائدة في الشهر نفسه، وأن عودة "الأسبوع الفائق للبنوك المركزية" تُمثل نهاية حاسمة تماماً لحقبة التيسير العالمي.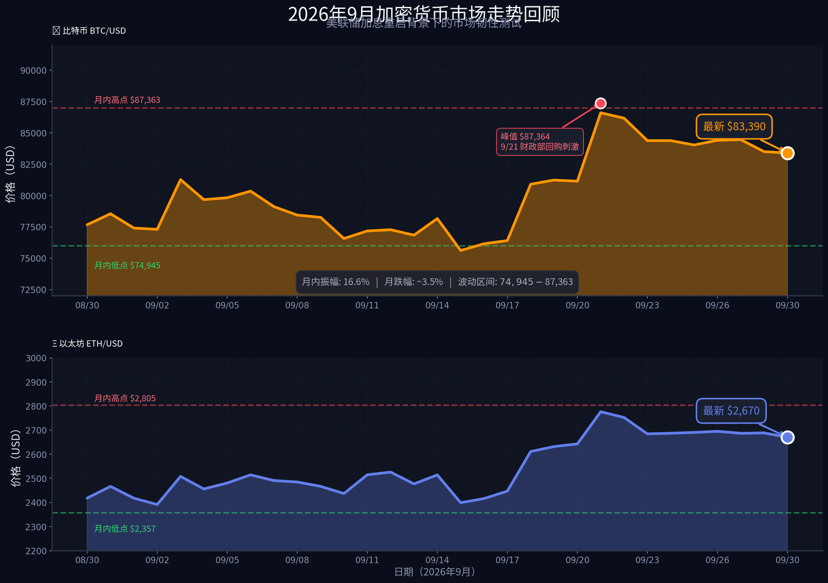
ثانياً، لغز متانة بيتكوين: بعد تنفيذ رفع الفائدة، لماذا لم تنخفض بل ارتفعت؟
وفقاً للمنطق التقليدي، يفترض أن يكون رفع الفائدة من قبل الاحتياطي الفيدرالي خبراً سيئاً كبيراً لسوق العملات المشفرة. ومع ذلك، بعد تنفيذ رفع الفائدة في 16 سبتمبر، لم تنهَر بيتكوين، بل ارتدت في الأيام التالية من 76,150 دولار إلى ما فوق 81,000 دولار. وتستحق هذه الظاهرة تحليلاً متعمقاً.
المنطق الطبقي الأول: آلية التسعير لعبارة "شراء التوقعات وبيع الحقائق". منذ صدور بيانات مؤشر أسعار المستهلك الأساسي لشهر أغسطس، كان السوق قد قام بالفعل بتسعير توقعات رفع الفائدة في سبتمبر بشكل كافٍ. ذكرت PANews أن السوق كان قد أتاح وقتاً كافياً مسبقاً لرفع الفائدة، ولذلك قد تكون استجابة السوق محدودة نسبياً إذا نفذ الاحتياطي الفيدرالي رفع الفائدة كما هو متوقع. في الواقع، قبل أن يتم تنفيذ رفع الفائدة فعلياً بين 10 و16 سبتمبر، كانت بيتكوين قد تراجعت بالفعل من فوق 79,000 دولار إلى قرابة 76,000 دولار، ما يعني أنها كانت قد أطلقت الضغوط مبكراً.
المنطق الطبقي الثاني: عودة إحياء "صفقة تراجع قيمة العملة". هذه هي الدافع الجوهري الأكثر أهمية في هذه الجولة من حركة السوق. أفادت التقارير بأن "صفقة تراجع قيمة العملة" تعود لتصبح السردية المسيطرة على السوق من جديد مع ضعف الدولار وارتداد الذهب وبيتكوين معاً بقوة. وأشار مسؤول الاقتصاد الكلي في 21Shares ستيفن كولتمن (Stephen Coltman) بشكل واضح إلى أن قيام وزارة الخزانة الأميركية بتوسيع حجم إعادة شراء السندات لأجل طويل هو "المحفز الأساسي" لارتفاع بيتكوين في هذه الموجة.
يكمن منطق ذلك في الآتي: عندما يقلق السوق من أن تقوم وزارة الخزانة الأميركية بعمليات إعادة شراء (الـrecurse/buybacks) بهدف خفض عوائد السندات لأجل طويل بشكل اصطناعي، فهذا يعني عملياً حقن السيولة في السوق، وهو ما يعادل نوعاً من "التيسير الكمي الضمني". بدأ المستثمرون يدركون أنه لا يستطيع النظام الأميركي خفض العجز عبر التقشف المالي، ولا يمكنه أيضاً تحمل آثار قتل الاقتصاد الناجمة عن ارتفاع الفائدة؛ وبالتالي، في النهاية لن يجد سوى السير في طريق "تحويل العجز المالي إلى نقود" القديم. في ظل هذه التوقعات، تبدو جاذبية بيتكوين كـ"ذهب رقمي" لمقاومة تراجع قيمة العملة الورقية قد ازدادت حتى في دورة رفع الفائدة.
المنطق الطبقي الثالث: الترابط بين بيتكوين والذهب بلغ أعلى مستوى منذ تفشي الجائحة. تُظهر بيانات من موقع Caixin/CNF/Financail (كما ورد) أن معامل الارتباط لآخر 90 يوماً بين بيتكوين والذهب قد ارتفع إلى أعلى مستوى إيجابي منذ الجائحة. وهذا يعني أن بيتكوين تنتقل من خصائص "الأسهم التكنولوجية عالية البيتا" إلى خصائص "أصول مقاومة للتضخم/التراجع في القيمة"، وأن هذا التحول البنيوي سيؤثر بعمق على منطق التسعير على المدى الطويل.
ثالثاً، تحليل بنية السوق: مستويات رئيسية، واتجاهات تدفقات الأموال، ومؤشرات المزاج
من منظور التحليل الفني، يقع بيتكوين حالياً ضمن نطاق تذبذب واسع بين 75 ألف دولار و87 ألف دولار. في 21 سبتمبر، وبسبب تحفيز خطة إعادة شراء السندات (استرداد/إعادة الشراء) من وزارة الخزانة، صعدت بيتكوين مؤقتاً إلى 86,603 دولار، لكنها تراجعت لاحقاً بعد أن تجاوز عائد سندات الخزانة الأميركية لأجل 10 سنوات 5.2% لتستقر قرب 83,000 دولار. حتى 30 سبتمبر، كانت بيتكوين عند 83,390 دولار، بانخفاض شهري يقارب 3.5%، لكن اتساع التذبذب بلغ 12%.
بالنسبة للمستويات السعرية الرئيسية، فإن 84,000 دولار هي خط الفصل بين قوى الصعود والهبوط في الفترة الأخيرة. يقع هذا المستوى عند قمة الارتدادات المتعددة في سبتمبر، ويقع أيضاً ضمن نطاق متوسط 200 يوم. إذا أمكن اختراقه بشكل فعّال، فسيكون ذلك ممهداً لتحدي القمة السابقة عند 91,000 دولار. أما إذا فشل السعر في الاحتفاظ واستُسلمت المقاومة، فإن قاع سبتمبر عند 76,000 دولار قد يُستنزف أكثر، ما قد يدفع السعر إلى مزيد من الهبوط نحو 72,000 دولار.
يبدو أداء الإيثيريوم أضعف نسبياً: في 30 سبتمبر كان عند 2,670 دولار، بارتفاع شهري يقارب 3%، لكنه لا يزال بعيداً عن المستوى النفسي البالغ 3,000 دولار. يتواصل هبوط سعر ETH/BTC، ما يعكس أنه في ظل بيئة تشديد السيولة يميل السوق إلى الاحتفاظ بالأصول المشفرة التي تتمتع بأفضل سيولة.
بالنسبة للبيانات على السلسلة، فقد سجلت صناديق بيتكوين المتداولة (ETFs) تدفقات صافية إلى الداخل بشكل متواصل خلال الأسابيع الثلاثة الأولى من سبتمبر، لكن في الأسبوع الأخير من سبتمبر ظهر تباطؤ واضح. كما انخفض حجم العقود المفتوحة في سوق المشتقات بحوالي 15% مقارنةً بشهر أغسطس، ما يشير إلى أن الأموال الممولة بالرافعة المالية أصبحت أكثر حذراً في ظل عدم اليقين حول رفع الفائدة.
رابعاً، نظرة الربع الرابع: سيناريوهات ثلاثة وخطط المواجهة
بالنظر إلى الربع الرابع، فإن المتغيرات الأساسية التي يواجهها سوق العملات المشفرة هي: ما إذا كان الاحتياطي الفيدرالي سيُعاود رفع الفائدة في أكتوبر أو ديسمبر، وما إذا كان عائد سندات الخزانة الأميركية لأجل 10 سنوات يمكن أن يستقر دون 5.5%.
سيناريو 1: رفع الفائدة مرة أخرى في أكتوبر من قبل الاحتياطي الفيدرالي، وتجاوز عائد سندات الخزانة الأميركية 5.5% (احتمال يقارب 35%). إذا استمر ارتفاع مؤشر CPI الأساسي في أكتوبر بما يتجاوز التوقعات، فقد يضطر الاحتياطي الفيدرالي إلى رفع الفائدة بشكل متتابع. عندها ستفسح سردية "صفقة تراجع قيمة العملة" المجال لواقع "سحب السيولة"، وقد تهبط بيتكوين إلى نطاق 72,000-75,000 دولار. استراتيجية المواجهة: خفض مراكز الرافعة المالية، وزيادة حيازة العملات المستقرة (stablecoins) والانتظار لفرصة دخول أفضل.
سيناريو 2: الاحتياطي الفيدرالي ثابت دون تغيير، وعوائد الفائدة في حالة تذبذب عند مستويات مرتفعة (احتمال يقارب 45%). هذا هو السيناريو السائد وفق تسعير عقود الفائدة في بورصة CME حالياً. يتوقع السوق أن احتمال رفع الفائدة في أكتوبر يبلغ نحو 49%، واحتمال أن يتم رفع الفائدة مرة واحدة على الأقل خلال العام يبلغ حوالي 87%. في هذا السيناريو، من المرجح أن تحافظ بيتكوين على تذبذب داخل نطاق 75 ألف-90 ألف دولار، وتوجد فرص بنيوية في العملات البديلة عالية الجودة وبروتوكولات DeFi. استراتيجية المواجهة: التداول ضمن النطاق (شراء عند القاع وبيع عند القمة)، مع التركيز على إشارة اختراق 84,000 دولار.
سيناريو 3: هبوط التضخم بشكل يفوق التوقعات وتَفَتُّح دورة رفع الفائدة مبكراً (احتمال يقارب 20%). إذا تراجع سعر النفط أو زالت آثار الرسوم/التعريفات، فقد يهدأ التضخم بسرعة في الربع الرابع، وسيتحصل الاحتياطي الفيدرالي من جديد على مساحة لخفض الفائدة. عندها قد تتمكن بيتكوين من تحدي 91,000 دولار وحتى القمة السابقة عند 126,000 دولار. استراتيجية المواجهة: التخطيط المبكر وزيادة مراكز BTC وETH الأساسية، مع مراقبة تدفقات أموال صناديق ETF باعتبارها مؤشراً رائداً.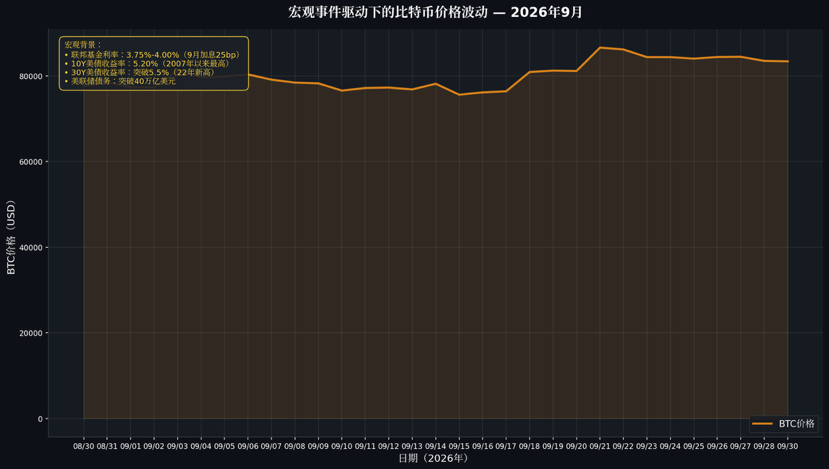
خامساً، نصائح عملية للمستثمرين
أولاً، إعادة تقييم نطاق المخاطر. في البيئة الكلية الحالية لـ"ارتفاع الفائدة لفترة طويلة"، سترتفع تقلبات الأصول المشفرة بشكل منهجي. يُنصح بالتحكم في نسبة تخصيص الأصول المشفرة ضمن حدود يمكن تحملها، وتجنب استخدام رافعة مالية تزيد على 3 أضعاف.
ثانياً، التركيز على استمرارية "صفقة تراجع قيمة العملة". إن الارتباط العالي بين بيتكوين والذهب هو السردية الأساسية في السوق حالياً. وينبغي للمستثمرين أن يراقبوا أيضاً في الوقت نفسه مسار الذهب، ومؤشر الدولار (والذي بلغ حالياً 101.0)، إضافة إلى عمليات إعادة شراء سندات الخزانة الأميركية من قبل وزارة الخزانة. إذا استمر الدولار في القوة، فسيتعرض سيناريو "الذهب الرقمي" في بيتكوين للاختبار.
ثالثاً، استخدام التقلبات في تنفيذ تداول شبكي (Grid Trading). ضمن نطاق التذبذب الواسع بين 75 ألف و90 ألف دولار، يمكن لاستراتيجية التداول الشبكي التقاط عوائد ناتجة عن التقلبات بفعالية. يُنصح بتقسيم رأس المال إلى 5-8 شرائح تدريجية، ووضع أوامر الشراء/البيع عند مستويات الدعم الرئيسية (76,000 و78,000 دولار) وعند مستويات المقاومة (84,000 و87,000 دولار).
رابعاً، متابعة عائد سندات الخزانة الأميركية لأجل 10 سنوات عن كثب. العائد الحالي البالغ 5.20% يقترب بالفعل من "الحد الفاصل الحاسم" الذي حذر منه كبير محللي بنك أمريكا (Bank of America) هارتنيت (Hartnett). إذا استمر عائد سندات 30 عاماً في الثبات فوق 5.5%، فستواجه الأصول الخطرة عالمياً ضغوط إعادة تسعير منهجية، ومن الصعب أن يظل سوق العملات المشفرة بمنأى عن ذلك.
خامساً، الحفاظ على الحساسية لإشارات السياسة. أكد رئيس الاحتياطي الفيدرالي وورش (Kevin Warsh) دائماً على ضرورة تقليص آثار تدخّل البنك المركزي في السوق؛ وهذا يعني أن لدى الاحتياطي الفيدرالي رغبة محدودة في التدخل في العوائد طويلة الأجل. ينبغي للمستثمرين أن يركزوا أكثر على هيكل إصدار السندات من وزارة الخزانة وعلى عمليات إعادة الشراء، بدلاً من مراقبة قرارات الفائدة لدى الاحتياطي الفيدرالي وحدها.
سوق العملات المشفرة في سبتمبر 2026 عند نقطة توازن دقيقة. من جهة، يشكل قرار الاحتياطي الفيدرالي بإعادة تشغيل رفع الفائدة واندفاع عوائد سندات الخزانة الأميركية إلى الأعلى ضغطاً ملموساً على السيولة. ومن جهة أخرى، فإن عودة "صفقة تراجع قيمة العملة" تمنح بيتكوين طلباً شرائياً بنيوياً ثابتاً. إن الصراع بين هاتين القوتين المزدوجتين هو ما يحدد أنه خلال الأشهر المقبلة قد لا يظهر اتجاه أحادي واضح في السوق، وسيصبح التذبذب الواسع هو الحالة المعتادة.
بالنسبة للمستثمرين، هذا يمثل تحدياً وفرصة في آن واحد. في بيئة معقدة يتواجد فيها "ارتفاع الفائدة لفترة طويلة" جنباً إلى جنب مع "تحويل العجز المالي إلى نقود"، لن تكون استراتيجية "الشراء والاحتفاظ" البسيطة فعّالة بعد الآن؛ وستصبح إدارة المراكز بدقة والالتقاط الحاد للإشارات الكلية هي المصدر الأساسي للعوائد الإضافية. تتحول بيتكوين من "أصل للمضاربة" إلى "أصل للتحوط الكلي"، وآلام هذا التطور هي الدورة التي يجب على كل مشارك في السوق أن يمر عبرها.


