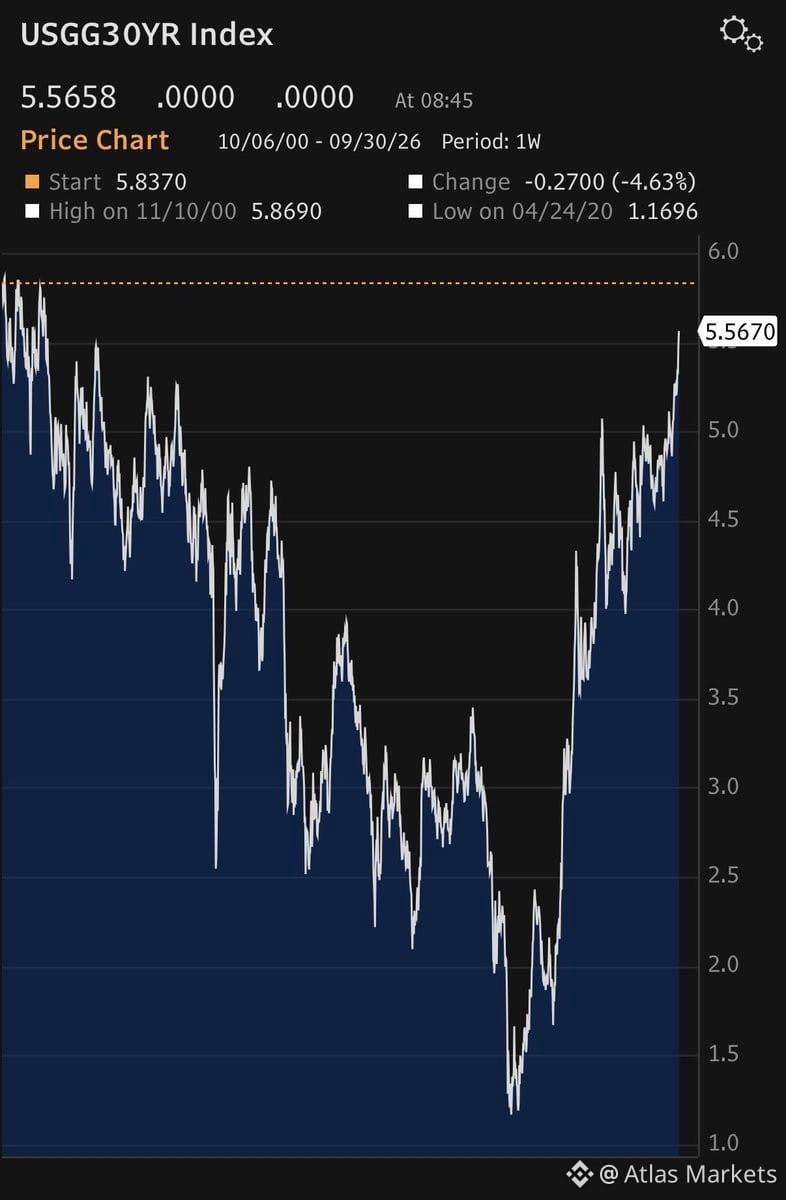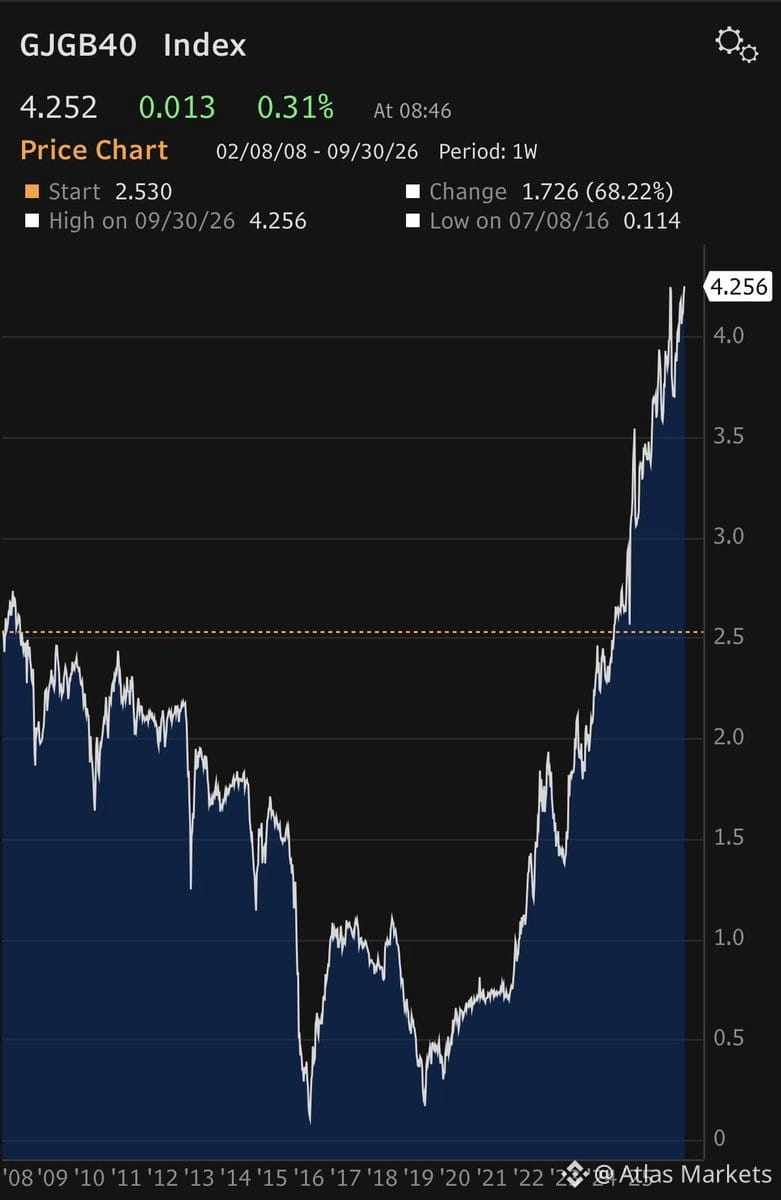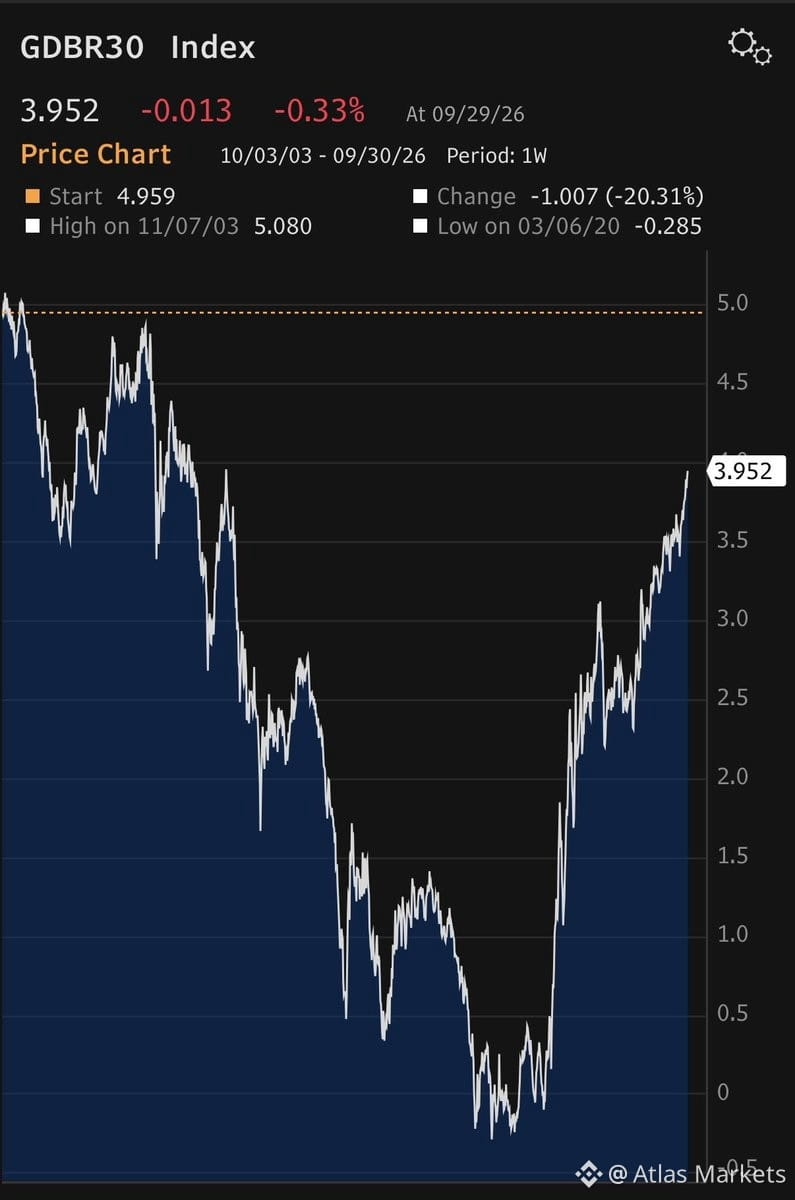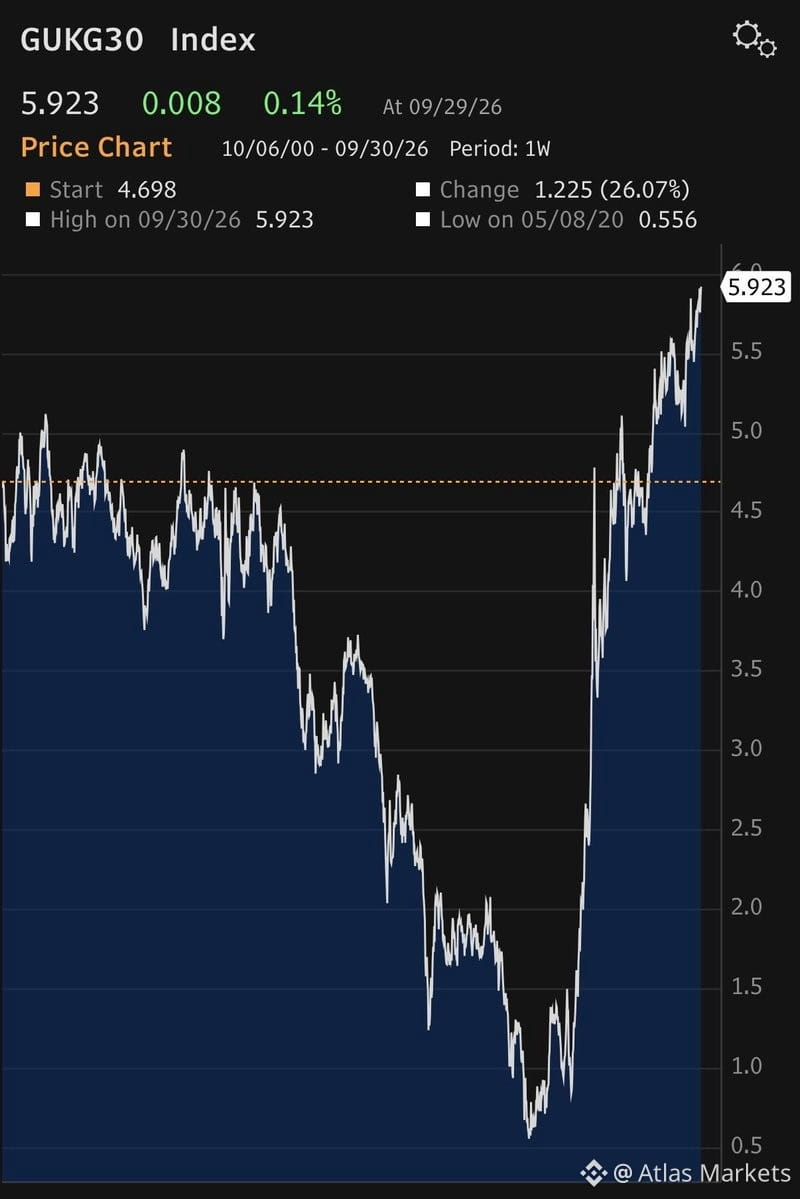
تكاليف الاقتراض الحكومية طويلة الأجل في الولايات المتحدة واليابان وأوروبا وصلت للتو إلى أعلى مستوياتها عبر الأجيال. وهذا ليس مجرد تجريد—بل هو قيد حقيقي على المرونة المالية. لا تستطيع الحكومات حل الأزمة المقبلة عبر الإنفاق كما فعلت في 2020. إن مجموعة أدوات السياسة تتقلص بسرعة.
لقد عادت السياسة النقدية لتكون الرافعة الرئيسية الوحيدة المتبقية للطوارئ. وهذه مشكلة. فالبنوك المركزية مثقلة بالفعل، والميزانيات العمومية منتفخة، وذخيرة خفض الفائدة محدودة. إذا حدث خلل—ركود، ضغوط مالية، صدمة جيوسياسية—فلا تتوقع تحفيزاً مالياً واسع النطاق. توقّع خفضاً للفوائد وحقن سيولة، لكن ربما لا تكون كافية.
هذا السيناريو يغير قواعد اللعبة بالنسبة للأصول ذات المخاطر. كانت الدعوم المالية سبباً رئيسياً وراء الارتفاع القوي للأسهم بعد كوفيد-19. وبدون هذه المظلة الآمنة، قد تتصاعد التقلبات بشكل أشد وقد تستغرق التعافيات وقتاً أطول. راقب عوائد السندات السيادية عن كثب—فهي تشير إلى تحول هيكلي في كيفية تعامل الحكومات والأسواق مع حالة الركود المقبلة.