
معظم المحادثات المتعلقة بـ $GALA في الوقت الحالي تتركز على تعافي السعر. برأيي أن القصة الأكثر إثارة للاهتمام تكمن تحت بيانات الشراء والبيع.
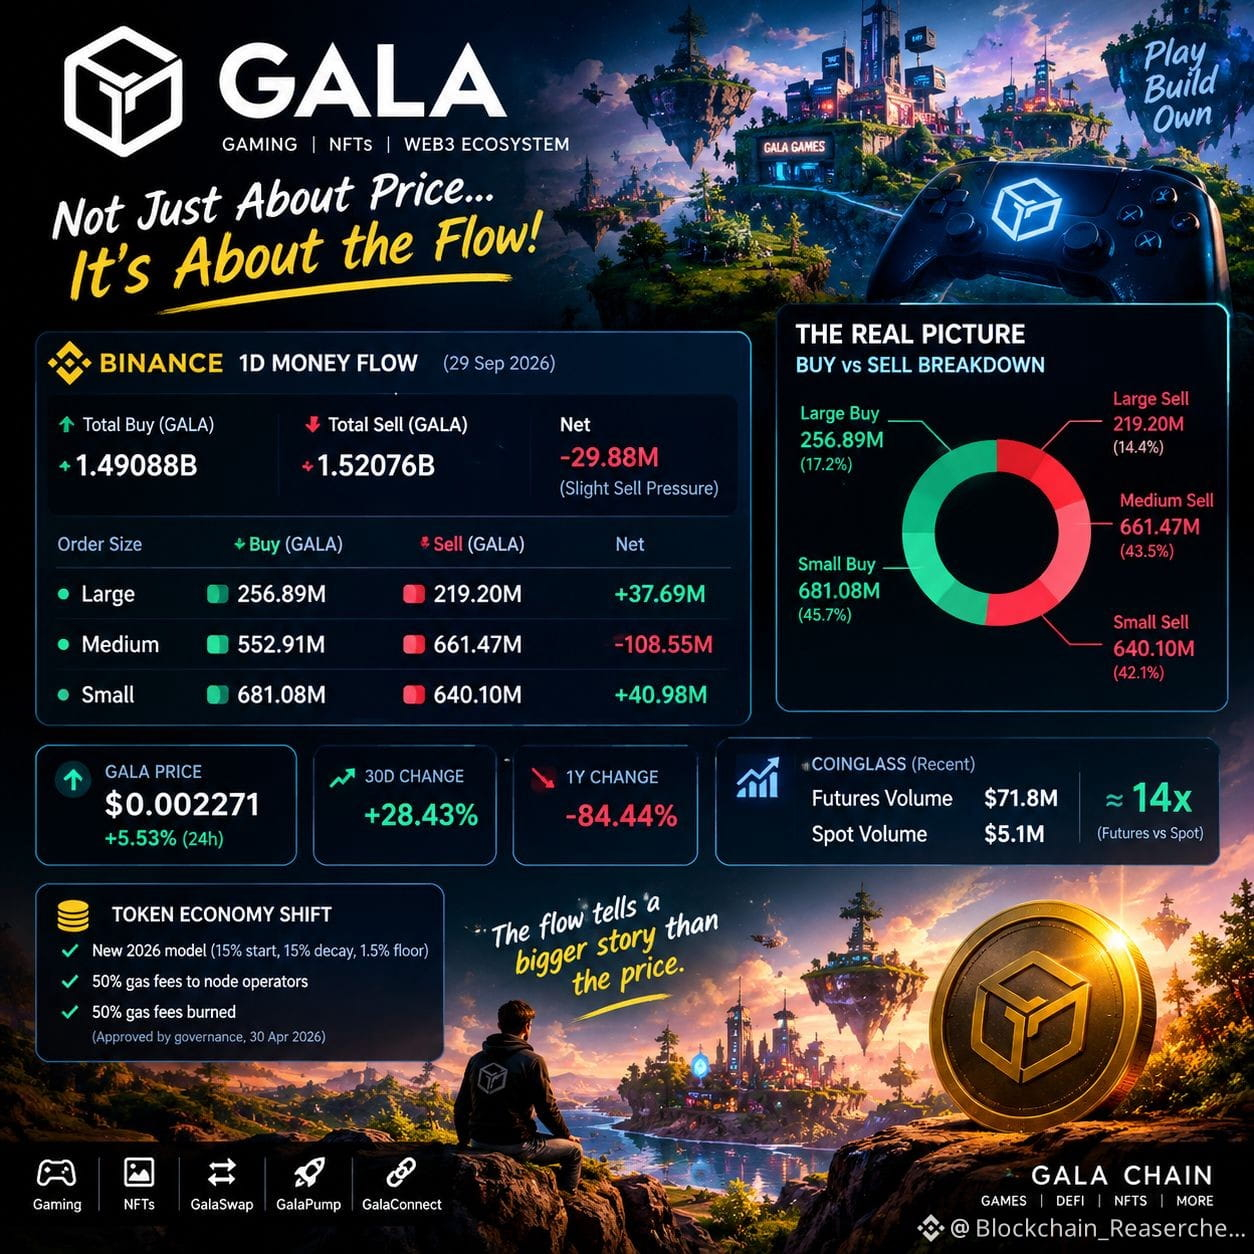
في لقطة تدفق الأموال (money-flow) على Binance لمدة يوم واحد (1D)، وصل الشراء إلى 1.49088B من GALA بينما بلغ البيع 1.52076B—أي صافي بيع يبلغ فقط 29.88M GALA. وهذا قريب بشكل مدهش من حالة التوازن.
لكن التفصيل أكثر إفصاحًا:
الطلبات الكبيرة: تم شراء 256.89M مقابل بيع 219.20M → +37.69M صافي شراء
الطلبات المتوسطة: تم شراء 552.91M مقابل بيع 661.47M → −108.55M صافي بيع
الطلبات الصغيرة: تم شراء 681.08M مقابل بيع 640.10M → +40.98M صافي شراء
إذًا العنوان ليس ببساطة “يتم بيع GALA”. التدفق مجزأ: كانت الطلبات الكبيرة والصغيرة صافي مشترٍ، بينما وفرت الطلبات المتوسطة معظم ضغط البيع.
وفي الوقت نفسه، كانت GALA عند نحو 0.002271$، مرتفعة تقريبًا 28.43% خلال 30 يومًا، لكنها ما زالت منخفضة 84.44% خلال سنة واحدة.
وهناك طبقة أخرى: أظهرت بيانات CoinGlass الحديثة حجم تداول العقود الآجلة بنحو 71.8M$ مقابل 5.1M$ لحجم التداول الفوري (spot). هذا يعني أن المشتقات تلعب دورًا أكبر بكثير في نشاط التداول الحالي مما يتيحه التداول الفوري وحده.
وتحت كل ذلك، تقوم Gala بتغيير بنيتها النقدية (monetary architecture): نموذج الحوكمة لعام 2026 ينتقل بعيدًا عن إطار الحد الأقصى الصلب القديم البالغ 50B، نحو انبعاثات متناقصة، مع تخصيص جزء من رسوم غاز GalaChain للعُقد (nodes) وحرق الباقي.
لذلك، السؤال الحقيقي ليس فقط ما إذا كانت GALA تُشترى أو تُباع.
بل: ما مقدار هذا التعافي السعري الذي يأتي من الطلب الفوري الحقيقي، وما مقدار ما يتم تشكيله عبر المشتقات واقتصاد توكن متغير؟