#earningsseason 🔥 $MU EARNINGS: BULLISH — BUT THE REAL TEST IS FY2027
ستعلن Micron عن أرباح الربع الرابع من السنة المالية 2026 غدًا، والإعداد الحالي أكبر من مجرد تحقيق أرباح يفوق التوقعات.
تحيّزي: متفائل أساسياً — لكنني لن أندفع وراء MU بشكل أعمى قبل صدور النتائج.
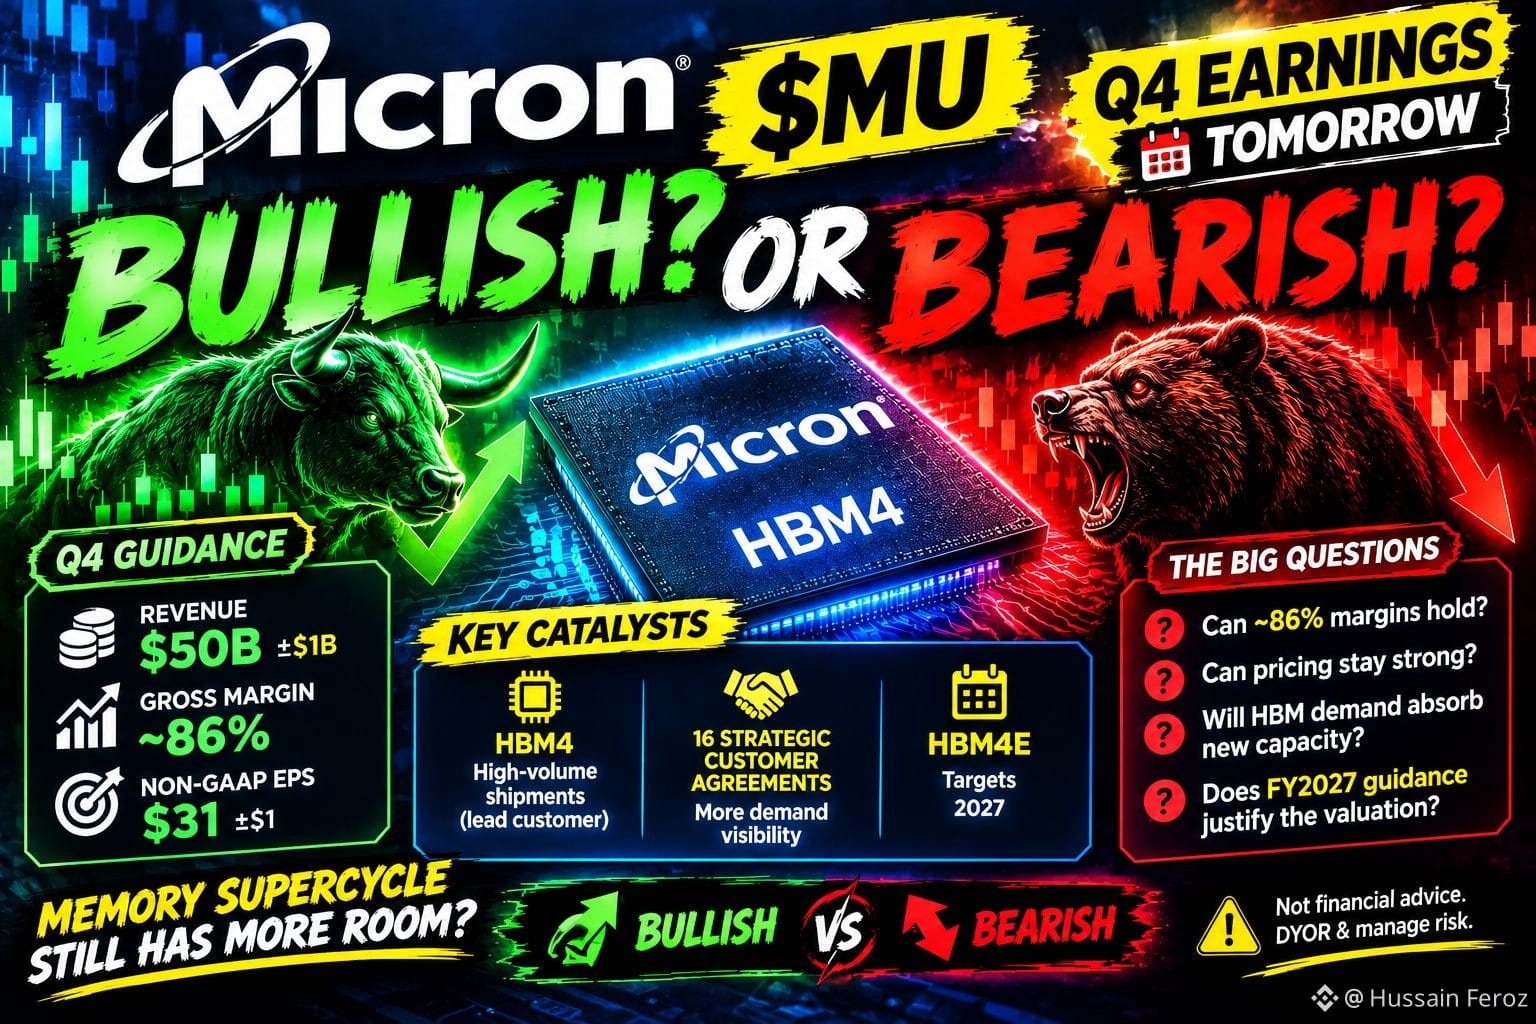
أهداف Micron للربع الرابع مُتقدمة بالفعل:
💰 الإيرادات: 50 مليار دولار ± 1 مليار
📈 هامش الربح الإجمالي: حوالي 86%
⚡ ربحية السهم غير المتوافقة مع مبادئ GAAP: 31 دولاراً ± 1
كانت إيرادات الربع الثالث 41.46 مليار دولار، مع هامش إجمالي GAAP بلغ 84.6%.
🚨 المحفز الحقيقي: HBM + التوجيهات المستقبلية
تقول Micron إن HBM4 بدأ بالفعل بالشحن بكميات كبيرة لعميل رئيسي، بينما تستهدف HBM4E إنتاج 2027.
لكن سهم MU بالفعل مرتفع بنحو ~269% منذ بداية العام (YTD).
لذا يحتاج السوق إلى أكثر من مجرد مفاجأة إيجابية.
يحتاج إلى إجابات:
هل يمكن أن يستمر هامش ~86%؟
هل تظل تسعيرة HBM/DRAM قوية؟
هل يمكن للطلب استيعاب السعة الجديدة؟
هل ستُبرر توجيهات FY2027 التقييم؟
توقعات Samsung الأخيرة تضيف منعطفاً آخر: قد يصل HBM إلى قرابة 30% من سعة رقائق DRAM العالمية في العام المقبل.
🎯 إعدادي
🟢 متفائل: ربع رابع قوي + هامش 86%+ + نظرة قوية لـ FY2027
🔴 متشائم: تحقيق أرباح + توجيهات مستقبلية أضعف = احتمال “بيع بعد الخبر”
رأيي: 🟢 أساسيات متفائلة، ⚠️ بحذر من مطاردة حركة ما قبل الأرباح.
تجاوز الربع الرابع ليس القصة الحقيقية.
توجيهات FY2027 هي الأهم.
هل تعتقد أن دورة الذاكرة الفائقة (supercycle) لا تزال لديها مجال أكبر للتقدم؟ 👇
#EarningsSeason #MU #Micron #AI #HBM
ليست نصيحة مالية. قم بإجراء بحثك الخاص (DYOR) وادِر المخاطر.