
متفائل بشأن $MU : دورة الذاكرة فائقة الطول ليست في ذروتها — إنها تزداد قوة فقط.
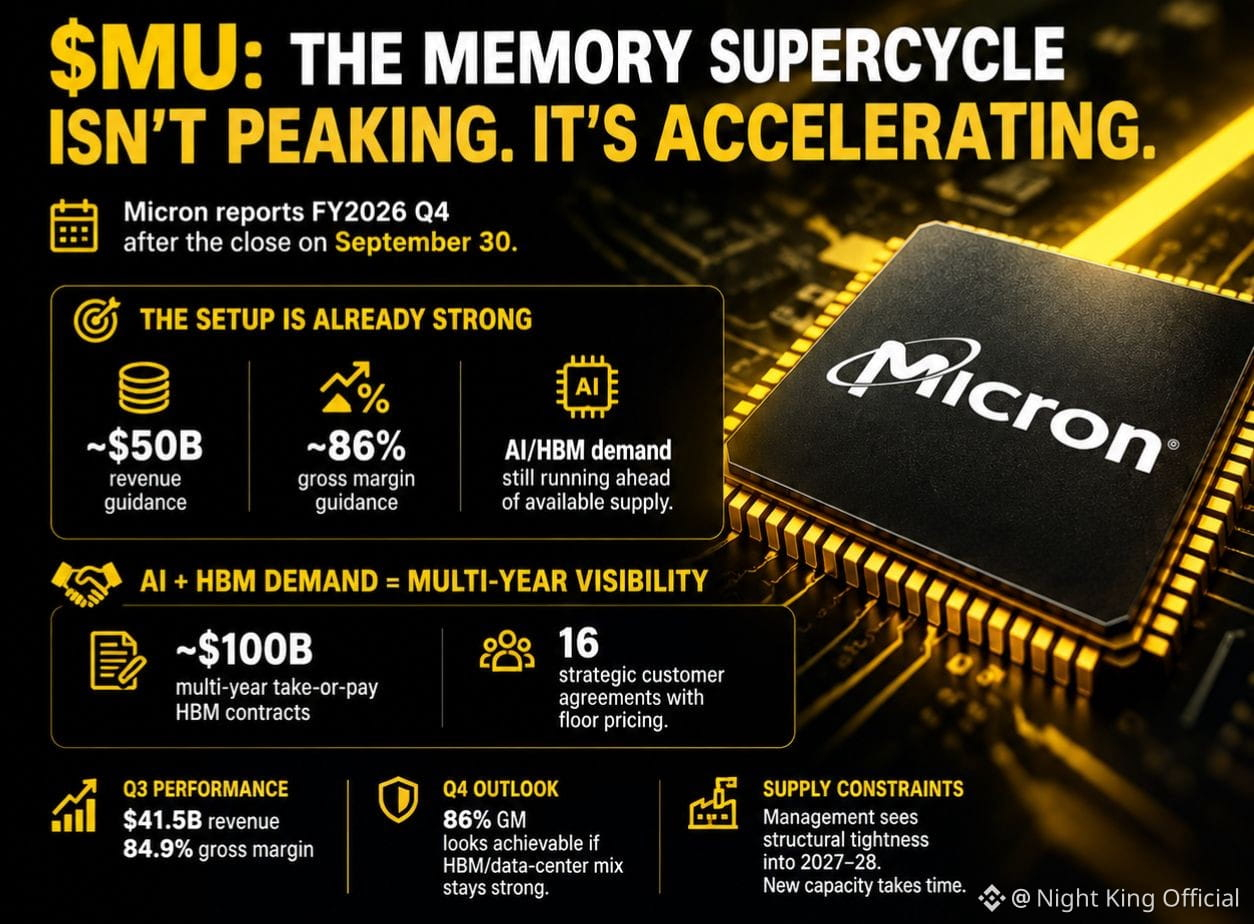
MU تنزل أرقام الربع الرابع من السنة المالية 2026 بعد الإغلاق في 30 سبتمبر. التوجيهات أصلاً عند 50 مليار دولار إيرادات و86% هامش إجمالي. السوق يتوقع تراجعًا، لكن الهيكل يبدو قويًا.
لماذا ما زلت متفائلًا:
لا يزال طلب الذكاء الاصطناعي + HBM يتجاوز العرض. قامت Micron بتأمين ما يقارب 100 مليار دولار من عقود HBM متعددة السنوات بنظام خذ أو ادفع، بالإضافة إلى 16 اتفاقًا استراتيجيًا مع عملاء بسعر أرضي. هذا ينقل القصة من تسعير الدورة وحده إلى وضوح مرتبط بالعقود.
الربع الثالث سبق أن حقق هامش إجمالي 84.9% على إيرادات 41.5 مليار دولار. تحقيق 86% في الربع الرابع يبدو قابلًا للتحقق جدًا إذا ظل المزيج ثقيلًا على HBM/مراكز البيانات واستمر التسعير.
الإدارة ما زالت تقول إن قيود العرض تبدو بنيوية حتى 2027–2028. السعة الجديدة لا تظهر بين ليلة وضحاها.
السؤال الحقيقي ليس ما إذا كانت أرقام الربع الرابع قوية. بل: كم وقت يمكن لهذه الدورة الفائقة الاستمرار فعليًا قبل أن تلحق السعة بالركب.
أين أنتم تستهدفون MU بعد الإعلان؟ ما زلتم تضيفون على الانخفاضات أم تأخذون بعض الربح؟
#EarningsSeason #MU