【CJ الارتياب التقدم 05/14】
أخطر لحظة لعمليات المراجحة عبر معدل التمويل غالبًا ليست عند فتح الصفقة، بل عندما تعتقد أنك قد ربحت بما يكفي وتستعد للخروج.
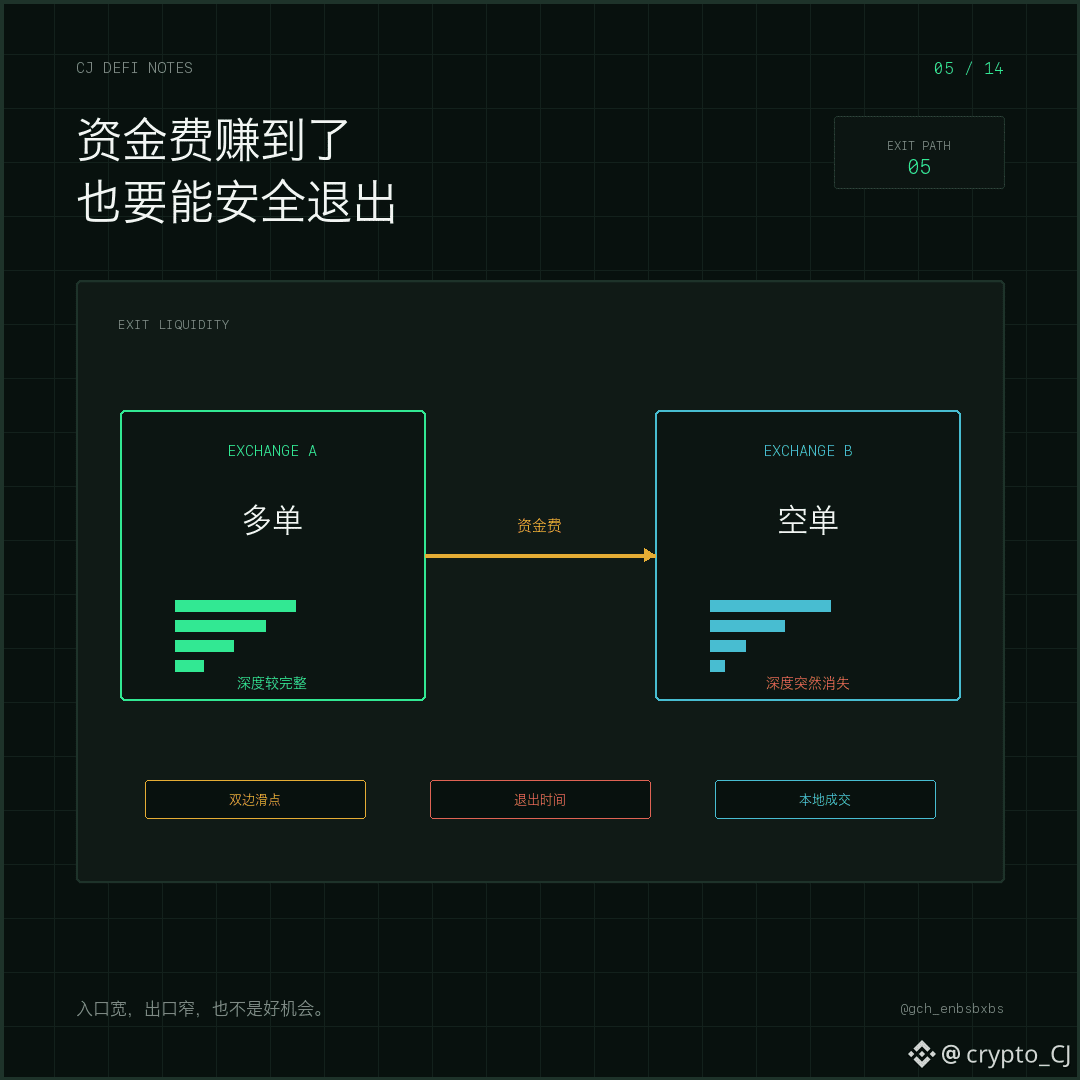
المراجحة في السوق الفورية يمكنها نقل الأصول من منصة رخيصة إلى منصة أغلى، وبعد التسوية يتمكن الجانبان من إعادة موازنة المخزون. أما المراكز الآجلة للتحوط عبر منصات مختلفة: صفقة الشراء من منصة (A) لا يمكن نقلها إلى منصة (B) لإغلاقها هناك؛ يجب أن يتم الإغلاق في كلتا المنصتين عبر تنفيذ محلي. طالما أن عمق دفتر الأوامر مختلف، فلن يكون الخروج متزامنًا بشكل طبيعي.
على السطح، أنت تمتلك مركز شراء واحدًا ومركز بيع واحدًا، والاتجاهات مكشوفة بشكل قريب من الحياد، وما زلت تتلقى رسوم التمويل. لكن في سيناريوهات السوق المتطرفة، قد يختفي عمق المنصة الأصغر فجأة: يتم تنفيذ جهة أولًا، بينما تضطر الجهة الأخرى إلى دفع انزلاق هائل؛ كما قد يستمر أساس السعر (الفرق بين السوقين) في التوسع بدل أن يتقارب كما هو متوقع. ما تراكم على الورق من فرق رسوم لعدة أيام قد يُعاد دفعه بالكامل في عملية الإغلاق الواحدة.
لذلك قبل فتح الصفقة لا يكفي مقارنة معدل التمويل فقط، بل يجب اختبار الانزلاق في طرفي العملية تحت أحجام تداول مختلفة، والعمولات، والهامش المتاح، ووقت أسوأ سيناريو للخروج. المراجحة ليست «افتح الصفقة وانتظر المال»؛ إنها مسار يجب أن يمر كاملًا دون انقطاع. يبدو المدخل واسعًا، لكن المخرج فتحة واحدة فقط—مثل هذه الفرص لا تناسب زيادتها عبر تضخيم حجم المركز.
المنشور التالي: بعض فروق الأسعار لا توجد إلا لثوانٍ—لماذا يمكن أن تكون «إبرة» السوق الفورية فرصةً وفخًا؟
#资金费率 #إدارة مخاطر المراجحة