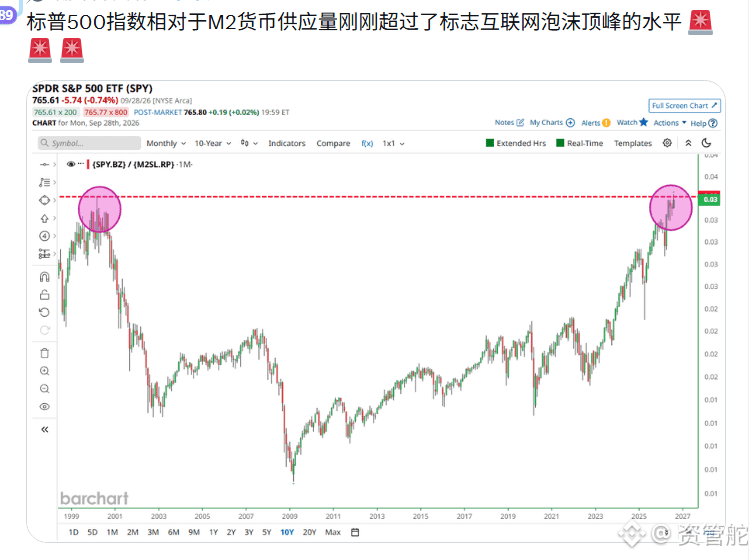
نسبة مؤشر S&P 500 إلى إجمالي المعروض النقدي M2، تجاوزت للتو مستوى قمة فقاعة الإنترنت في عام 2000. هذا مقياس بصري يوضح مدى غلوّ التقييم إلى أي حد.
في المرة السابقة، احتاج الناسدق إلى خمسة عشر عامًا لاستعادة ما فاته عند هذا المستوى.
لكن هذه المرة يوجد متغير مختلف. إذ إن M2 نفسها تعاود التوسع، وحوض السيولة يتضخم، وبالتالي فإن ارتفاع هذه النسبة لا يعني بالضرورة أن الأمر كله مجرد إشارة إلى فقاعة. بما أن أسواق الأسهم الأمريكية غالية، فلابد أن يجد المال منفذًا. فالأصول النادرة التي يكون إجماليها ثابتًا بطبيعتها تُعد أحد المرشحين لهذه إعادة التقييم.
عندما يصل التقييم إلى قيمه القصوى، قد يستمر السوق أحيانًا في التقدم لفترة أخرى. لكن التاريخ موجود هناك، أما هامش الخطأ في هذا الموضع فهو منخفض جدًا.
#标普500 #M2 #估值