

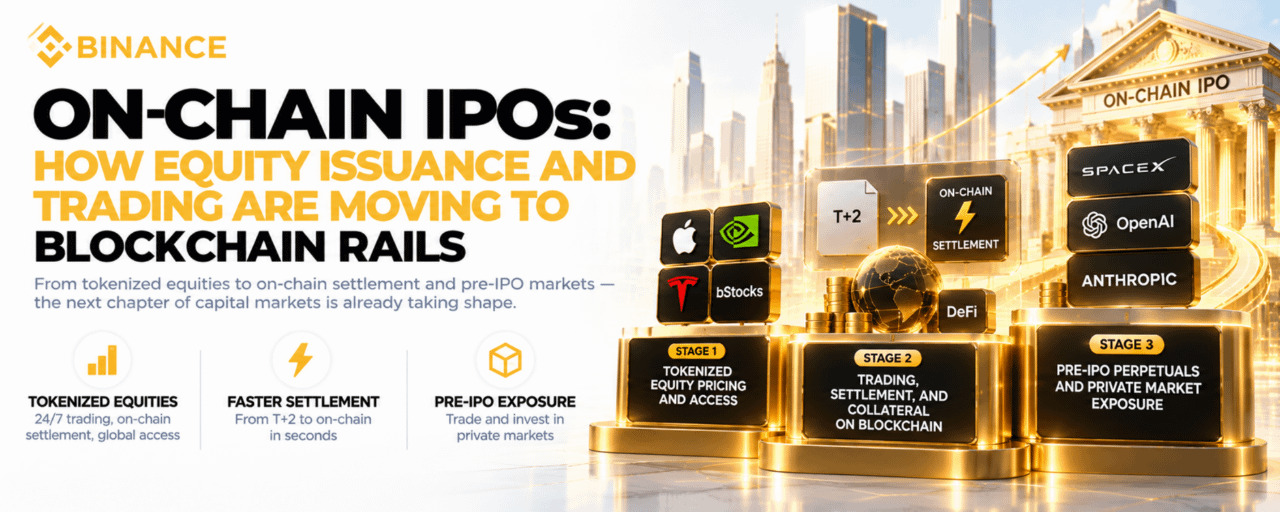

الـ IPOs على السلسلة: كيف يتحرك إصدار الأسهم والتداول إلى منصات البلوك تشين
قدّم CZ توقعًا، وبالنظر إلى ما حدث لاحقًا، يبدو أقل كونه تنبؤًا وأكثر كونه خارطة طريق لمنتج: ستنتقل الطروحات للاكتتاب العام إلى البلوك تشين. ستتم عملية الطرح العام — حيث تجمع شركة خاصة رأس مالًا من خلال بيع أسهم لمستثمرين من الجمهور — في النهاية على البنية التحتية للبلوك تشين بدلًا من الأنظمة التقليدية لكلٍ من بنوك الاستثمار والبورصات وشركات المقاصة.
التوقع صحيح من حيث الاتجاه. لكن الملاحظة الأكثر إثارة للاهتمام هي أن الانتقال جارٍ بالفعل، وهو يحدث على ثلاث مراحل متميزة تعمل عليها Binance عبر تنفيذها بشكل متسلسل.
لماذا لم يعد مسار الاكتتاب العام التقليدي مناسبًا لوتيرة التعطيل؟
صُمّم مسار الطرح الأولي التقليدي للاقتصاد المالي قبل الرقمنة. الخطوات المعنية — تقديم نشرة إلى جهة تنظيم الأوراق المالية، وتنفيذ جولة ترويجية مع مستثمرين مؤسسيين، وتسعير الأسهم عبر عملية بناء سجل الطلبات، ثم الإدراج في البورصة، وبعدها بدء تداول السوق الثانوي — قد تستغرق من ستة إلى ثمانية عشر شهرًا وتكلف عشرات الملايين من الدولارات في رسوم بنكية وتكاليف قانونية وأعباء امتثال.
صُمّم النظام لعالم كانت فيه المعلومات تنتقل ببطء، وكان الثقة تتطلب وسطاء ماديين، وكانت التسوية تتطلب بنية تحتية مركزية للتقاص والتسوية. لا تنطبق أي من هذه القيود بالطريقة نفسها في عالم يمكن للـبلوك تشين من خلاله تسوية المعاملات في ثوانٍ، وفي عالم تكون فيه المعلومات متاحة علنًا وفوريًا، وفي عالم يمكن للعقود الذكية أن تفرض الشروط الاقتصادية للاستثمار دون الحاجة إلى أمين حفظ يمسك بالأصل الأساسي.
لا تعد “احتكاكية” الاكتتاب العام التقليدي ميزة. بل هي إرث للقيود التي بُني تحتها النظام. ومع قيام بنية تحتية للبلوك تشين بإثبات أنها تستطيع أداء الوظائف الأساسية لإصدار الأسهم والتداول — اكتشاف السعر والتسوية والحفظ والوصول — بكفاءة أكبر، يصبح من الأصعب تجاهل الجانب الاقتصادي للانتقال إلى مسارات على السلسلة.
المرحلة الأولى: تسعير الأسهم المرمّزة وإتاحة الوصول
المرحلة الأولى من التحول هي الأكثر تقدمًا: إصدارات مُرمّزة من الأسهم المدرجة بالفعل توفر وصولًا إلى التعرض السعري للأسهم التقليدية عبر بنية تحتية للبلوك تشين.
أسهم Binance bStocks — التي تم إطلاقها في يونيو 2026 — تمثل هذه المرحلة في أكثر أشكالها تطورًا الحالية. كل bStock هو رمز BEP-20 مدعوم بنسبة 1:1 على BNB Chain يمثل سهمًا مُدرجًا في الولايات المتحدة. تُحفظ الأسهم الأساسية في جهة حفظ مُنظَّمة بواسطة Alpaca Securities. تتداول الرموز 24/7، وتتم تسويتها فورًا على السلسلة، ويمكن سحبها إلى محافظ حفظ ذاتي أو استخدامها كضمان في بروتوكولات DeFi.
المقياس الذي حققته هذه المرحلة ذو دلالة: 21.6 مليار دولار حجم تداول تراكمي على السلسلة، ما يقرب من 450,000 حامل، 43 مليون معاملة على السلسلة، و10 ملايين دولار تم نشرها عبر تكاملات DeFi. متوسط الأصول المُدارة (AUM) لكل أصل سهم مُرمّز نشط يبلغ 8.7 ملايين دولار — أي حوالي أربع مرات الرقم المكافئ في المنصات المتنافسة.
لا تغيّر المرحلة الأولى طريقة إصدار الأسهم. بل تغيّر طريقة حيازتها وتداولها واستخدامها. لا تزال حقوق الملكية الأساسية تُصدر عبر مسار الاكتتاب العام التقليدي. ما الذي يتغير؟ البنية التحتية بعد الإصدار — إذ تمنح التمثيلات المرمّزة إمكانية الوصول إلى قاعدة مشاركة تجزئة عالمية لا تستطيع سلسلة الحفظ عبر وسطاء البورصة التقليدية الوصول إليها بكفاءة.
المرحلة الثانية: التداول والتسوية والضمان على بلوك تشين
المرحلة الثانية هي حيث تبدأ بنية البلوك تشين في استبدال أنظمة ما بعد تنفيذ الصفقات التقليدية بدلًا من الجلوس إلى جانبها.
في أسواق الأسهم التقليدية، تكون دورة التسوية لتداولات الأسهم T+2 — أي يومان عمل بين تنفيذ الصفقة وتحويل الأسهم والنقد بين المشتري والبائع. يوجد هذا الإطار لمدة يومين لأن بنية التقاص والتسوية — في الولايات المتحدة تكون DTCC، وبو كيانات مكافئة في أسواق أخرى — تحتاج وقتًا لمواءمة التحويلات النهائية عبر جهات الحفظ.
التسوية على السلسلة تُزيل هذا التأخير وفقًا للتصميم. عندما يتم تداول bStock، تتم تسوية نقل رمز BEP-20 من البائع إلى المشتري على سلسلة BNB في ثوانٍ، وليس في أيام. تبقى الأسهم الأساسية محفوظة في جهة حفظ مُنظَّمة، لكن الانتقال الاقتصادي لحيازة المركز الاستثماري — تلك اللحظة التي يحصل فيها المشتري على الحق ويكون فيها البائع قد تنازل عنه — يحدث فورًا.
إن بُعد الضمان في المرحلة الثانية مهم بنفس القدر. يمكن استخدام مركز bStock كضمان في بروتوكولات إقراض DeFi على BNB Chain — Venus وLista DAO وغيرها — دون الحاجة إلى أن يقوم البائع بتحويل مركز الأسهم إلى نقد أولًا. هذا يجعل رأس المال السهمي أكثر كفاءة: يمكن للحامل الحفاظ على تعرضه لحقوق الملكية مع الوصول في الوقت نفسه إلى السيولة مقابل ذلك المركز، في أي ساعة من اليوم أو الليل.
المرحلة الثانية تعمل مباشرة ضمن بنية bStocks. مبادرة Nasdaq 23×5، التي ستطلق في 6 ديسمبر 2026، تمثل بنية تحتية تقليدية للأسهم تعترف بأن أسواق التسوية الأسرع والأعمال المستمرة على مدار الساعة هي الاتجاه الذي تتجه إليه الصناعة — إشارة تأكيد لاتجاه bStocks الذي اتخذته بالفعل.
المرحلة الثالثة: عقود ما قبل الاكتتاب الدائمة والتعرض لسوق خاص
المرحلة الثالثة هي الأكثر أهمية بنيويًا: توسيع الاكتشاف السعري والتداول المعتمدين على البلوك تشين إلى السوق الخاص، قبل أن تطرح الشركات أسهمها للاكتتاب العام.
عقود Binance الدائمة لما قبل الاكتتاب — التي تم إطلاقها في مايو 2026 — تمثل أول تطبيق واسع النطاق لهذه المرحلة. يمكن للمستخدمين تداول عقود دائمة مرتبطة بتقييم السوق العام المتوقع للشركات الخاصة قبل إدراجها. كانت SpaceX وOpenAI وAnthropic أول الجهات التي تمت إدراجها. وصل الحجم التراكمي إلى 2.5 مليار دولار خلال 18 يومًا من الإطلاق.
العقود الدائمة لما قبل الاكتتاب ليست ملكية أسهم. إنها تعرض سعري — القدرة على التعبير عن رؤية حول مكان تقييم شركة خاصة عندما تُدرج في النهاية، دون الحاجة إلى أن يمتلك المستثمر مركزًا في شكل حصة ملكية فعلية. التمييز مهم: ملكية أسهم ما قبل الاكتتاب محصورة على المستثمرين المعتمدين في معظم الولايات القضائية، بينما كان التعرض السعري عبر المشتقات متاحًا تاريخيًا على نطاق أوسع.
منتجات spot لما قبل الاكتتاب التي تستعد Binance لإطلاقها ستدفع المرحلة الثالثة إلى الأمام كذلك. التعرض عبر spot يعني ملكية فعلية جزئية للأسهم لما قبل الاكتتاب — حيازة مباشرة في الشركة، وليس مشتقًا يتتبع تقييمها. هذه هي النسخة من المنتج التي تحقق أطروحة “الاكتتاب العام على السلسلة” بشكل مباشر: إصدار ملكية أسهم ما قبل العامة إلى قاعدة مشاركة تجزئة عالمية عبر بنية تحتية للبلوك تشين، متجاوزةً قيود المستثمرين المعتمدين والوسطاء البنكيين التقليديين الذين كانوا تاريخيًا البوابة التي تتحكم بالوصول إلى السوق الخاص.
كانت الفجوة بين الأسواق الخاصة والتداول العام واحدة من أكثر المزايا البنيوية دوامًا لدى المستثمرين المؤسسيين مقارنةً بالمستثمرين الأفراد. شركة مثل SpaceX أو Anthropic تخلق قيمة هائلة خلال مرحلتها الخاصة — قيمة لا تتدفق إلا إلى صناديق رأس المال الاستثماري والمستثمرين المؤسسيين والأفراد المعتمدين. وعندما يستطيع المستثمر الفردي الوصول إلى الأسهم في وقت الاكتتاب العام، تكون المكاسب المبكرة قد تم التقاطها بالفعل.
تتعامل بنية تحتية لما قبل الاكتتاب على السلسلة مباشرة مع هذه الفجوة. لا تقضي عليها بين ليلة وضحاها — ما تزال الأطر التنظيمية للوصول بالتجزئة إلى الأسواق الخاصة في طور التطور، وستعمل منتجات spot لما قبل الاكتتاب ضمن الأطر القانونية المطبقة. لكنّها تُنشئ البنية التحتية التي يمكن عبرها سد الفجوة تدريجيًا مع نمو وضوح التنظيم.
القوس ذو المراحل الثلاث
عند النظر إلى المراحل الثلاث معًا، تتضح ملامح التحول.
تؤسس المرحلة الأولى أن بنية تحتية للبلوك تشين يمكنها التعامل بكفاءة أكبر مع دورة حياة ما بعد إصدار أسهم الشركات العامة — التسعير والتداول والتسوية والضمان — مقارنةً بالأنظمة القديمة التي تعمل على استكمالها. بيانات bStocks تُثبت أن ذلك ليس مجرد تصور نظري.
تُدمج المرحلة الثانية هذه البنية التحتية في سير العمل المالي القياسي — كطبقة تسوية، وكبنية تحتية للضمان، وكمنصة تداول تعمل دائمًا. يبدأ افتراض التسوية T+2 في التآكل.
تمتد المرحلة الثالثة بالبنية التحتية إلى الوراء داخل دورة حياة الشركة — من الأسواق العامة إلى الأسواق الخاصة، ومن الأسهم المُدرجة إلى اكتشاف السعر لما قبل الاكتتاب، وفي النهاية إلى ملكية ما قبل الاكتتاب. يبدأ الجدار الفاصل بين الوصول إلى السوق الخاص والوصول إلى السوق العام بالانخفاض.
تنبؤ CZ بأن الاكتتابات العامة ستنتقل إلى السلسلة ليس توقعًا لمدى عشر سنوات. يتم بناء البنية التحتية الآن. المرحلة الأولى تعمل بالفعل على نطاق واسع. المرحلة الثانية في وضع التشغيل. المرحلة الثالثة تُطلق.
إخلاء المسؤولية: هذه المقالة لأغراض تعليمية فقط ولا تشكل نصيحة مالية. جميع أنشطة التداول والاستثمار تنطوي على مخاطر. تحمل منتجات ما قبل الاكتتاب (Pre-IPO) مخاطر إضافية وقد لا تكون مناسبة لجميع المستثمرين. لا تمنح bStocks حقوق التصويت للمساهمين. يُرجى إجراء البحث الخاص بك قبل اتخاذ أي قرارات.