

 لقد ترسّخ تداول P2P (من نظير إلى نظير) باعتباره العمود الفقري لاعتماد العملات المشفّرة في الاقتصاد الرقمي العالمي. فهو يتيح دخول الأموال وخروجها بسرعة وبشكل لا مركزي. ومع ذلك، فإن التعامل في الأسواق الثانوية يعرض المتداولين لمخاطر كامنة ومُرهِقة: حظر أو تجميد الحسابات البنكية التقليدية من قبل المؤسسات المالية.
بصفتي مختصًا في القانون ومتداولًا نشطًا، أُحلّل آليات الدفاع وبروتوكولات الوقاية والخطوات القانونية التي يجب أن تتبعها لتحصين ثروتك وحل هذه الطارئة بشكل فعّال.
⚖️ تحليل قانوني وتقييم مهني
في ممارستي اليومية كمحامٍ متخصص، وبعد تقييم عدة حالات في النظام الرقمي، أُصرّح بما يلي: أكثر خطأ شائع ترتكبه المؤسسات البنكية التقليدية هو تطبيق حظر عام وشامل دون تمييز، دون احترام الإجراءات القانونية الواجبة أو تحليل مشروعية مصدر الأموال.
من منظور قانوني بحت، أُحلّل أن لوائح منع تبييض الأموال تمنح صلاحيات لمسؤولي الامتثال، لكن لا يجوز أن تُترجم هذه الصلاحيات إلى مصادرة تشغيلية أو احتجاز تعسفي لأموال الشخص الخاصة دون إجراء تحقيق مسبق ومعلّل بشكل صحيح. وبصفتنا العاملين في مجال القانون والتجار الرقميين، يجب أن نطالب باحترام ضمانات الإجراءات القانونية الواجبة الواردة في الدستور، وذلك عبر تقديم المستندات/الملفات الرسمية التي تُثبت الترابط التجاري لكل عملية من عمليات P2P. لست عاجزًا: فالقانون يحمي المواطن الذي يتصرف بحسن نية وبأدلة داعمة واضحة وشفافة.
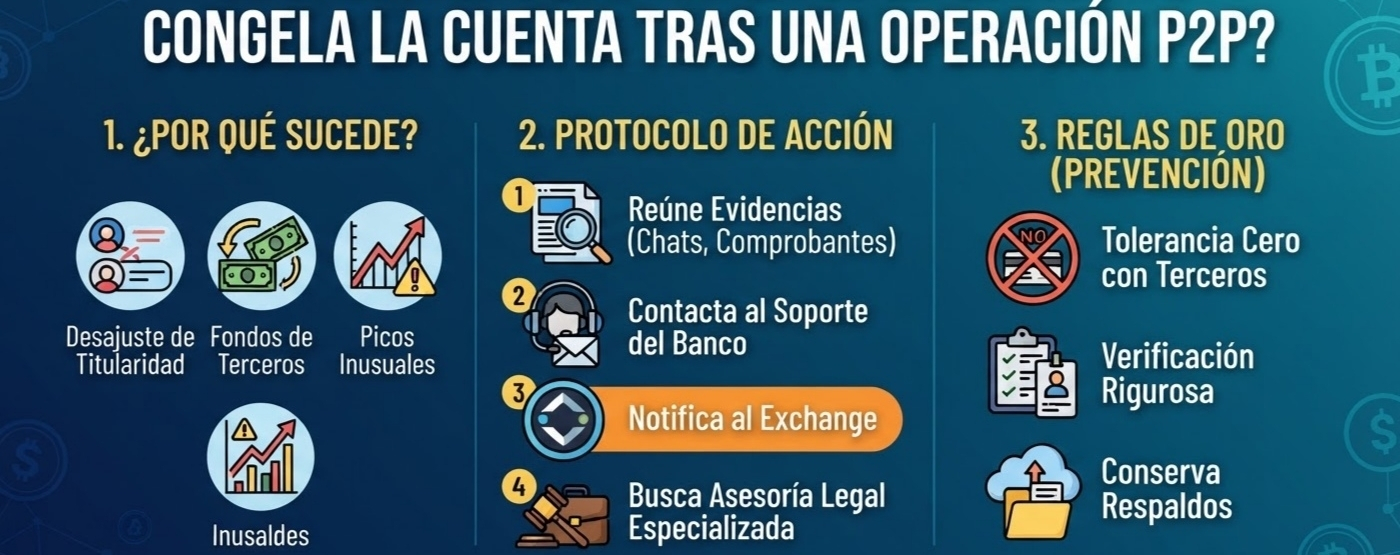
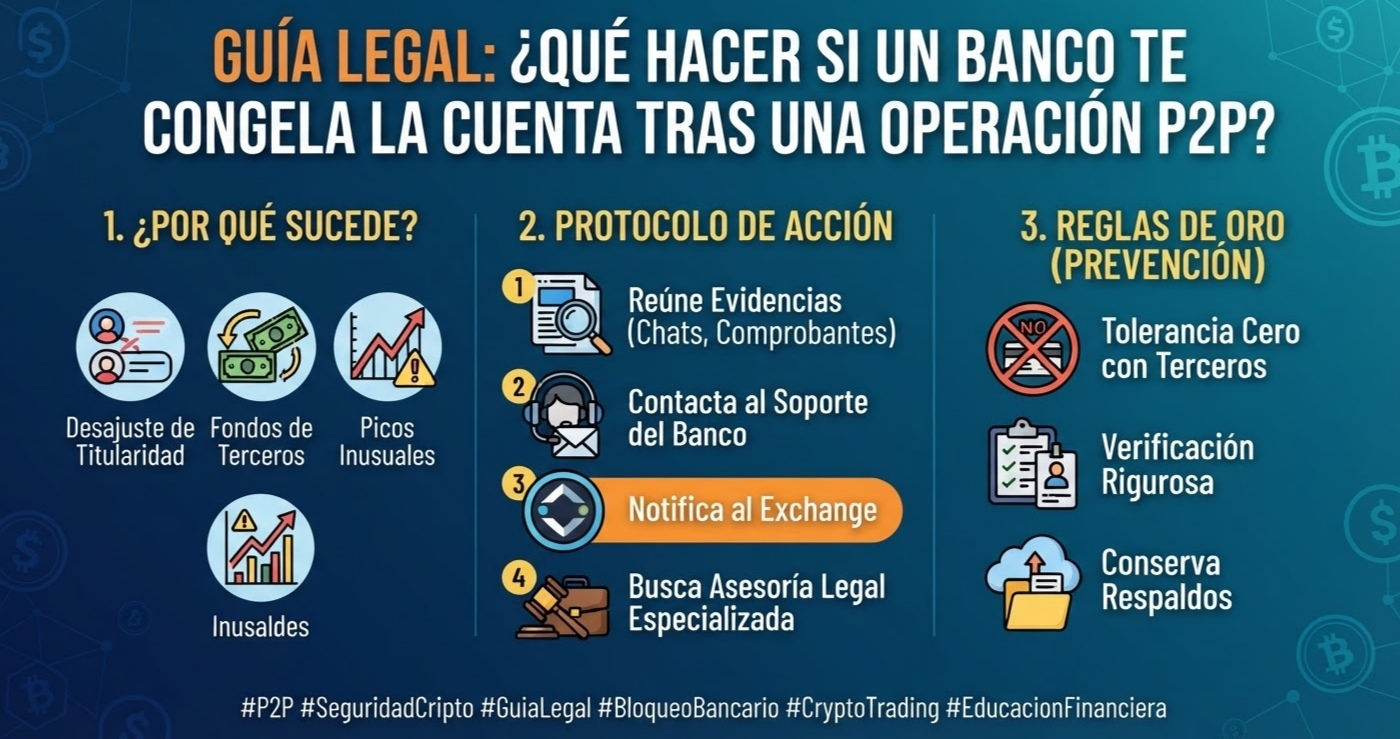
1. لماذا تجمّد البنوك الحسابات بعد عملية P2P؟
تعمل إدارات الامتثال والوقاية من تبييض الأموال (AML) في البنوك التقليدية تحت خوارزميات آلية وسياسات "عدم التسامح" تجاه التحركات غير المعتادة. وتشمل الأسباب الرئيسية ما يلي:
اختلالات في صفة/اسم المستفيد: اسم مُرسل التحويل البنكي لا يتطابق مع الاسم المُتحقق منه للمشتري على منصة البورصة (exchange).
أموال أطراف ثالثة (أطراف غير شريفة): تلقي مدفوعات من حسابات مرتبطة بشكاوى سابقة أو احتيالات أو مخططات نصب (مثل احتيال "المثلث" أو "الدفع على سبيل القرض").
قمم غير معتادة في السيولة: حسابات شخصية تستقبل عدة تحويلات خلال فترات قصيرة دون وجود ملف تجاري أو ضريبي يبرر ذلك.
2. بروتوكول اتخاذ إجراء فوري: ماذا تفعل إذا تم حظر حسابك؟
إذا واجهت هذه الحالة، فإن الوقت والاستراتيجية القانونية هما أفضل حليفين لك. لا تتصرف بدافع الاندفاع؛ اتبع الخطوات التالية:
اجمع واحصّن كل الأدلة الرقمية:
لقطات شاشة كاملة للدردشة الخاصة بأمر P2P على منصة البورصة (exchange).
إيصالات/إثباتات الدفع الصادرة عن البنك.
سجل المعاملات السابقة مع نفس المستخدم (إن أمكن).
تواصل رسميًا مع دعم البنك: اطلب التبرير القانوني وقسم المسؤول عن الحظر. قدّم ملفًا رقميًا يحتوي على المستندات التي تُثبت أن الأموال ناتجة عن معاملة تجارية مشروعة لأصول رقمية (مع مراعاة الأنظمة/القواعد الخاصة بولايتك القضائية).
قم بإشعار البورصة (إن لزم): على الرغم من أن المنصات تعمل خارج النظام البنكي التقليدي، فإن الاحتفاظ بسجل للاستئناف الداخلي يمنحك إمكانية تتبع بشأن النزاع التجاري.
استشارة قانونية متخصصة: توجّه إلى مختصين في القانون على دراية بمنظومة العملات المشفرة والقانون المصرفي لصياغة طلبات/مذكرات الحماية (amparo) أو طلبات إزالة الارتباطات المالية (desindexación) وإطلاق الأموال اللازمة.
3. القواعد الذهبية الثلاثة للعمل في P2P دون صداع
أفضل وسيلة للدفاع هي الوقاية. قلّل مخاطر التعرض للحظر من خلال تطبيق فلاتر الأمان هذه:
عدم التسامح مع الأطراف الثالثة: لا تقبل أبدًا، تحت أي ظرف، مدفوعات صادرة من حسابات أطراف ثالثة. إذا لم يتطابق اسم التحويل تمامًا مع وثيقة الهوية المُتحقق منها على المنصة، فألغِ الطلب فورًا.
تحقق صارم من الهوية: اعمل فقط مع مستخدمين لديهم شارات/علامات التجار المُتحققين وسجل غير مشوب من الأطراف المقابلة.
احتفظ بنسخ احتياطية: حافظ على ملف تاريخي لإيصالات الدفع والمراسلات لمدة مناسبة (بحد أدنى 90 يومًا إلى سنة).
هل سبق أن تعرضت لحظر/تجميد بنكي أثناء العمل في P2P؟
يتطور النظام بسرعة، لكن التعليم المالي والامتثال القانوني هما أفضل أدواتنا للدفاع العالمي.
👇 ما رأيك في سياسات البنوك التقليدية تجاه العملات الرقمية المشفرة؟ اكتب رأيك في التعليقات.
👍 ادعم هذا المحتوى: إذا كانت هذه الإرشادات قد أفادتك، أعطِها إعجابًا، وشاركها مع متداولين آخرين لتجنب الوقوع في الفخاخ المالية، وابعثها ضمن مجموعات مجتمعك واتبِعني كي لا تفوّت التحليلات القادمة حول الأمان والقانون في P2P. لنجعل هذه المعلومات تصل إلى الجميع! 🌍🚀
#P2P #BinanceP2P #SeguridadCripto #CryptoTrading #Bitcoin #BNB #EducacionFinanciera #DerechoCripto #TradingTips #Web3 #CryptoSecurity #Blockchain #ArbitrajeP2P #FinanzasGlobales