

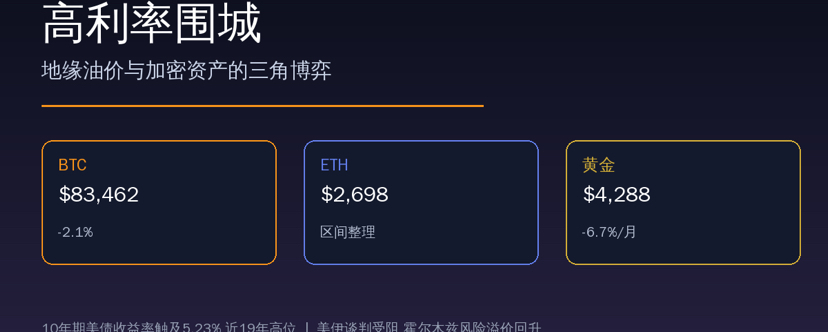
السوق العالمية الحالية يقودها مسارٌ واضح للانتقال—تعطّل مفاوضات الولايات المتحدة وإيران يرفع أسعار النفط ويزيد توقعات التضخم، وعائد سندات الخزانة الأمريكية لأجل 10 سنوات يلامس أعلى مستوى له منذ 19 عامًا عند 5.23%، وفي ظل ارتفاع الفائدة وقوة الدولار تتعرض الأسهم الأمريكية والذهب لضغوط مزدوجة، بينما يعكس سوق العملات الرقمية حالة انقسامٍ بنيوي في صراعٍ بين كبحٍ ناتج عن العوامل الكلية وعمليات تجميع من المؤسسات. تُظهر الإيثيريوم—بفضل استمرار التراكمات الأسبوعية من جهات مؤسسية مثل Bitmine (إذ تجاوزت الحيازات 6 ملايين إيثر وتُمثّل 4.9% من الإمداد)—مرونةً نادرة، لتصبح 2700 دولار نقطة فصل بين طرفي السوق. يتناول هذا المقال منطق هذا المشهد المعقّد ويستعرض مسارات الاختراق المحتملة في الربع الرابع.
أولًا، خط المشهد الكلي: من مضيق هرمز إلى عائدات سندات الخزانة الأمريكية عند 5.23%
التناقض الجوهري في تسعير السوق الحالي، ويمكن تلخيصه بسلسلة نقل باتجاه واحد: **صراع جيوسياسي → قفزة في أسعار النفط → ارتداد توقعات التضخم → ارتفاع عائدات سندات الخزانة الأمريكية → ضغط على الأصول ذات المخاطر**.
في يوم الاثنين (28 سبتمبر)، تعثّر تقدم مفاوضات إيران والولايات المتحدة، ورفض ترامب مقترحات السلام ذات الصلة. كما عادت الغيوم من جديد فوق منطقة مضيق هرمز، وهي ممر حاسم لنقل نحو 20% من شحنات النفط عالميًا، ما يُلقي ظلالًا من عدم اليقين. في تداولات اليوم الواحد، ارتفع خام WTI في وقت ما بأكثر من 3%، ليصل إلى نطاق 95–96 دولارًا. كما صعد خام برنت إلى 107–108 دولارات. إن قفزة النفط «بنمط النبضات» أشعلت مباشرة مخاوف السوق من عودة التضخم إلى الارتفاع مرة أخرى.
الأكثر أهمية هو رد فعل سوق السندات. خلال اليوم، وصلت عائدات سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5.23%–5.24%، وهو ما يُعدّ أعلى مستوى لها منذ قرابة 19 سنة. إن دلالة هذا الرقم تتجاوز ظاهره—فهو يعني أن «جاذبية» سعر الفائدة الخالية من المخاطر تجاه الأصول ذات المخاطر قد وصلت إلى مستوى متطرف. وبحسب أداة CME FedWatch، ارتفعت توقعات السوق لاحتمال رفع الفائدة من جانب الاحتياطي الفيدرالي في أكتوبر إلى 75.3%، بينما يبلغ احتمال رفع الفائدة مرة أخرى في ديسمبر 58.6%. ومع تسعير السيناريوهات على أساس «أعلى ولوقت أطول» وحتى «إعادة رفع الفائدة»، فإن الأصول ذات المخاطر في أنحاء العالم تواجه إعادة تقييم منهجية.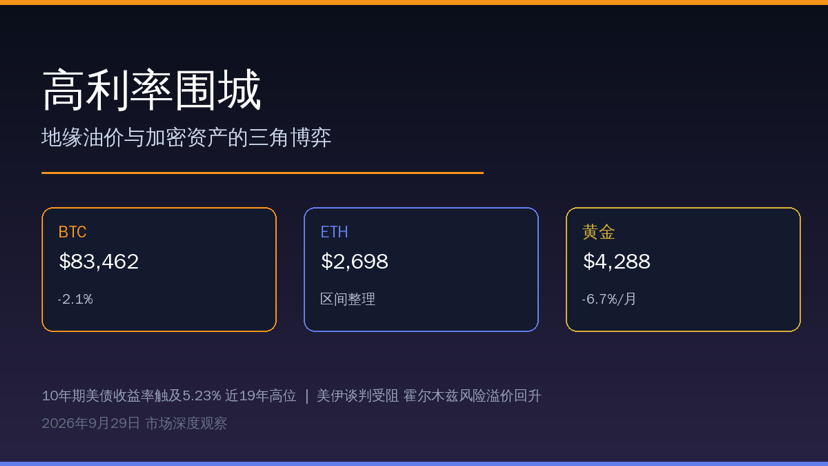
ثانيًا، صورة «جميع الكائنات» للأصول ذات المخاطر: ذهب بلا حظ، وتراجع في الأسهم الأمريكية، وETH أكثر مقاومة للتراجع
الذهب: ضربة مزدوجة من ارتفاع الفائدة + الدولار القوي. انخفض الذهب الفوري يوم الاثنين تحت عتبة 4200 دولار داخل الجلسة، مع هبوط بأكثر من 3% إلى نحو 4115–4180 دولارًا للأونصة؛ بينما سجلت عقود الذهب الآجلة GCU26 4287.90 دولارًا، وبلغ تراجعها خلال الشهر الأخير 6.71% تقريبًا. وباعتباره أصلًا بلا عائد (غير مولّد للفائدة)، فإن كلفة الفرصة البديلة تكون مرتفعة جدًا مع عائدات سندات الخزانة الأمريكية لأجل أكثر من 5.2%. وفي الوقت نفسه، فإن صعود مؤشر الدولار يعزز ضغوط الهبوط بشكل أكبر. أما الفضة فقد تراجعت بشكل أشد، وبنحو 4%–5% في يوم واحد. وهذا يؤكد حقيقة عكسية للحدس: في تركيبة «اشتداد توقعات رفع الفائدة + مخاطر جيوسياسية»، قد لا يستفيد الذهب—وعندما تصبح الفائدة المتغير الرئيسي، يتم تعويض خاصية الذهب كملاذ آمن بالضغط الذي تسببه العوائد الفعلية.
البورصة الأمريكية: الضحية المباشرة لارتفاع العوائد. تراجع مؤشر S&P 500 بحوالي 0.8% إلى 7683.69 نقطة، وهبط مؤشر داو بحوالي 0.7% إلى 51481.51 نقطة، ونزل مؤشر ناسداك بحوالي 0.9% إلى 26820.38 نقطة. منح قرار تفويض عمليات إعادة شراء كبيرة من إنفيديا دعمًا جزئيًا، لكنه لا يمكنه عكس حساسية أسهم النمو لارتفاع معدلات الخصم. لقد تحوّل اهتمام السوق إلى بيانات غير الزراعي لهذا الأسبوع—فإذا كانت بيانات التوظيف قوية، فسوف تُصبح توقعات رفع الفائدة أكثر ثباتًا، ومن ثم ستصعب على البورصة الأمريكية إيجاد فرصة للتماسك قصيرة الأجل.
الإيثيريوم (ETH): متانة بنيوية تحت وطأة الضغط الكلي. على عكس التقلبات الكبيرة في الذهب وأسهم الشركات الأمريكية، شهدت ETH يوم الاثنين تذبذبًا محدودًا حول 2670–2690 دولارًا؛ ولم يتجاوز انخفاضها خلال 24 ساعة نحو 0.3%–1%. بلغ أدنى سعر خلال اليوم 2635–2640 دولارًا، بينما اقتربت القمة من 2700–2720 دولارًا. وراء هذا «القدرة على عدم التراجع» دعم قوي من جانب السيولة: كشفت Bitmine مؤخرًا أن حيازاتها من ETH تجاوزت 6 ملايين قطعة (بقيمة تقارب 17.1 مليار دولار)، وهو ما يمثل 4.9% من إجمالي المعروض من ETH. كما أنها ومنذ إطلاق استراتيجية خزانة (Treasury) في 30 يونيو 2025، تواصل الزيادة أسبوعًا بعد أسبوع، واشترت في الأسبوع الأخير أيضًا 27,562 قطعة. وأكد توم لي في بيانه أن ETH هو أفضل أصل ماكرو أداءً في الربع الثالث من 2026، متفوقًا على مؤشر S&P 500 بنحو 6519 نقطة أساس.
ثالثًا، تفكيك عميق: لماذا منطق «الدعم المؤسسي» لـ ETH مهم؟
توجد اختلافات جوهرية بين مسار ETH الحالي ودورة 2021–2022. في ذلك الوقت كان ETH مدفوعًا في الأساس برافعة المستثمرين الأفراد وسرديات DeFi، وكانت التقلبات حادة جدًا؛ أما الآن فالمشتريات الأساسية تأتي من البنية التحتية للرهن لدى الشركات المدرجة وصناديق ETF والمؤسسات.
تكشف بيانات حيازات Bitmine عن إشارتين رئيسيتين:
أولًا، يتجه المعروض المتداول إلى الانكماش بشكل هيكلي. من بين 6 ملايين ETH، تم بالفعل رهن نحو 5.07 ملايين من خلال منصة MAVAN التابعة لها، بعائد تراكمي سنوي يقارب 2.62%، أي ما يعادل نحو 421 مليون دولار سنويًا. وهذا يعني أن قرابة 4.9% من معروض ETH يتم قفله على المدى الطويل، وتستمر هذه النسبة في الارتفاع بمعدل عشرات الآلاف من القطع أسبوعيًا. عندما تمتلك المؤسسات ETH بمنظور «أصل خزانة» وليس «ورقة تداول»، فإن الإمداد المتداول الحقيقي في السوق ينكمش بشكل كبير.
ثانيًا، دخلت نسبة ETH/BTC قناة صعود جديدة. تشير Bitmine إلى أن نسبة ETH/BTC قد ارتفعت إلى أعلى مستوى منذ 30 يناير 2026، ما يكسر خط الاتجاه الهابط الذي كان قائمًا منذ قمم فترة ما قبل الجائحة. منطق الدفعة في هذه الجولة لم يعد قائما على ICO أو NFT، بل على الطلب الحقيقي من عمليات تسوية مُرمَزَة في وول ستريت، وعلى وكلاء الذكاء الاصطناعي (Agentic-AI) على البنية التحتية لسلسلة الكتل. إن إعادة تقييم القيمة المدفوعة بتطبيقات على مستوى المؤسسات أكثر استمرارية من السرد الخاص بالمستثمرين الأفراد.
لكن يجب إدراك الأمر بوضوح: 2700 دولار هو خط فاصل واضح بين الاتجاه الصعودي والهبوطي. توجد ضغوط من شُغل/مراكبٍ كانت عالقة في الأعلى بين 2720–2750 دولار. أما تحت ذلك، فإن 2635 دولار تعد دعمًا قصير الأجل. إذا اخترقت عائدات سندات الخزانة الأمريكية 5.3% بشكل أكبر، فسيصعب على ETH أن يتجنب بالكامل أثر تشديد السيولة على المستوى الكلي؛ أما إذا كانت مؤسسات الربع الرابع ستتصرف فعلاً كما يتوقع توم لي، أي «زيادة كبيرة في التعرض للعملات المشفرة»، فإن زخم اختراق ETH سيكون أقوى بكثير من BTC.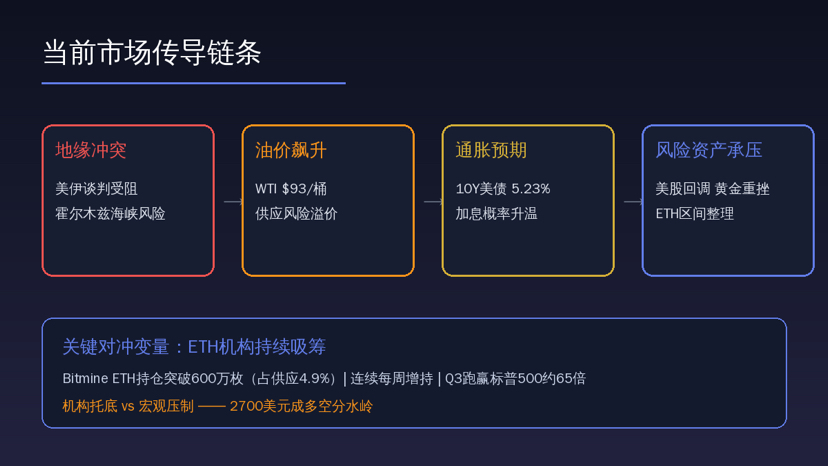
رابعًا، نظرة مستقبلية: ثلاث إشارات تحدد اتجاه الربع الرابع
الدليل الأول: وزن «البجعة السوداء» في مفاوضات إيران والولايات المتحدة. سعر النفط هو أكبر متغير حالي لتوقعات التضخم. إذا ساءت أزمة مضيق هرمز، فإن اختراق سعر النفط 100 دولار سيجبر السوق على تسعير مسار أكثر تشددًا لرفع الفائدة، وسيضغط ذلك على جميع الأصول ذات المخاطر (بما في ذلك ETH). أما إذا ظهرت بوادر تحسن في المفاوضات، فإن هبوط النفط سيساهم في تخفيف ضغط التضخم وتوقعات رفع الفائدة في الوقت نفسه، مما يخلق نافذة لـ«ثنائي الأسهم والسندات» مع ارتداد الأصول ذات المخاطر.
السلسلة/الدليل الثاني: بيانات الوظائف غير الزراعية هذا الأسبوع ومسار الاحتياطي الفيدرالي. السوق حاليا مُسعّر لاحتمال رفع الفائدة في أكتوبر بنسبة 75.3%. فإذا جاءت بيانات غير الزراعي قوية، فإن تنفيذ الرفع سيُحدث ضغطًا سلبيًا قصير الأجل بالكامل؛ أما إذا كانت البيانات ضعيفة، فستنخفض توقعات رفع الفائدة لكن مخاوف الركود سترتفع—وسيفرق هذا بشكل جذري في أثره على الأصول ذات المخاطر، ما يستدعي المتابعة الديناميكية.
الدليل الثالث: استمرارية تدفقات الأموال المؤسسية. يقوم مشترون على نمط الخزانة مثل Bitmine وStrategy بزيادة حيازاتهم أسبوعيًا، ما يشكل «قاعدة دعم خفية» لسعر ETH. لكن انتبه لنقطة واحدة: سلوك الشراء لدى هذه المؤسسات يعتمد على دورة السوق نفسها—فإنه يتسارع عند ارتفاع الأسعار، وقد يتوقف عند الانهيارات الحادة بسبب ضغوط الميزانية العمومية. لذلك، إذا تم كسر نطاق التجميع بين 2635–2700 دولار بشكل فعّال، فسيمثل ذلك اختبارًا لمنطق الدعم المؤسسي.
يمر السوق حاليًا بمرحلة شد وجذب بين «ضغط الاقتصاد الكلي» و«تحسن البنية». إن تصحيح الذهب والأسهم الأمريكية هو نتيجة سلبية لإعادة تسعير أسعار الفائدة، بينما تنبع مرونة ETH من شراء مؤسسي حقيقي وتحصين عبر الرهن. وبالنسبة للمستثمرين، يلزم في الأجل القصير التركيز على الترابط بين عائدات سندات الخزانة النفط وسعر النفط، بينما في الأجل المتوسط يجب التحقق مما إذا كانت أموال المؤسسات في الربع الرابع ستواصل دعم إيقاع شراء أمثال Bitmine. في ظل معدل فائدة خال من المخاطر يبلغ 5.2%، يجب على أي أصل عالي المخاطر أن يثبت أنه يملك توقعات عائد تتجاوز هذا العتبة. يحاول سرد «تسييل/ترميز» ETH تحقيق ذلك، لكن حاجز 2700 دولار لم يُفتح بعد؛ والحذر والصبر على حد سواء مهمان. #英国FCA获法院令追缴85.1万英镑 #Chainlink上线CCIP2支持企业验证 #黄金跌至4144美元 #QNT从日内高点回落逾40% #USDT一周新增84.59万持有者 $BTC


