


وسّعت Aave سوق الإقراض لديها من خلال السماح للأسهم الممثلة برمزيات من Coinbase المختارة بالعمل كضمان للحصول على قروض بعملة USDC.
تربط هذه الخطوة بين الأسهم التقليدية والإقراض اللامركزي مع استمرار نمو الطلب على السيولة على السلسلة.
قدّمت Aave مرفق الإقراض المخصص عبر مركزها V4 على Base. ويأتي هذا الإطلاق أيضًا بينما يتعافى Ethereum، إذ يجذب نشاط الأصول الممثّلة برمزيات (tokenized) رؤوس أموال جديدة.
يقبل المرفق حصصًا ممثّلة برمزيات (tokenized) تمثل Apple وAmazon وAlphabet وMeta وMicrosoft وNvidia وTesla. وتشكل هذه الشركات مجموعة التكنولوجيا الشهيرة على نطاق واسع والمعروفة باسم Magnificent Seven.
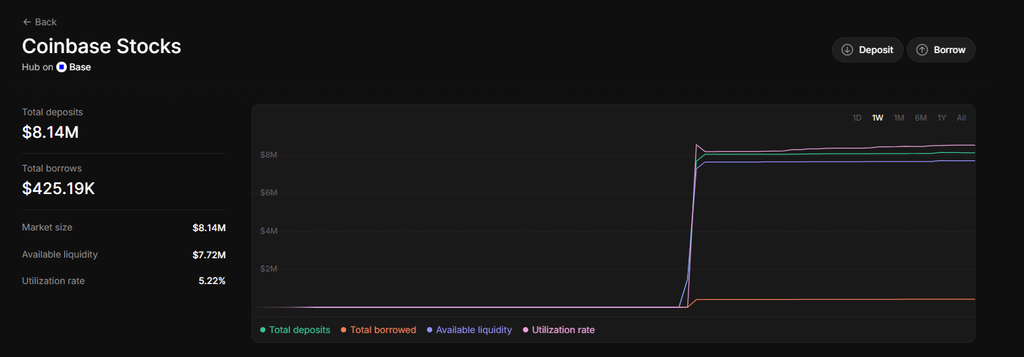
جذب صندوق Aave V4 استنادًا إلى أسهم Magnificent 7 المُرمّزة فورًا ضمانات، لكن الإقراض ظل عند معدل استخدام منخفض نسبيًا. | المصدر: Aave
يمكن للمستخدمين إيداع الأسهم المُرمّزة لدى Coinbase كضمان والاقتراض من USDC مقابل مراكزهم. ثم يمكن للمقترضين استخدام هذه السيولة عبر أسواق DeFi أو استراتيجيات تداول أخرى.
تسعى بنية Aave V4 إلى ربط الأصول المالية التقليدية بأسواق الإقراض على البلوك تشين. أصبحت الأسهم المُرمّزة مجالًا آخر تختبر فيه بروتوكولات DeFi نماذج ضمان جديدة.
يدعم مورفو أيضًا الأسهم المُرمّزة لدى Coinbase عبر صناديق إقراض مُنتقاة. يتولى Steakhouse وChipwork إدارة تلك الأسواق، التي توفر قروض USDC بسعر فائدة متغير.
يجذب صندوق Aave 8.14 مليون دولار في أسهم مُرمّزة
يحتوي صندوق Aave على حوالي 8.14 مليون دولار استنادًا إلى تقييمات Coinbase للأسهم المُرمّزة الحالية. ومع ذلك، تظل أنشطة الاقتراض محدودة نسبيًا خلال المراحل المبكرة.
يبلغ مستوى الاستخدام قرابة 5%، بينما حصل المقترضون على حوالي 495,000 دولار في شكل قروض. يهدف Aave إلى تبسيط الوصول إلى القروض المدعومة بالأسهم عبر بنية تحتية مبنية على البلوك تشين.
غالبًا ما تتضمن القروض المدعومة بالأسهم التقليدية خطوات أكثر وفترات معالجة أطول. أما أسواق DeFi فيمكنها تنفيذ معاملات الإقراض مباشرة عبر العقود الذكية.
جاء الإطلاق بعد أن حققت أغلب أسهم الشركات السبع الكبرى مكاسب شهرية من رقمين. وظلت أمازون الاستثناء خلال تلك الفترة.
تعززت أيضًا الأسهم الأمريكية، ما دفع مؤشر S&P 500 نحو منطقة قياسية. وقد زاد ذلك التعافي في السوق من الاهتمام بالنُسخ المُرمّزة للأوراق المالية التقليدية.
ومع ذلك، تطرح الأسهم المُرمّزة تحديات تسعير تختلف عن التحديات المتعلقة بالعملات المشفرة. تعتمد أسعار Coinbase على أسعار الأسواق الرسمية للأسهم.
توقف أيضًا oracles الخاصة بـ Chainlink عن تحديث أسعار الأسهم خلال عطلات نهاية الأسبوع. وبالتالي، لا يمكن للبروتوكولات تسعير ضمانات الأسهم المُرمّزة بشكل مستمر مثل الأصول المشفرة.
قال مؤسس Aave، Stani Kulechov، إن البروتوكول يقيم التقلبات قبل تحديد عتبات التصفية. كما يقوم Aave بتعديل مكافآت التصفية لتشجيع التسوية في الوقت المناسب للمراكز عالية الخطورة.
يهدف النظام إلى منع الديون المعدومة قبل أن تتحرك الأسعار خارج هوامش الأمان المتاحة. ويمكن أن يقلل هذا النهج من مخاطر التصفية عندما تظهر أخبار سلبية عن الأسهم خلال عطلات نهاية الأسبوع.
تزايد نشاط الإقراض لدى Aave بالتزامن مع تعافي DeFi
تحتفظ شركة Alpaca Securities LLC بالأسهم الأساسية الداعمة للأسهم المُرمّزة لدى Coinbase. لا يقوم الوسيط/السمسار المرخّص بتقديم تلك الأوراق المالية الأساسية كقروض أو نقلها.
بدلاً من ذلك، تبقى الأسهم محجوزة لدعم المنتجات المُرمّزة. تتم إعادة استثمار الأرباح وليس توزيعها مباشرة على حاملي الرموز.
تعززت أيضًا أعمال الإقراض الأوسع لدى Aave بالتوازي مع تعافي Ethereum. وقد دعمت زيادة نشاط الأصول المُرمّزة الطلب على الاقتراض والسيولة.
تعافى إجمالي القيمة المقفلة لدى Aave إلى ما فوق 19 مليار دولار. وهذا يمثل أعلى مستوى لها منذ اختراق Kelp DAO.
كما يولد البروتوكول أكثر من 5 ملايين دولار كأرباح شهرية. وفي الوقت نفسه، يحمل Aave ما يزيد عن 13 مليار دولار في شكل قروض مُرمّزة.
تظل Ethereum هي الضمان الأساسي وراء معظم مراكز الاقتراض في Aave. تمثل USDT وUSDC معظم فئات مبالغ القروض.
تداول AAVE بالقرب من 148.08 دولارًا مع توسّع البروتوكول في عروضه لتقديم الضمانات. بلغ حجم التداول اليومي حوالي 255 مليون دولار.
تراوح الاهتمام المفتوح حول 233 مليون دولار بعد انخفاض حديث بنسبة 9% مرتبط بعمليات التصفية. ولا يزال الرمز قريبًا من أعلى مستوياته خلال ثلاثة أشهر ومن نطاق تداول الجزء العلوي لعام 2026.
ظهرت القصة أولاً: Aave يطلق قروضًا مدعومة بأسهم مُرمّزة عبر منصة Coinbase على Coinfea.