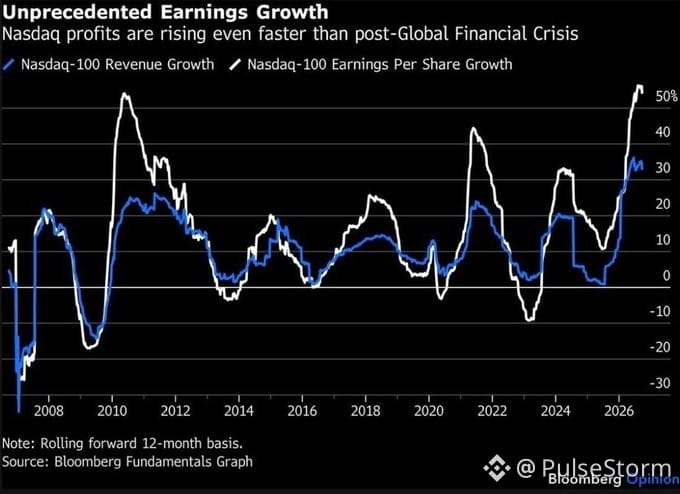
حشد الفقاعة لديه اختبار كلاسيكي واحد: مضاعفات تتفكك بسرعة بينما الأرباح تنام. هذا الاختبار يفشل بقوة الآن.
نمو أرباح Nasdaq-100 للربع الأول 2026: 45.6%. S&P 500: 28.8%. بحلول الربع الثاني، تُظهر بيانات نَاسداك الخاصة أن نمو الأرباح قريب من 80% على أساس سنوي — الأقوى منذ عام 2010. نمو الإيرادات: 18.6% مقابل 11.8% لصالح S&P.
العِرض يروي القصة. أكثر من نصف أسهم Nasdaq-100 المعلن عنها حقق نمو أرباح 20%+، وأكثر من أربعة من كل خمسة نشروا نموًا إيجابيًا. الأعلى منذ الربع الرابع 2021.
إليك الفرق الجوهري عن عام 1999: آنذاك كانت التقييمات بعيدة أميالًا عن الأرباح. كانت لدى كثير من الشركات أرباح شبه معدومة.
اليوم، في قطاعات مثل أشباه الموصلات، تنخفض مضاعفات السعر إلى الربحية (P/E) فعليًا بينما تنمو الأرباح أسرع من السعر. P/E المستقبلي: 25.2. اللاحق/التاريخي: 35.2. هذه الفجوة هي ما يبدو عليه نمو الأرباح الحقيقي من منظور التقييم.
الحجة المضادة الحقيقية: التركّز في أكبر 10 استثمارات يحتل مرتبة أعلى بكثير من قمة فقاعة الدوت-كوم. وصلت حصة تملك الأفراد للأسهم إلى رقم قياسي 48%.
الأساسيات تتحرك، وليس فقط المضاعفات. سواء استطاعت الأرباح الاستمرار في التضاعف بسرعة كافية لتبرير عوائد سندات الخزانة البالغة 5% هو السؤال المفتوح الحقيقي.
في الوقت الحالي، ليس هذا هو عام 1999. إنها موجة صعود مدفوعة بالأساسيات مع سرعة أرباح حقيقية. اختبار الفقاعة يفشل — وهذا يميل إلى الإيجابية ما دام لا يتحول إلى غير ذلك.