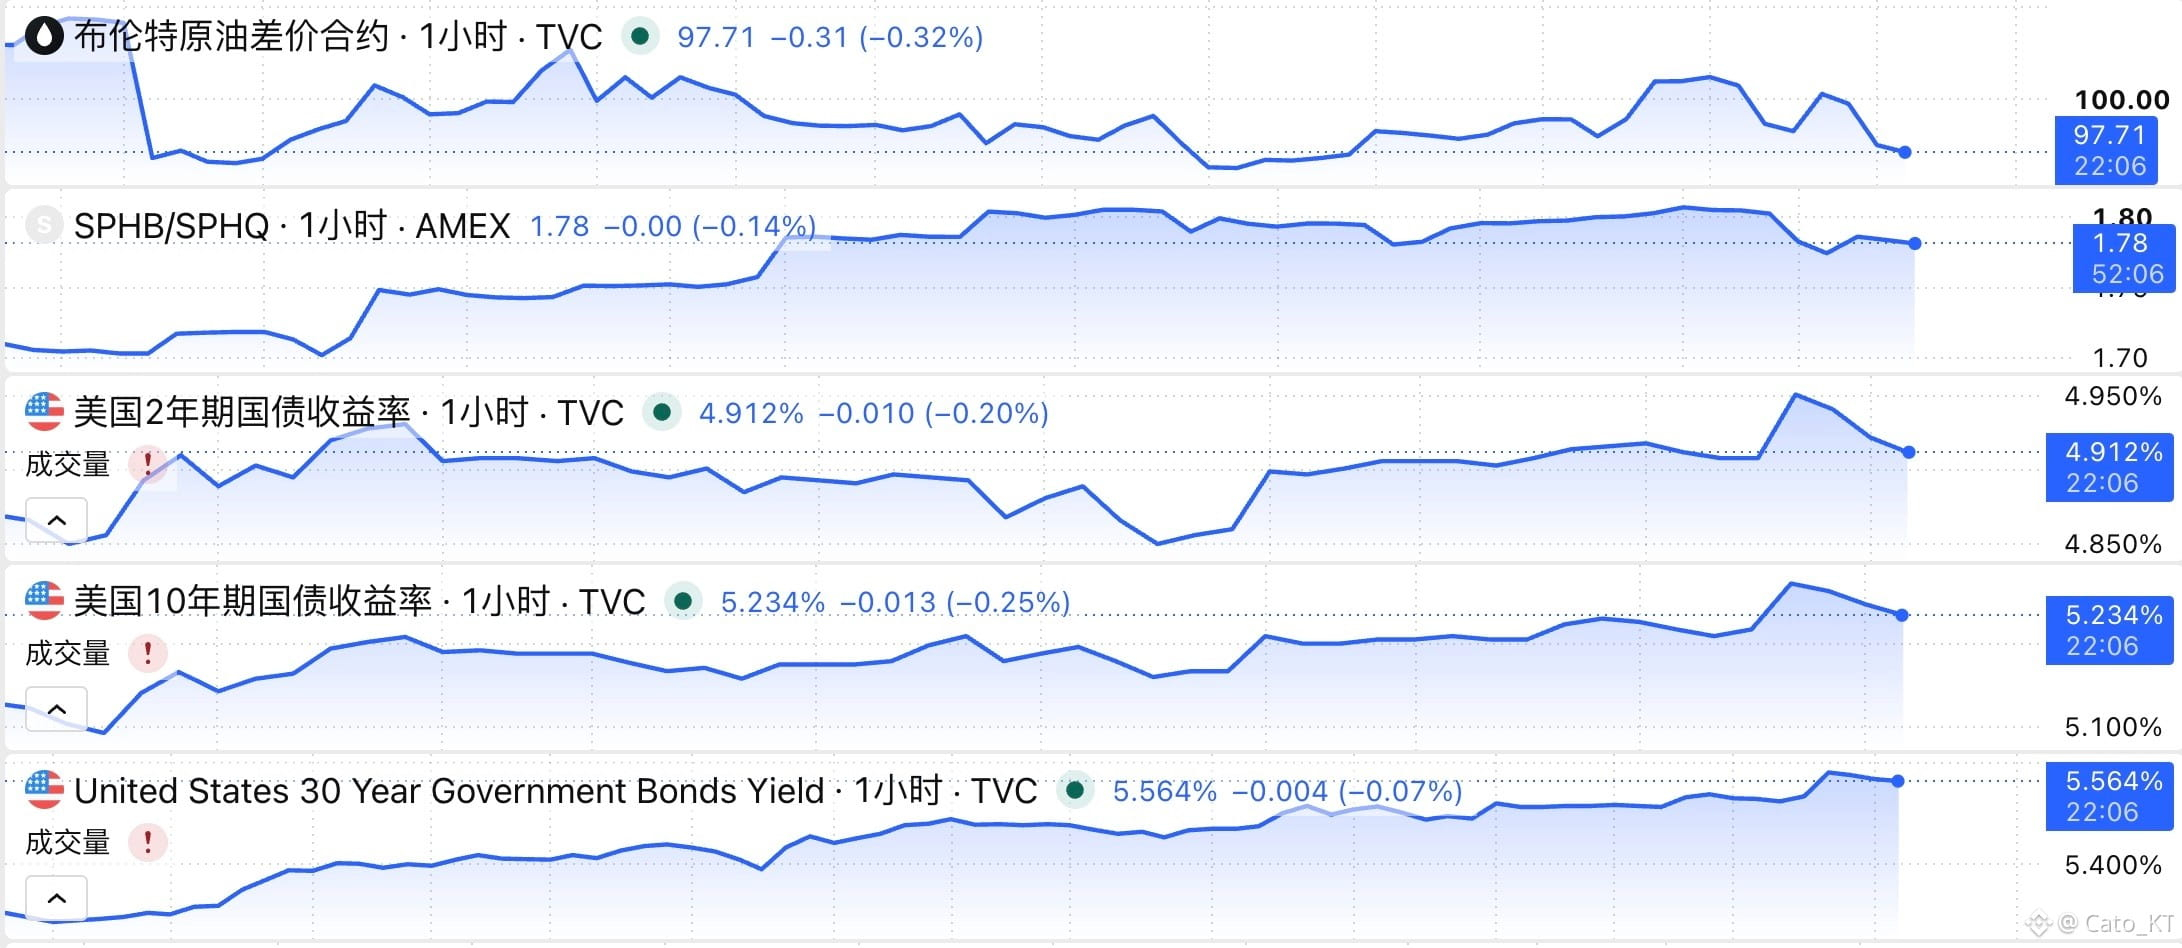
说完Brent与10月加息概率的数值变化,就要说说美债收益率的问题,目前可以看到,美债2年、10年、30年收益率暂时与原油价格同步,这算是好事
对于债市收益率本周最危险的几种状态
a,Brent与债市收益率背离,二次加息风险重新定价,那么2年10年30年收益率集体上涨,这类情况是2年收益率涨幅快于10年与30年,10年收益率其次,30年收益率涨幅最慢
b,典型熊陡收益率曲线,30年收益率领涨,10年收益率跟涨,2年收益率涨不动,这意味着美债长端继续失控抛售,交易逻辑就从是否加息变成长期通胀、财政供给、期限溢价与高收益率补偿,属于债市风险
c,熊平走势,2年10年30年收益率集体加速上涨,这意味着不是10月要加息一次,而是Fed中性利率上调,进入加息周期,对风险资产最不利之一
d,熊平pro版本,2年收益率上涨,10年收益率持平,30年收益率下降,意味着市场开始担忧Fed加息会导致经济损伤,属于短期政策风险恶化+长期增长预期恶化,对风险资产同样不利,对股市中蓝筹股,例如银行,周期股,小盘股与高杠杆企业都不友好
e,极端熊陡,2年收益率暴跌,30年收益率反而上涨,市场担忧就从担忧加息风险变成担忧债市风险
以上几种债市走势属于范例,实际情况要看本周宏观数据,国际原油价格而调整,正如我本周宏观框架中提到的那样,宏观主线多元复杂化,单纯观察数据很难了解市场在交易什么,而观察简单的观察Brent与10月加息概率是可以了解到一定情况,而观察债市收益率走势则会更加清晰市场定价逻辑!#黄金跌至4144美元