#黄金跌至4144美元
في نفس عنوان هرمز، ارتفع النفط وانخفض الذهب.
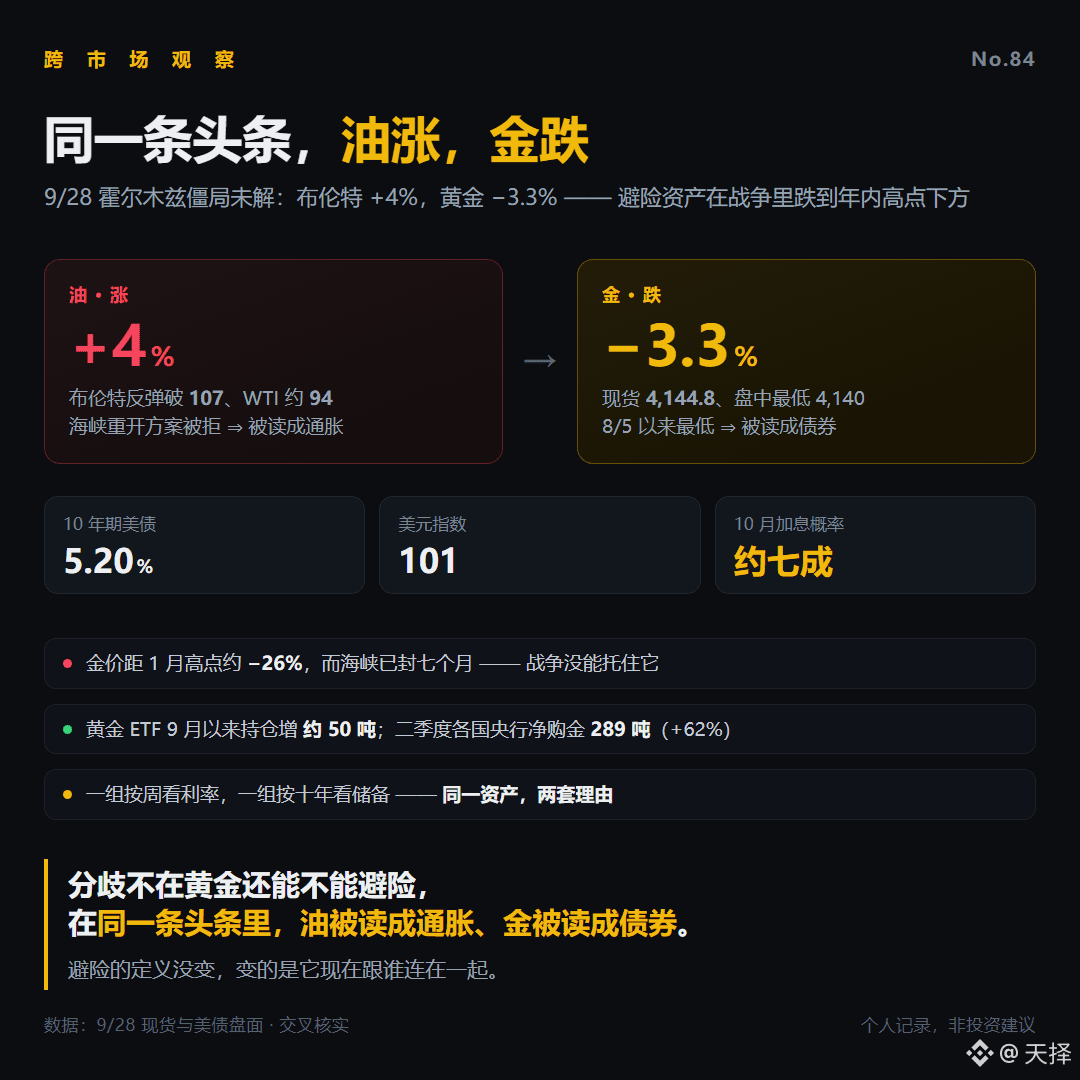
▪️ في 28/9، رفضت الولايات المتحدة خطة إعادة فتح مضيق هرمز التي اقترحها الإيرانيون، فارتد مؤشر برنت بنحو 4% ليتجاوز 107، بينما بلغ سعر خام غرب تكساس الوسيط (WTI) حوالي 94. وفي اليوم نفسه، هبط الذهب الفوري بنسبة 3.27% إلى 4,144.8 دولار، ولامس أدنى مستوى قرب 4,140 خلال الجلسة، وهو أدنى مستوى منذ 5/8. وخلال أسبوع واحد، كُسر حاجز 4,400 تلو 4,300 ثم 4,200 دون توقف.
▪️ الضغوط جاءت من خطين آخرين، وكلاهما يتجه للأعلى: عائد سندات الخزانة الأمريكية لأجل 10 سنوات تجاوز 5.20% (أعلى مستوى منذ 2007)، ومؤشر الدولار الأمريكي ثبت عند 101. وبحسب تقديرات معيار CME، فإن احتمال زيادة الفائدة 25 نقطة أساس إضافية في أكتوبر يبلغ نحو 70%.
▪️ نفس الخبر تمت قراءته على أنه أمران: النفط يعطي تسعيرًا للتضخم، والذهب يعطي تسعيرًا للفوائد/سعر الفائدة. الحرب ترفع أسعار النفط، وأسعار النفط ترفع توقعات التضخم، وتوقعات التضخم ترفع احتمال رفع الفائدة—لكن أوامر الشراء بهدف التحوط جرى تغطيتها بأوامر بيع ناتجة عن كلفة الفرصة. وبعد سبعة أشهر من الحرب، ما زال سعر الذهب تحت قمة يناير بنحو 26%.
▪️ من جهة أخرى، ما زالت مجموعتان من أكثر المشترين “غير المضاربين” يشترون: فقد زادت حيازات صناديق الذهب المتداولة (ETF) بنحو 50 طنًا منذ سبتمبر؛ كما بلغ صافي مشتريات البنوك المركزية العالمية للذهب في الربع الثاني 289 طنًا، بزيادة سنوية قدرها 62%. هناك من يراقب معدلات الفائدة أسبوعيًا، وآخرون يراقبون الاحتياطيات على مدى عشر سنوات.
لا يكمن الخلاف في ما إذا كان الذهب ما يزال قادرًا على التحوط، بل في أن نفس “الخبر الرئيسي” تُقرأ منه إشارتان: النفط يُقرأ كتضخم، والذهب يُقرأ كسندات/فائدة.
لم تتغير فكرة التحوط، الذي تغير هو مع من يرتبط الآن. في هذه الهبطة، هل تفسرها كفرصة أم كاتجاه؟ $PAXG