#USDC #稳定币支付 توفّر شركة برامج دفع للعملاء التابعة لأحد موفري هذه الخدمة تغطيةً على مستوى العالم لدى أربع من أكبر خمس بنوك تجارية على مستوى العالم، ومع ذلك لا يعني ذلك أن أربع بنوك قد بدأت بالفعل تسوية المدفوعات عبر USDC. اليوم، أعلنت Circle وVolante عن تعاونهما، والسؤال الحقيقي الذي يستحق الاهتمام هو: بعد إدخال وظائف العملات المستقرة في أنظمة الدفع المألوفة لدى البنوك، ما الخطوات المتبقية قبل الاستخدام الفعلي؟
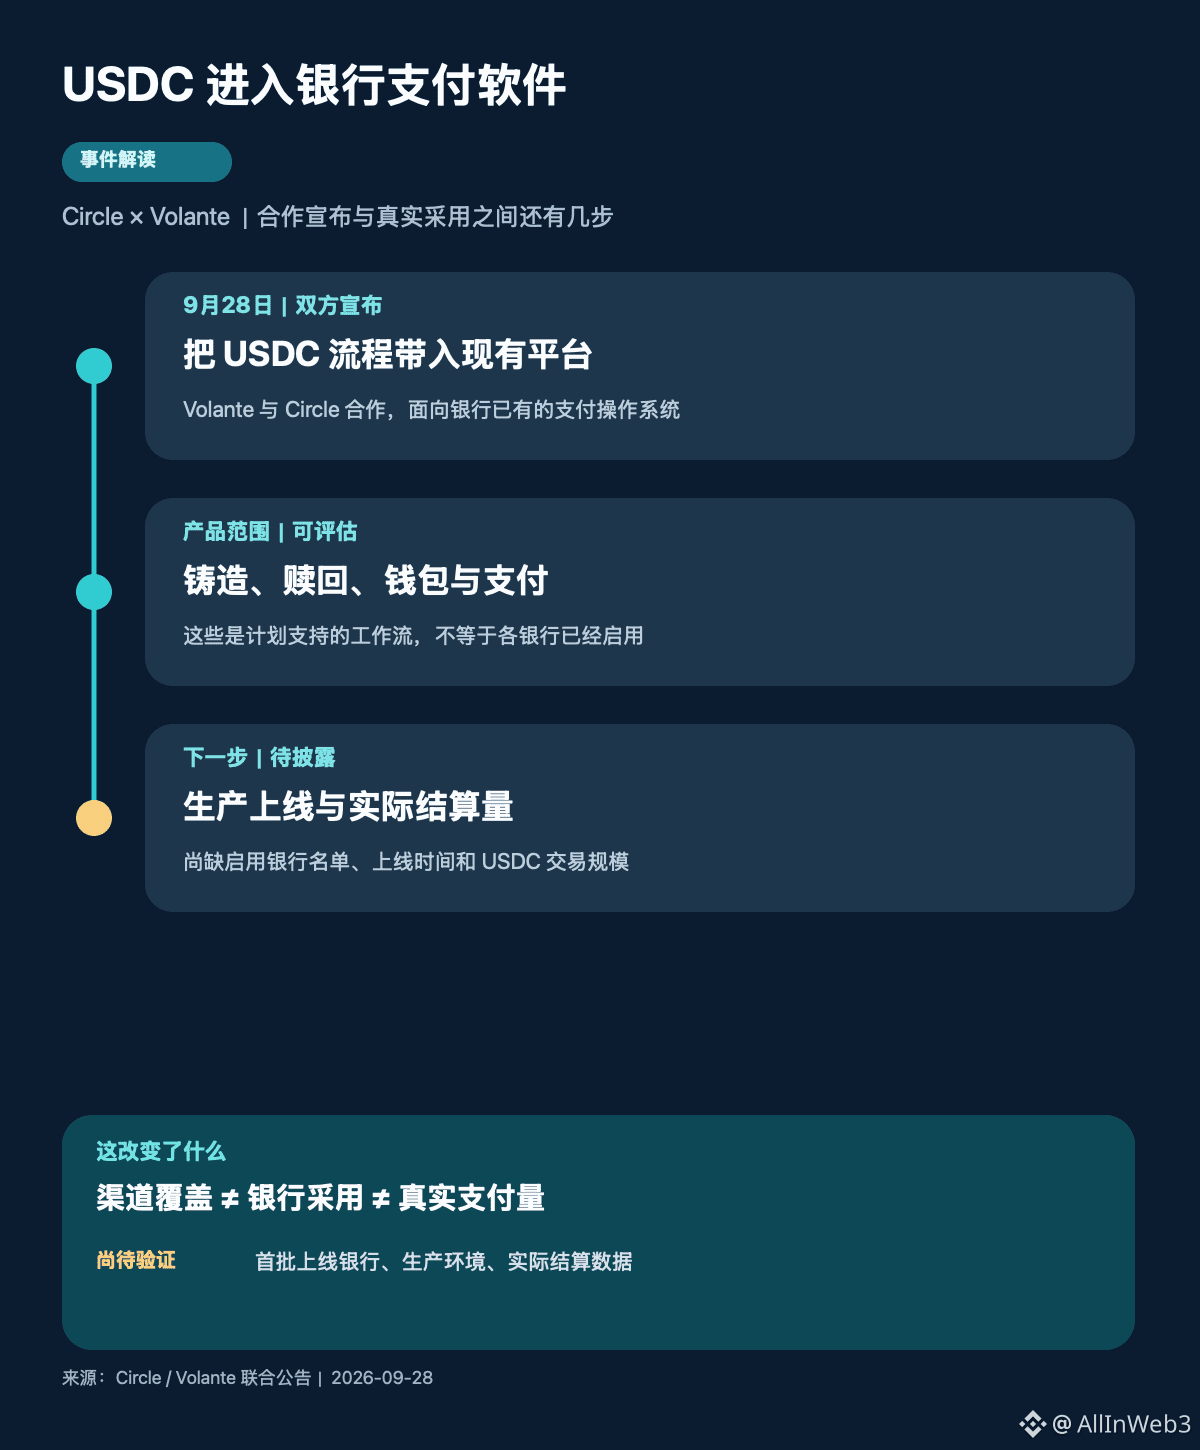
أولاً، لِنرَ ما تقوله الإعلانات بالضبط. في 28 سبتمبر، أعلنت Circle وVolante أن الأخيرة ستُدخل ضمن منصة الدفع الخاصة بها إجراءات مرتبطة بـ USDC، بحيث يمكن للمؤسسات المالية تقييم مدفوعات العملات المستقرة وفقاً لمتطلبات التشغيل والتحكّم ومتطلبات إدخال/إخراج العملة الورقية القائمة لديها. وتشمل الإجراءات المذكورة: الإِصدار (السك/المنح)، والاسترداد (الفَدّ/الإلغاء)، وتسجيل محافظ التحصيل، وتحويل الأموال، والإشعار، والدفع بين المحافظ. وتقول Volante إن عملاءها الحاليين يشملون أربعاً من أكبر خمس بنوك تجارية على مستوى العالم، وسبعة بنوك من بين أكبر عشر بنوك في الولايات المتحدة؛ وهذا الوصف يخص تغطية العملاء كمنتِج برمجي، وليس ما إذا كانت هذه البنوك قد فعلت USDC بالفعل. والاقتباس الحرفي لمسؤولي Volante هو أن العملاء “يمكنهم قريباً اختبار” العمليات ذات الصلة، ولم يقدّم الإعلان قائمة البنوك الأولى ولا تاريخاً محدداً للإطلاق في بيئة الإنتاج.
المعنى على المستوى الأول هو تغيّر طريقة الربط. إذا استطاعت البنوك رؤية إجراءات USDC داخل منصة الدفع التي كانت تستخدمها بالفعل، فلن تحتاج إلى بناء منظومة أصول رقمية كاملة بشكلٍ منفصل لأغراض الاختبار. وهذا قد يُقصّر مسار التقييم التقني؛ لكن وجود مدخل تقني لا يعني أن متطلبات الامتثال، وإدارة المحافظ، والمطابقة المالية، وتفويضات العملاء قد اكتملت جميعها. ما يهمّني أكثر من عدد الوظائف التي تدعمها المنصة هو أيُّ إجراءات ستضعها البنوك فعلاً داخل أعمالها الحقيقية.
المعنى على المستوى الثاني هو حدود الكمية. تم إدراج الإِصدار والاسترداد، وتسجيل المحافظ، والدفع بين المحافظ ضمن قائمة قابلة للتقييم، وهذا لا يثبت إلا أن تصميم التعاون يغطي هذه المراحل. ولا يمكنه أن يستنتج أن USDC قد جرى فعلاً عبر جميع عملاء Volante في البنوك، كما لا يمكن استخدامه لتقدير حجم الإصدارات الجديدة أو العمولات أو حصص التسوية لدى البنوك. لا يكشف الإعلان عن حجم المعاملات الفعلي، أو البنوك التي تم تشغيلها، أو الممرات/المسارات المستخدمة في الدفع، ولا عن بيانات الأعطال والامتثال بعد الإطلاق. إن تحويل عدد العملاء مباشرةً إلى معدل اعتماد العملات المستقرة هو أكثر سوء فهم محتمل في هذه الأخبار.
تقديري هو أن المنافسة على العملات المستقرة تدخل مرحلةَ العمل الجاري داخل البنوك، لكن نقطة التحقق الحقيقية لا تزال في بيئة الإنتاج. لن يكون بالإمكان الحكم على أن هذا التعاون انتقل من مجرد القدرة على العرض إلى اعتماد فعلي إلا إذا جرى لاحقاً الكشف عن بنوك مُسَمّاة، ووقت الإطلاق، وحجم التسوية الحقيقي، ومسار الاسترداد. ما رأيك: أصعب خطوة على البنوك لعبورها هي الربط التقني أم الموافقات التنظيمية/الامتثال، أم أن العملاء الفعليين هم الذين قد لا يكون لديهم رغبة في الاستخدام؟
المصدر: الإعلان المشترك من Circle وVolante بتاريخ 28 سبتمبر.