

【مراقبة العشب القديم】
في خط RWA مؤخرًا، بدأ يظهر تغيير واضح نسبيًا.
عندما كنت أتحدث عن RWA سابقًا، كان الأمر في الأساس عبارة واحدة:
نقل الأسهم والسندات والصناديق وغيرها من الأصول التقليدية إلى السلسلة.
لكن نقل الأصول إلى السلسلة، في الحقيقة، هو مجرد الخطوة الأولى.
الأمر الأكثر إثارة للاهتمام هو أن بعض الناس بدأوا مؤخرًا بإدخال هذه الأصول إلى DeFi مرة أخرى.
والآن أصبحت هذه المسارات مترابطة تدريجيًا.
ابدأ أولًا من جهة الأصل.
ما يفعله $ONDO هو تحويل الأصول المالية التقليدية مثل الأسهم وETFs إلى أصول على السلسلة.
في شهر فبراير من هذا العام، دخلت SPYon وQQQon الخاصة بـ Ondo إلى سوق إقراض Morpho، ويمكن استخدامها كضمان لاقتراض أصول أخرى.
هذه الخطوة مهمة جدًا.
عندما تم ترميز سهم ما سابقًا، كان الأمر في الأساس:
اشترِها → واتركها.
بعد الدخول إلى سوق الإقراض، يصبح الأمر:
شراء → رهن → اقتراض مال → ثم المشاركة في أنشطة مالية أخرى على السلسلة.
تبدأ الأصول التقليدية في امتلاك «قدرة إنتاج» داخل DeFi.
ثم يأتي $MORPHO.
ما يحلّه Morpho هو: بعد دخول هذه الأصول الجديدة إلى منظومة الإقراض، كيف يتم إنشاء سوق إقراض مستقل مع عزل للمخاطر.
وهذا هو سبب كون الترميز الخاص بالأسهم ذا قيمة حقيقية، ليس فقط لأنك تستطيع شراء سهم على السلسلة.
بدلًا من ذلك، تجعل الأسهم نوعًا من الضمان يمكن إدخاله في النظام المالي على السلسلة.
مؤخرًا، تقدّم Aave خطوة أخرى.
$AAVE V4 موجود بالفعل على Base ضمن Equities Hub.
الآن يمكن أن تُستخدم كضمان 7 رموز مُمثِّلة لأَسهم أمريكا المُمَوْلة بالترميز مثل آبل وأمازون وجوجل وMeta ومايكروسوفت وإنفيديا وتيسلا، ويمكنها الاقتراض بـ USDC.
أي أن:
تسجيل سهم إنفيديا على السلسلة → رهن سهم إنفيديا → اقتراض USDC.
لم يعد هذا مجرد «ترميز أسهم البورصة الأمريكية على السلسلة».
بل إن الأصول المالية التقليدية بدأت تدخل فعليًا منظومة إقراض DeFi.
وفي هذه المرحلة ظهرت أيضًا أهمية $LINK.
بعد ترميز الأسهم على السلسلة، يجب أن يعرف النظام:
كم تساوي أسهم إنفيديا فعليًا الآن؟
ما هو معدل القرض مقابل الضمان؟
متى يجب إجراء التسوية؟
إذا كانت بيانات السعر خاطئة، فسيحدث خلل في سوق الإقراض بالكامل.
لذلك يستخدم سوق الأسهم المرمّزة من Aave مباشرة بيانات الأسعار التي يوفرها Chainlink.
لكن اليوم دفعت Chainlink هذه المسألة خطوة إلى الأمام.
تم إطلاق CCIP 2.0 رسميًا.
أكبر تغيير في هذه المرة ليس فقط ترقية وظائف عبر السلسلة.
بدلًا من ذلك، تبدأ معالجة مشكلة أكبر:
بعد دخول أصول المؤسسة إلى البلوكشين، كيف يمكنها التدفق بأمان وبشكل متوافق بين سلاسل مختلفة؟
يسمح CCIP 2.0 للمؤسسات بتشغيل Cross-Chain Verifier بنفسها، وإضافة خطوات تحقق خاصة بها إلى المعاملات عبر السلاسل.
يمكن أيضًا ربطه بمؤسسات تحقق طرف ثالث.
وفي الوقت نفسه إضافة ضوابط امتثال مثل KYC وAML وفحوصات العقوبات.
أي أن المؤسسات يمكنها إدخال متطلبات التحكم في المخاطر والامتثال الخاصة بها مباشرة في عملية عبر السلسلة.
هذه النقطة حاسمة بالنسبة للمؤسسات المالية التقليدية جدًا.
لأن بنكًا أو شركة لإدارة الأصول تهتم بها حقًا، لم يكن الأمر أبدًا مجرد:
"هل يمكن نقل الأصل إلى هناك؟"
بل هو:
من يتحقق؟
من يمنح الموافقة؟
هل توجد قيود امتثال؟
بعد الانتقال إلى سلسلة أخرى، هل ما زالت القواعد الأصلية قائمة؟
الشيء الذي يبدأ CCIP 2.0 في حله هو هذه الطبقة.
كما أن قائمة المؤسسات وراء هذا الإطلاق مثيرة للاهتمام أيضًا.
ظهرت كل من AWS وANZ وFidelity International وDeutsche Börse وSBI Digital Markets وSygnum وTaurus وغيرها ضمن النظام البيئي للتعاون في CCIP 2.0.
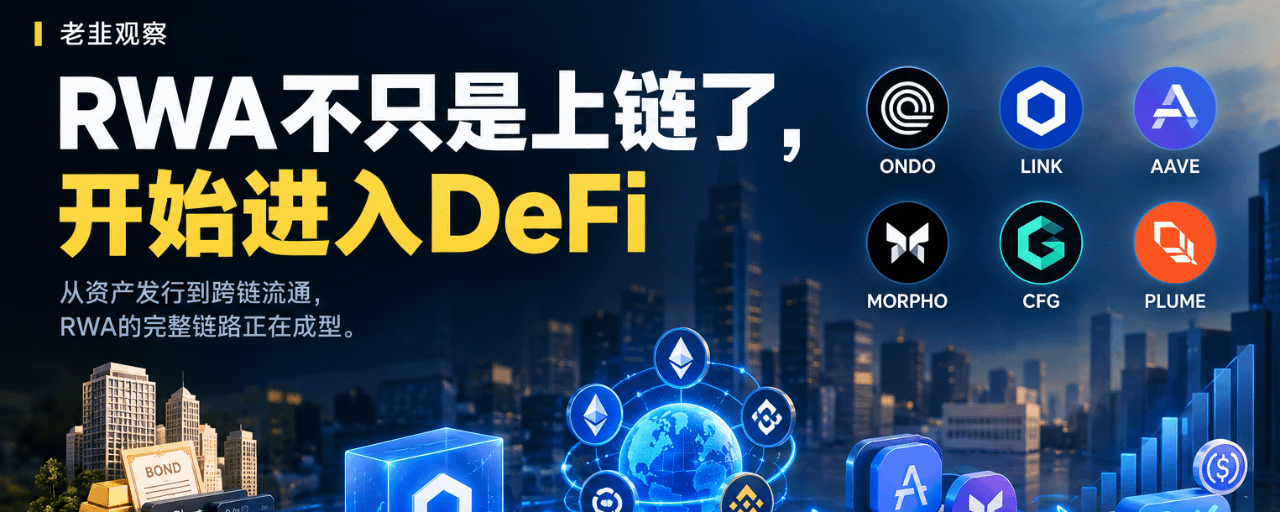
وبالتالي، عند النظر مرة أخرى إلى مسار RWA بالكامل، يصبح موقع العملات الستة واضحًا نسبيًا.
$ONDO
المسؤول عن تحويل الأصول التقليدية إلى أصول على السلسلة.
$LINK
المسؤول عن بيانات السعر والـ Oracle، وكذلك البنية التحتية عبر السلاسل التي أصبحت الآن أكثر أهمية.
$AAVE
المسؤول عن تمكين هذه الأصول على السلسلة من الدخول إلى منظومة الإقراض والاقتراض.
$MORPHO
توفير بنية تحتية للإقراض على السلسلة أكثر مرونة وعزلًا.
$CFG
المسؤول عن البنية التحتية الأساسية لـ RWA وإدخال الأصول على السلسلة.
$PLUME
إنشاء بنية تحتية خاصة للتمويل على السلسلة حول RWA مباشرة.
هذه الستة ليست في الحقيقة ست قصص مستقلة تمامًا.
أقرب إلى كونه سلسلة واحدة:
إصدار الأصول → التحقق من البيانات → تداول عبر السلاسل → الإقراض والاقتراض → التسوية → السيولة
كانت أكبر مفارقة في RWA سابقًا هي:
يمكن للأصل بالتأكيد أن يُدخل إلى السلسلة، ولكن ماذا يحدث بعد إدخاله على السلسلة؟
الآن تظهر الإجابة.
يمكن ترميز الأسهم على السلسلة.
بعد إدخالها على السلسلة يمكن استخدامها كضمان.
بعد الرهن يمكن الاقتراض بـ USDC.
يمكن للأموال المقترضة أن تدخل أيضًا إلى DeFi.
يمكن للأصل أيضًا أن يدخل شبكات أخرى عبر البنية التحتية عبر السلاسل.
كما بدأ التحقق الخاص بالمؤسسة وعمليات KYC وAML والتحكم في المخاطر يمكن تضمينها أيضًا في هذه العملية.
هذا ليس شيئًا على الإطلاق مثل مجرد «تحويل الأسهم إلى Token».
التغيير الكبير الحقيقي هو في الواقع:
بدأت الأصول المالية التقليدية في اكتساب خصائص مالية على السلسلة.
إذا دخلت في المستقبل أعداد متزايدة من الأسهم وETFs والصناديق والسندات وحتى الذهب أو أصول أخرى من العالم الحقيقي إلى هذه المنظومة، فربما لا تكون المنافسة في النهاية مقتصرة على أي مشروع أصدر أكبر قدر من RWA.
سيصبح الأمر الأكثر أهمية:
من المسؤول عن إصدار الأصول؟
من المسؤول عن البيانات؟
من المسؤول عن عبر السلسلة؟
من المسؤول عن الإقراض؟
من المسؤول عن السيولة؟
لذلك، ما يستحق النظر إليه في هذه الجولة من RWA ليس أن عملة ما ارتفعت فجأة بكمية كبيرة.
بل هذه المنظومة تعمل على سد هذه الفجوات تدريجيًا.
كان الأمر سابقًا مجرد:
إدخال الأصول على السلسلة.
الآن تبدأ في أن تصبح:
إدخال الأصول على السلسلة → يمكن أن تصبح قابلة للتداول → يمكن أن تُستخدم كضمان → يمكن أن تُقرض/تُقترض → يمكن أن تعبر عبر السلاسل → يمكن أن تدخل في المنظومة المالية للمؤسسات.
وهذا هو التغير الأكثر جدارة بالملاحظة بعد دخول RWA إلى DeFi فعليًا.