لماذا اختارت CME UNI، وماذا عن BCH
BCH لديها منصات عمال مناجم وتناسب سيناريوهات الدفع والسيولة، وUNI هي الرائدة في DeFi. لا يمكن للمؤسسات الراغبة في تخصيص DeFi أن تتجاوزها
المنطق الأساسي بسيط: وول ستريت يريد لمس عملات “البديل” (altcoins)، لكن يجب أن يمر عبر قنوات امتثال/تنظيم. وهذه سلاح ذو حدّين؛ فالامتثال يرفع الموثوقية، وفي الوقت نفسه يُخفض أيضًا عتبة القيام بالبيع على المكشوف
عقود BTC الآجلة لدى CME بلغت القمة في ديسمبر 2017. وبعد إطلاق عقود ADA، ظل السعر تحت المستوى المنخفض. فالعقود الآجلة ليست مرادفًا لبدء سوق صاعد؛ بل أشبه بإضافة قناة منظمة للـ short إلى السوق
في السابق، كان على المؤسسات الراغبة في البيع على المكشوف لـ BCH وUNI أن تستخدم السوق خارج البورصة أو منصات غير خاضعة للتنظيم. أما الآن، يمكن ذلك عبر CME. بالنسبة للمدى الطويل (long) هل هو أمر جيد أم سيئ؟ لا نعتمد على الشعارات، بل ننظر: هل تأتي المؤسسات للشراء أم للبيع
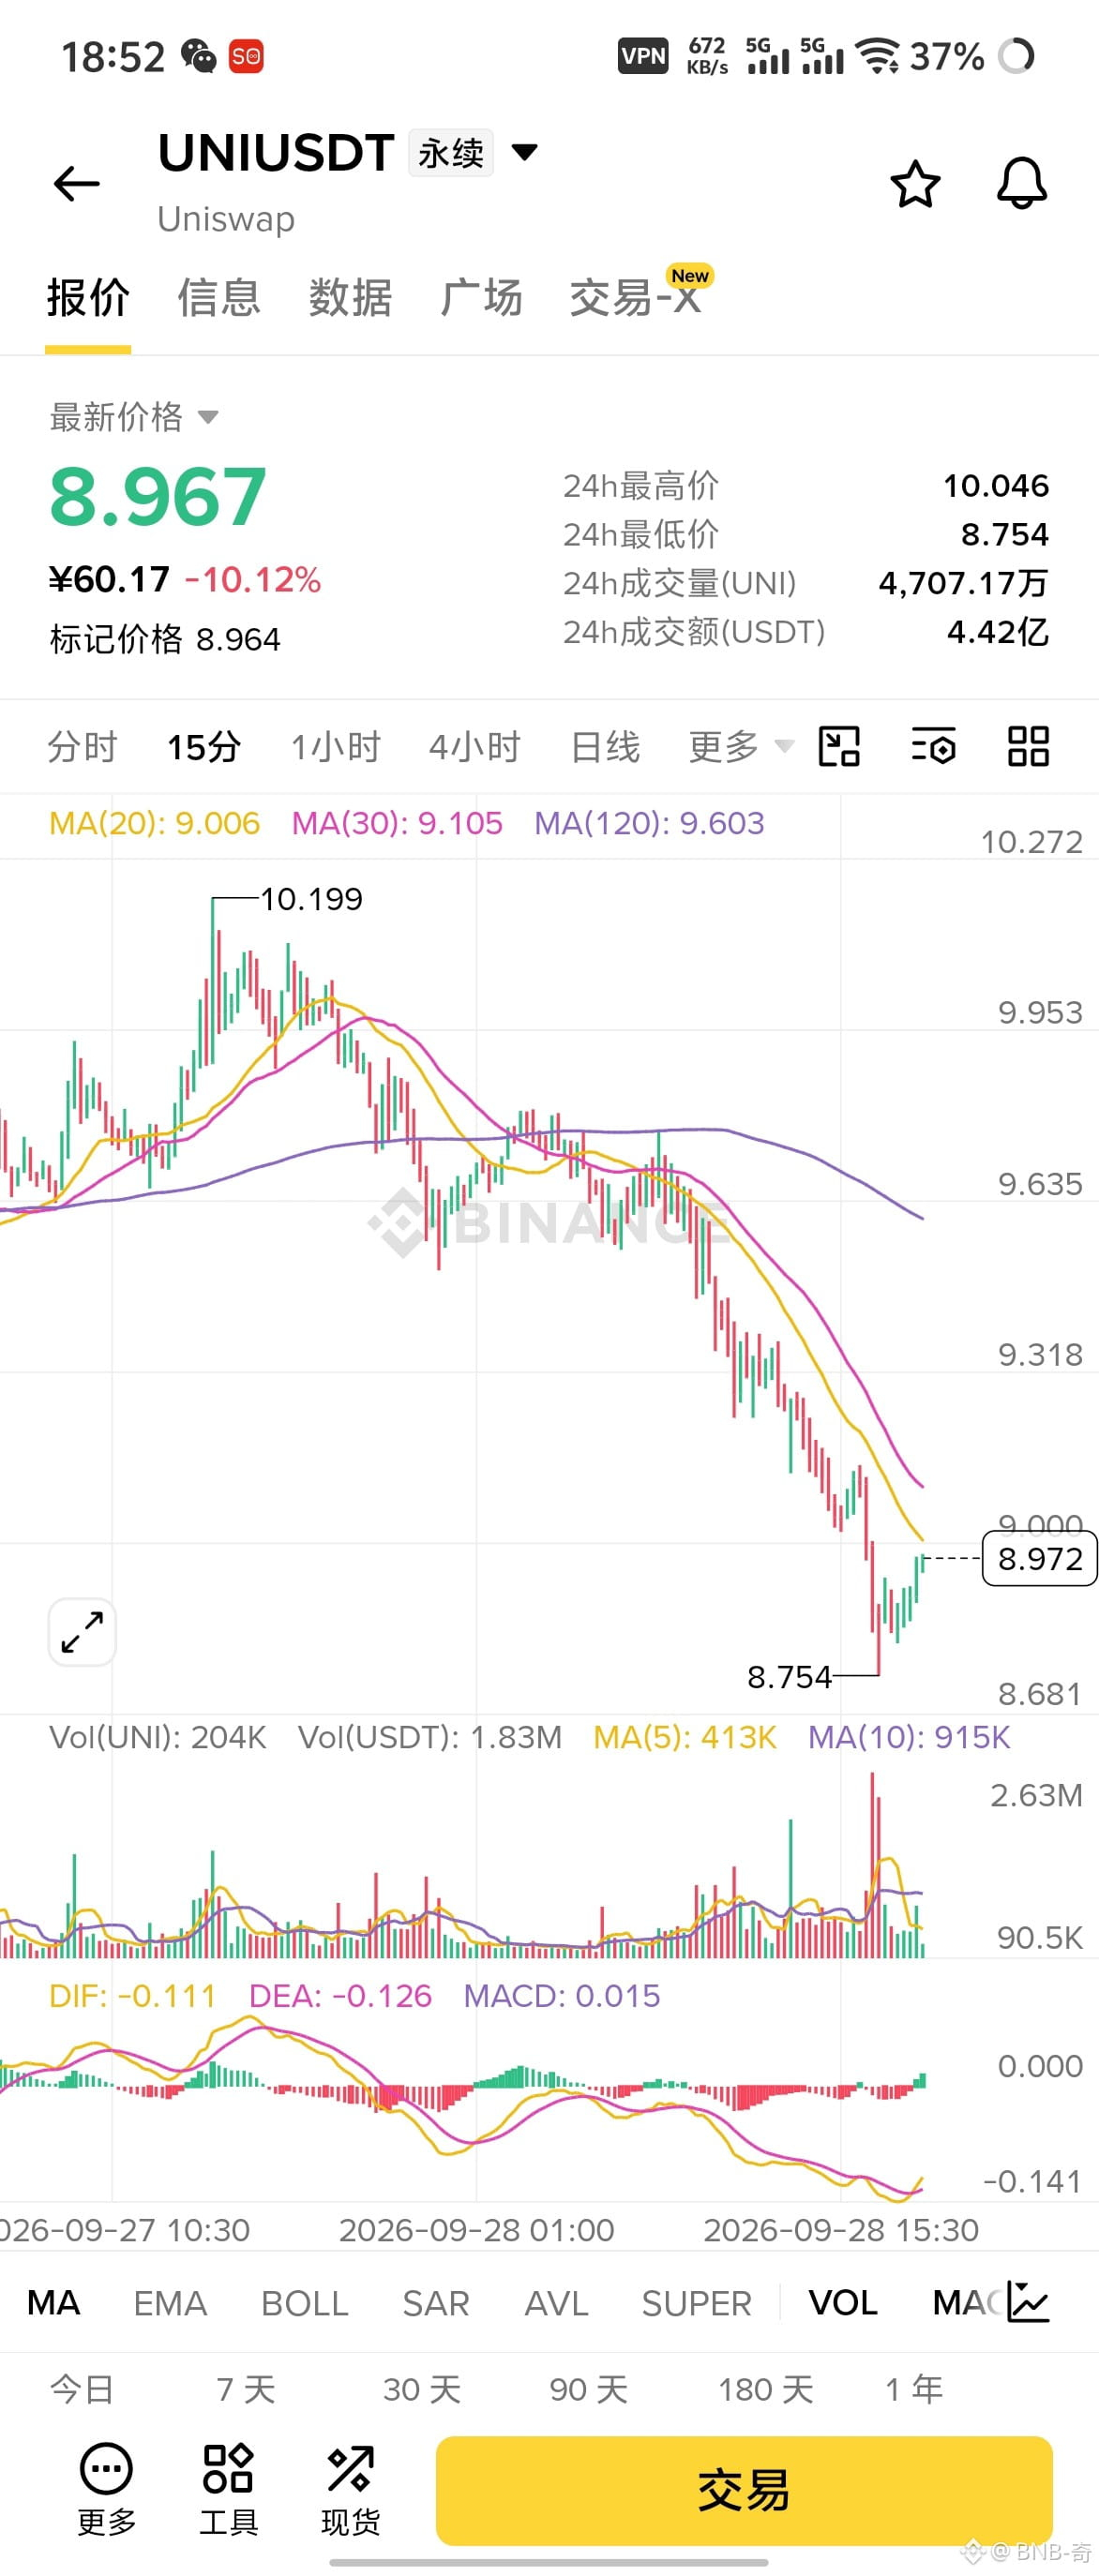
بعد 19 أكتوبر، نركز فقط على الفائدة المفتوحة (OI). استمر OI في الارتفاع، ما يعني وجود بناء فعلي للصفقات؛ والنتيجة أن الحركة أكثر احتمالًا للاستمرار. إذا لم يرتفع OI، فغالبًا تكون الموجة السابقة مدفوعة بالحالة النفسية/المعنويات، ثم تُسحب بعد الدفع، وتنتهي،
بالإضافة إلى ذلك، هذا سوق عقود آجلة وليس ETF فوري. العقود الآجلة صفرية (zero-sum) ولا تجلب مباشرة أموالًا إضافية؛ الـ ETF هو الذي سيشتري الأصول الفورية لتوفير دعم. فلا تقع في FOMO بمجرد سماع “دخول المؤسسات”
على المدى القصير توجد علاوة معنويات، لكن الاتجاه يحتاج إلى انتظار بيانات المراكز. ومع ذلك، بالنسبة للتطبيق الفعلي لـ UNI، فأنا شخصيًا متفائل جدًا. على المدى الطويل يجب تخصيص UNI ضمن الحصة (المركز)، والهدف هو الوصول إلى مستويات تاريخية جديدة
#UNI #BCH