

تعلن شركة ميكرون تكنولوجي (ناسداك: MU) $MUB نتائج الربع الرابع من سنتها المالية بعد إغلاق السوق في 30 سبتمبر، لتختتم بذلك سنة مالية شهدت ارتفاعًا حادًا في سعر السهم. لم يعد السؤال المطروح على المستثمرين هو ما إذا كانت شركة الذاكرة قادرة على تجاوز التقديرات، بل ما إذا كانت النتائج، والتوجيهات المستقبلية على وجه الخصوص، ستبرر تقييمًا ارتفع كثيرًا متجاوزًا مستويات القطاع.
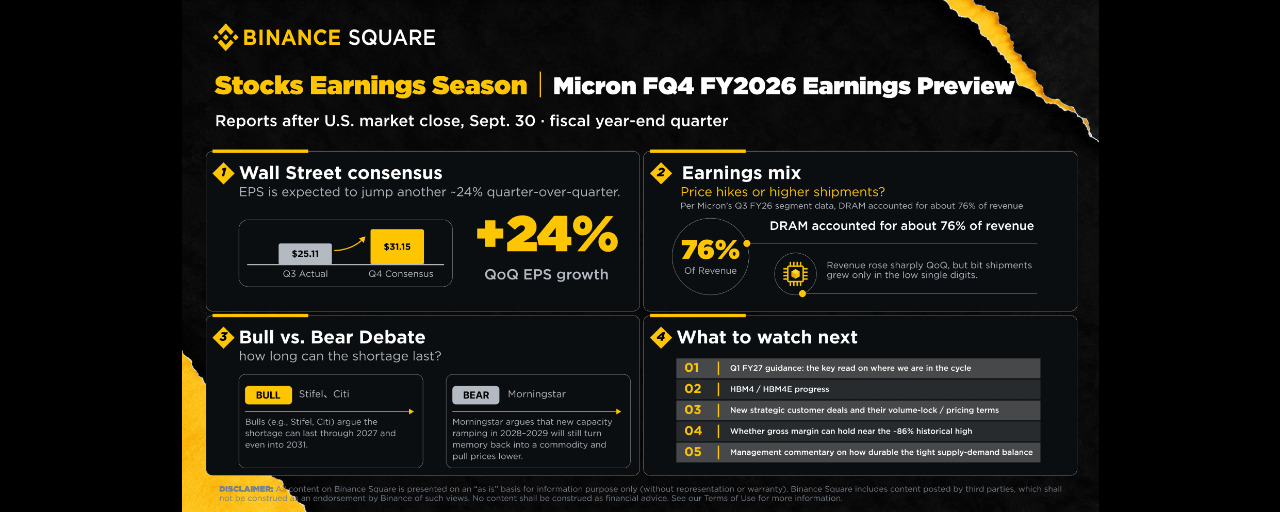
بالنسبة إلى الربع المنتهي في أغسطس، توقعت ميكرون إيرادات تبلغ مليارًا واحدًا؛ وأرباحًا وفق المعايير غير المتوافقة مع GAAP قدرها 1؛ وأرباحًا مخففة وفق GAAP قدرها 1؛ وهامشًا إجماليًا يبلغ نحو 86%. وتقديرات وول ستريت عند منتصف هذا النطاق أو أعلى منه بقليل. ووفقًا لـTipRanks، تتوقع تقديرات المحللين إجماعًا إيرادات بنحو 50.6 مليارًا وأرباحًا معدلة تقارب 31.16. قبل ربع واحد، في الربع الثالث من السنة المالية، حققت ميكرون أرباحًا بلغت 25.11 دولارًا للسهم، مع قفزة في الإيرادات بنحو 346% مقارنة بالعام السابق. وسيعني بلوغ التقديرات المتفق عليها قفزة أخرى في الأرباح بنحو 24% على أساس تسلسلي، وهي زيادة كبيرة لأي شركة لصناعة الرقائق.
الأرباح تأتي من الأسعار لا من حجم المبيعات
يعزو معظم المحللين التحول في أرباح هذا الربع إلى محدودية المعروض وارتفاع الأسعار في الذاكرة ذات النطاق الترددي العالي وذاكرة DRAM المرتبطة بالذكاء الاصطناعي، لا إلى زيادة كبيرة في عدد الوحدات المشحونة.
يوضح مزيج الإيرادات في الربع الثالث من السنة المالية هذه النقطة. شكّلت DRAM نحو 76% من الإيرادات، ورغم ارتفاع تلك الإيرادات بشدة مقارنة بالربع السابق، لم تزد شحنات البتات إلا بنسبة منخفضة من خانة الآحاد. وجاءت المكاسب من ارتفاع متوسط أسعار البيع؛ ولم يسهم نمو حجم المبيعات الإضافي إلا قليلاً.
ما يميز هذه الدورة عن سابقاتها هو دور اتفاقيات التوريد طويلة الأجل. قالت الإدارة في مكالمة الأرباح إن الطلب من بعض العملاء الرئيسيين يفوق الآن بنحو 50% الكميات التي تستطيع Micron الالتزام بتوريدها. وحتى نهاية الربع الماضي، وقعت الشركة 16 اتفاقية استراتيجية مع العملاء تغطي نحو 20% من بتات DRAM لديها ونحو 30% من بتات NAND، وترتبط بنحو 22 ملياراً من ودائع العملاء والتزاماتهم النقدية.
المحللون يميلون إلى التفاؤل، لكن الأسعار المستهدفة متباينة بشدة
تُظهر بيانات TipRanks حتى 24 سبتمبر أن 29 محللاً قيّموا السهم خلال الأشهر الثلاثة السابقة، وكان متوسط التقييم «شراء قوي»—28 توصية شراء، وتوصية واحدة بالاحتفاظ، ولا توصيات بيع. ويبلغ متوسط السعر المستهدف نحو 2,200، فيما يبلغ أدنى سعر مستهدف 1,100 دولار. ويعكس هذا التباين اختلافاً حقيقياً في الآراء بشأن المرحلة التي بلغتها الدورة.
تمنح Stifel سهم Micron تصنيف شراء وسعراً مستهدفاً قدره 1,500 دولار، وتتوقع أن تتجاوز نتائج الربع الرابع والتوقعات المستقبلية متوسط التوقعات، وإن كانت ترى أن المكاسب ستكون أكثر اعتدالاً من الأرباع الأخيرة، نظراً إلى اتفاقيات التوريد ذات الأسعار المحددة ضمن نطاقات والقيود القريبة الأجل على شحنات البتات. كما تتوقع الشركة أن يتضاعف تقريباً سعر البت الواحد من HBM4، وأن تقترب مفاوضات 2027 من نهايتها.
يمنح كريش سانكار، المحلل في TD Cowen، السهم تصنيف شراء وسعراً مستهدفاً قدره 1,600 دولار، ويرى أن المسألة تتعلق بإعادة تقييم السهم أكثر من كونها قصة أرباح: فقد قطعت Micron نحو 80% من فترة تمتد 18 شهراً من توسع الهوامش، لكن تزايد الثقة في استدامة الدورة قد يدفع مضاعف التقييم إلى الارتفاع أكثر.
تتخذ Citi موقفاً متفائلاً أيضاً، وترى أن الطلب على الذكاء الاصطناعي قد يبقي سوق الذاكرة دون مستويات الإمداد الكافية حتى 2031.
يضع بن رايتزس، المحلل في Melius Research، أعلى سعر مستهدف في وول ستريت عند 2,200 دولار، مستنداً إلى سنوات من بيع كامل الطاقة الإنتاجية لـ HBM وإلى وضوح الإيرادات الذي توفره العقود طويلة الأجل المبرمة.
الفريق الحذر يخشى عودة التقييمات إلى مستوياتها الطبيعية
تتمحور الحجة المقابلة، التي تتبناها عدة مؤسسات ومستثمرين معروفين، حول عودة الهوامش المرتفعة إلى مستوياتها الطبيعية والسهم الذي أخذ في الحسبان بالفعل الكثير من المكاسب، لا حول انهيار الطلب على الذكاء الاصطناعي.
يُعد جيمس شنايدر، المحلل في غولدمان ساكس، الأكثر حذراً بين البنوك الثلاثة الكبرى، إذ يمنح السهم تصنيفاً محايداً وربحاً قدره 62. ومع ذلك، فإن توقعات غولدمان للربع تتجاوز متوسط التوقعات—32.54—ببضعة في المئة، كما تتوقع نمواً متتالياً للإيرادات بمعدل منخفض من خانتين في الربع الأول من السنة المالية، مشيرةً إلى أن إضافات الطاقة الإنتاجية طويلة الأمد من المنتجين الصينيين هي الخطر الرئيسي. بعبارة أخرى، يستند موقف غولدمان المحايد إلى التقييم، لا إلى أي شك في الأساسيات.
يمنح ويليام كيروين، المحلل في Morningstar، السهم نجمتين، ويصف النشاط بأنه بلا مزايا تنافسية مستدامة، ويصنف مستوى عدم اليقين بأنه «مرتفع جداً». وبعد نتائج الربع المنتهي في يونيو، رفع تقديره للقيمة العادلة إلى 455، لكنه لا يزال يرى أن السهم باهظ الثمن. ويعود تشاؤمه إلى الطبيعة الدورية للقطاع: إذ يرى كيروين أن الذاكرة نشاط دوري بطبيعته، ويتوقع أن تؤدي موجة من الطاقة الإنتاجية الجديدة في 2028 و2029 إلى فائض في المعروض وهبوط الأسعار. ومن وجهة نظره، تخفف الاتفاقيات طويلة الأجل من حدة الأثر، لكنها لا تحول دون التراجع، إذ إن الإيرادات المضمونة فعلياً بعقود العملاء لا تغطي سوى جزء من الإجمالي.
زاد مايكل بَري، المستثمر المعروف بلقب «Big Short» ومؤسس Scion Asset Management، رهاناته المتشائمة ضد Micron. ووفقاً لـ Yahoo Finance، يتخذ مركزاً بيعياً في أسهم الشركة، إلى جانب صندوق iShares Semiconductor ETF. وتستند حجته الأساسية إلى مؤشرات القطاع: فقد أشار إلى تصريح رئيس مجلس إدارة Acer بأن سوق DDR4 فيه بائعون أكثر من المشترين، كما يراقب CXMT الصينية، إذ إن تقدمها في مردود إنتاج DDR5 والتصنيع بكميات كبيرة قد يزيد المعروض ويحد من أي ارتفاع مستدام في أسعار الذاكرة.
يدور الخلاف بين المتفائلين والمتشائمين بشأن المعروض في نهاية المطاف حول التوقيت. فالمتفائلون، ومن بينهم Stifel وCiti، يرون أن النقص سيستمر حتى 2027 بل وحتى 2031. في المقابل، ترى Morningstar أن الطاقة الإنتاجية التي ستدخل الخدمة في 2028 و2029 ستعيد الذاكرة إلى طبيعتها كسلعة أساسية، وتسحب الأسعار إلى الانخفاض مجدداً.
متغيرات أخرى جديرة بالمتابعة
الرسوم الجمركية. أفاد Investing.com بأن إدارة ترامب تدرس فرض رسوم أوسع على أشباه الموصلات تشمل الخوادم وأجهزة الكمبيوتر المحمولة، وهي خطوة تخشى الصناعة أن تؤدي إلى إبطاء الإنفاق على البنية التحتية للذكاء الاصطناعي.
التقاضي بشأن براءات الاختراع. قدمت Netlist شكوى ضد ذاكرة DDR5 من Micron إلى لجنة التجارة الدولية الأمريكية، كما خسرت Micron مؤخراً استئنافاً متعلقاً ببراءة اختراع ضد الشركة. ويبدو صدور أمر استبعاد مستبعداً في المدى القريب، لكنه سيشكل خطراً جوهرياً.
إعادة رأس المال إلى المساهمين. وفقاً لـ CNBC، جاء التمويل المباشر الذي حصلت عليه Micron بموجب قانون CHIPS، والبالغ نحو 6.165 مليار دولار والمُمنح في ديسمبر 2024، مصحوباً بقيود تحد من عمليات إعادة شراء الأسهم وتوزيعات الأرباح واسعة النطاق للمستفيدين. وتنتهي هذه القيود الخاصة بالشركة بعد 9 ديسمبر من هذا العام. وقال المدير المالي مارك ميرفي إن الشركة تعتزم زيادة المبالغ المعادة إلى المساهمين بعد ذلك التاريخ، مع خطة طويلة الأمد لإعادة 100% من التدفق النقدي الفائض إليهم. ومع إعلان منافسين مثل SK Hynix بالفعل عن عمليات إعادة شراء بمليارات الدولارات، سيترقب المستثمرون أي التزام بهذا الشأن خلال المكالمة.
البحث والتطوير. تخطط Micron لاستثمار 10 مليارات دولار على مدى العقد المقبل في مركز أبحاث بمدينة بويز في ولاية أيداهو، يُسمى Micron Research Labs.
ما الأهم في 30 سبتمبر
يرى المحللون إجمالاً أن التوقعات للربع المقبل ستكون أهم من أرقام الربع الحالي.
تُعد توقعات الربع الأول من السنة المالية المؤشر الأهم لمعرفة المرحلة التي بلغتها الدورة. وتُقدّر TipRanks متوسط توقعات المحللين للربع المنتهي في نوفمبر بنحو 46.9 ملياراً، وبأرباح قدرها 31.49 (35.11)؛ أما نموذج غولدمان للربع فيشير إلى نحو 57.7 مليار دولار، متجاوزاً رقم السوق الذي تذكره الشركة.
التقدم في HBM4 وHBM4E، وما إذا كانت Micron قادرة على الحفاظ على حصتها البالغة نحو 20% من سوق HBM أو زيادتها.
اتفاقيات استراتيجية جديدة مع العملاء، وشروطها المتعلقة بالكميات والأسعار—ولا سيما التقدم نحو تأمين نصف الإيرادات بعقود.
ما إذا كان هامش الربح الإجمالي سيظل قريباً من ذروته البالغة 86%، وما إذا كان معدل ارتفاع الأسعار بدأ يتباطأ.
تصريحات الإدارة بشأن استدامة العرض والطلب. فأي تراجع في أسعار HBM أو الطلب عليها قد يؤدي إلى رد فعل من نوع «البيع عند صدور الخبر»، حتى مع تجاوز النتائج للتوقعات.