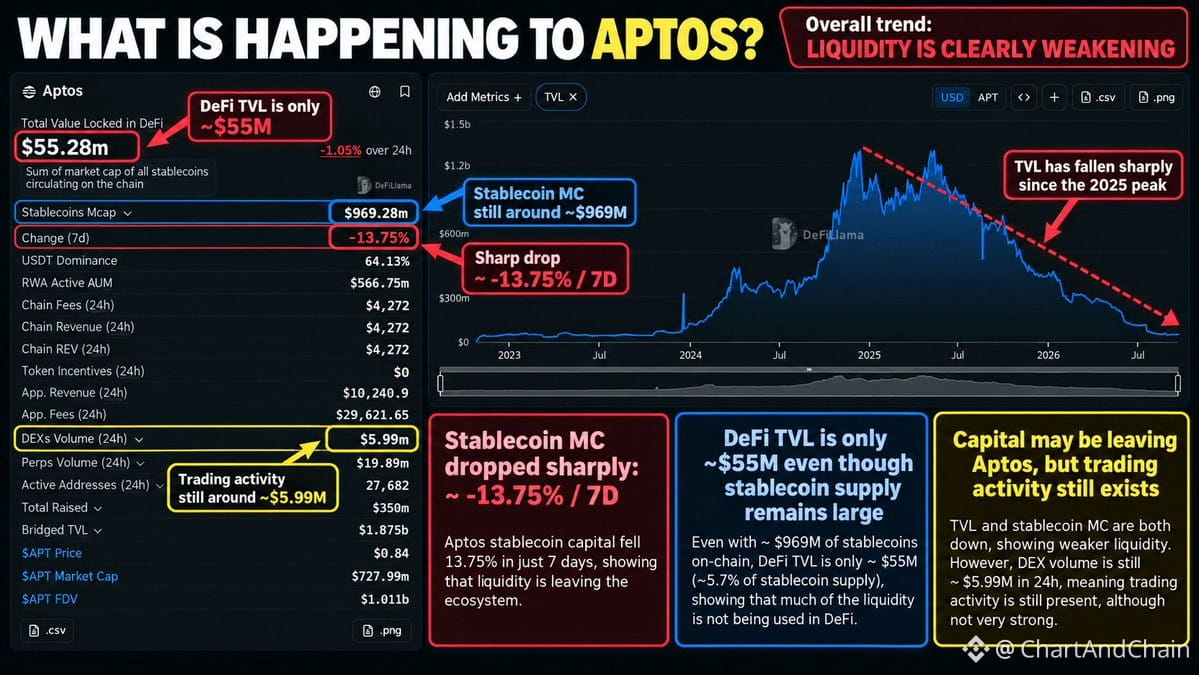
$APT ينزف العملات المستقرة بثبات — المعروض انخفض ~13.75% خلال 7 أيام و بأكثر من 21% خلال 30 يومًا، ويبلغ الآن حوالي ~$962M. معظم الانخفاض هو $USDT، الذي هبط بنحو 38% خلال الشهر الماضي. السؤال: هل يغادر رأس المال فعليًا، أم أنه يجلس فقط دون استخدام؟
قصة الاستخدام أسوأ من قصة التدفقات الخارجة. لدى Aptos حوالي ~$918M من المعروض من العملات المستقرة على السلسلة، لكن ما يُنشر في التمويل اللامركزي DeFi لا يتجاوز ~$11M — أي معدل استخدام 1.2%. للتوضيح، إجمالي قيمة التمويل اللامركزي TVL يبلغ حوالي ~$66M. الخلاصة: معظم سيولة العملات المستقرة متوقفة، وليست في خدمة العمل.
هناك نقطة مضيئة واحدة: حجم تداول DEX ارتفع +29.3% على أساس أسبوعي WoW إلى حوالي ~$48.1M، ما يعني أن نشاط التداول قصير الأجل ما زال قائمًا. لكن هذا ليس الشيء نفسه كونه رأس مالًا “ثابتًا” أو استخدامًا حقيقيًا لقطاع DeFi. يمكن أن يرتفع الحجم بسبب المضاربة أو تدفقات arbitrage (التحكيم) دون أن يعني ذلك الكثير من حيث الاحتفاظ على المدى الطويل.
الصورة الأوسع أصعب. Arc و Robinhood Chain و Plasma وغيرها من شبكات L2s والأنظمة البيئية الجديدة تجذب المستخدمين والسيولة بحوافز وسرديات جديدة. أصبح Aptos الآن يتنافس في ساحة أكثر ازدحامًا بكثير، وتشير عمليات خروج العملات المستقرة إلى أنه يخسر تلك المعركة — على الأقل في الوقت الحالي.
ما يجب مراقبته: هل تستطيع Aptos تحويل قاعدة العملات المستقرة المتبقية البالغة حوالي ~$918M إلى استخدام فعلي في DeFi، أم أن هذا رأس المال سيواصل الاستنزاف؟ الاستخدام والاحتفاظ هما الإشارتان التاليتان. إذا استمر المعروض من العملات المستقرة في الانخفاض وبقي معدل الاستخدام أقل من 2%، فهذه مشكلة هيكلية وليست مجرد تدوير.
خروج العملات المستقرة هو إنذار مبكر. الأهم هو استمرار الأثر على المدى اللاحق.