
🏦 هل يمكن لوكلاء الذكاء الاصطناعي أن يغيّروا طريقة حفظ البنوك للودائع؟
طرح كبير الاقتصاديين في شركة Apollo، تورستن سلوق، احتمالًا مثيرًا للاهتمام: قد تتمكن وكلاء الذكاء الاصطناعي في نهاية المطاف من أتمتة المكان الذي يحتفظ فيه الناس بأموالهم النقدية.
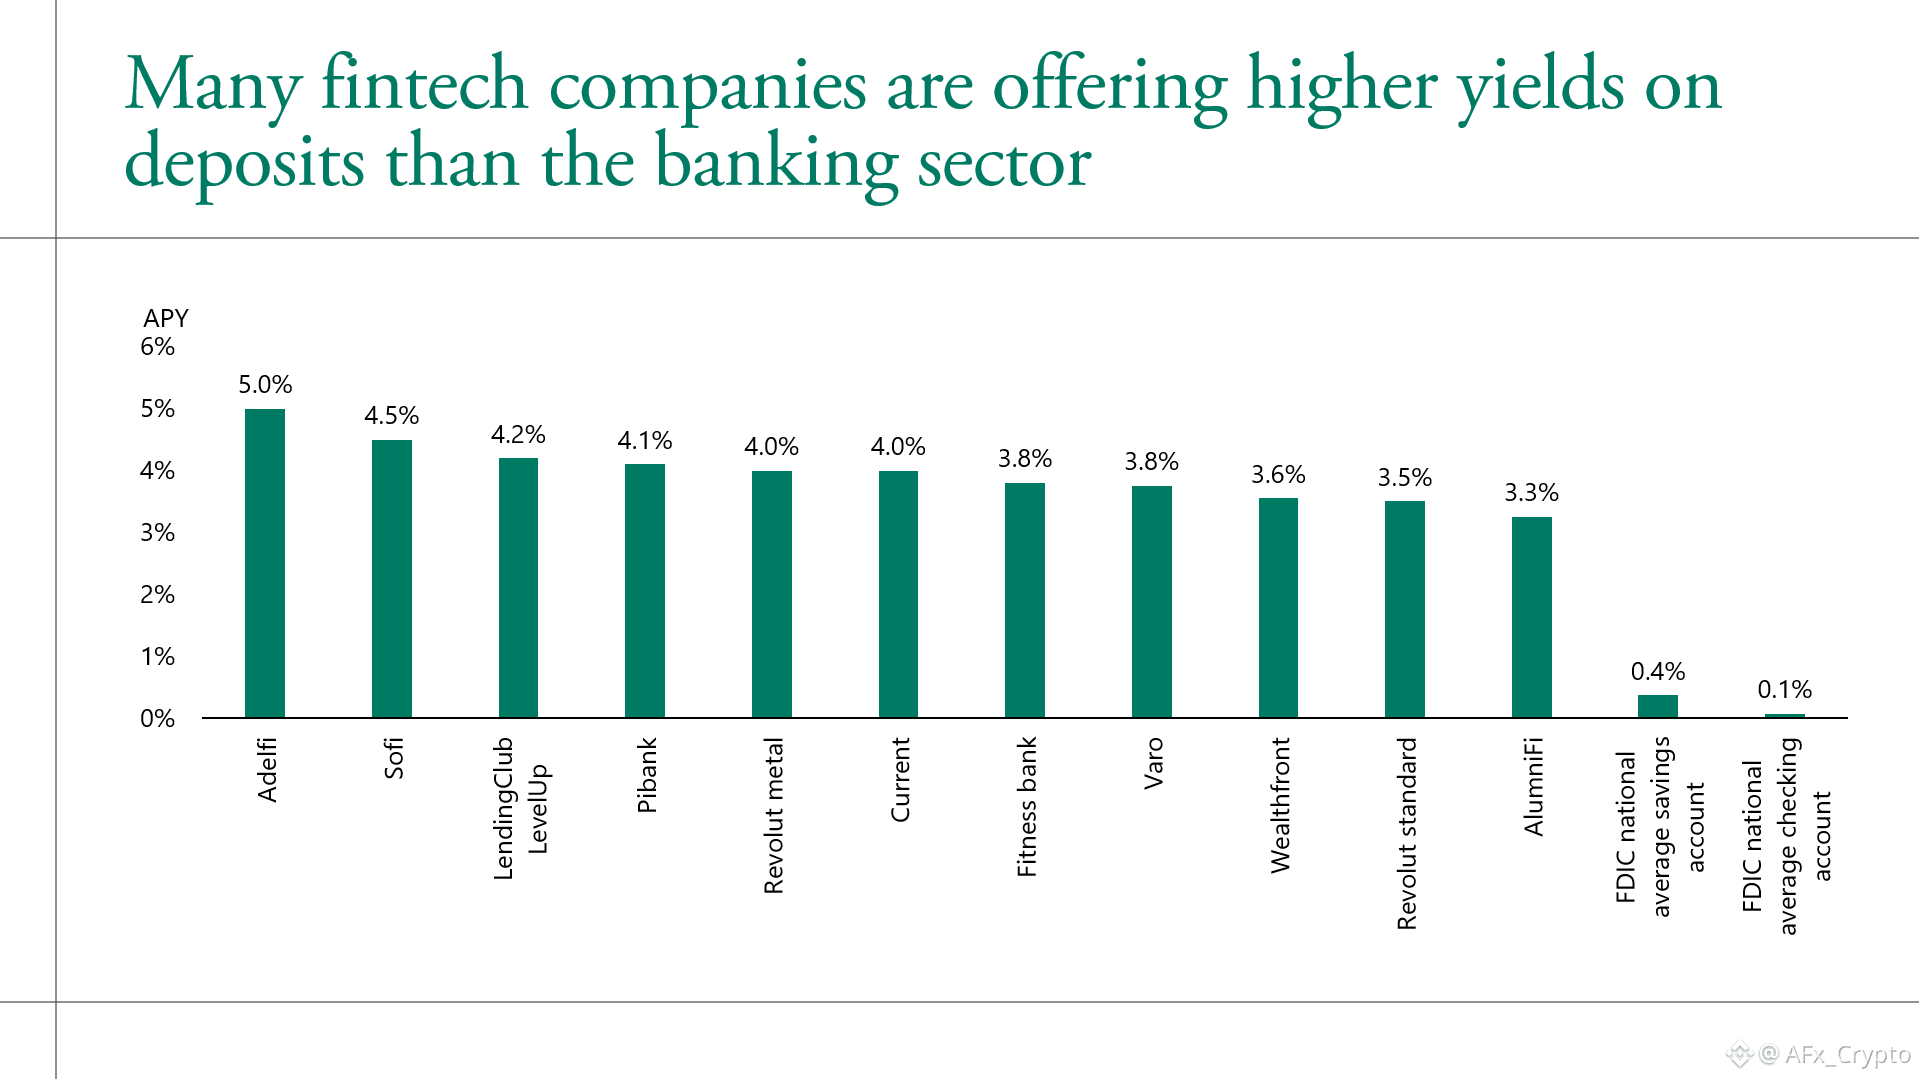
اليوم، قد يترك شخص ما المال جالسًا في حساب جارٍ بعائد يقارب 0.1%. لكن إذا استطاع وكيل ذكاء اصطناعي مقارنة معدلات الفائدة تلقائيًا وتحريك الأموال إلى حسابات تقدم 3.3%–5%، فقد تصبح العملية شبه خالية من الاحتكاك.
وهذا يخلق تحديًا محتملاً للبنوك التقليدية.
تعتمد البنوك بشكل كبير على الودائع منخفضة التكلفة لتمويل أعمالها. وإذا بدأت وكلاء الذكاء الاصطناعي بتحريك مبالغ كبيرة من أموال الأسر نحو بدائل أعلى عائدًا، فقد تواجه البنوك ضغطًا أكبر للمنافسة بشكل أكثر حدة على جذب الودائع.
يصف سلوق هذا السيناريو المحتمل بأنه «تشغيل وكيل للبنك».
لكن هناك تمييزًا مهمًا:
هذا سيناريو خطر مستقبلي، وليس تشغيلًا فعليًا للبنك يحدث اليوم.
السؤال الأكبر هو كيف تتغير القرارات المالية عندما يستطيع وكلاء الذكاء الاصطناعي البحث والمقارنة وتحريك الأموال باستمرار نيابةً عن المستخدمين.
قد لا يغيّر الذكاء الاصطناعي فقط طريقة استخدامنا للمعلومات.
قد يغيّر في النهاية مكان وجود أموالنا.