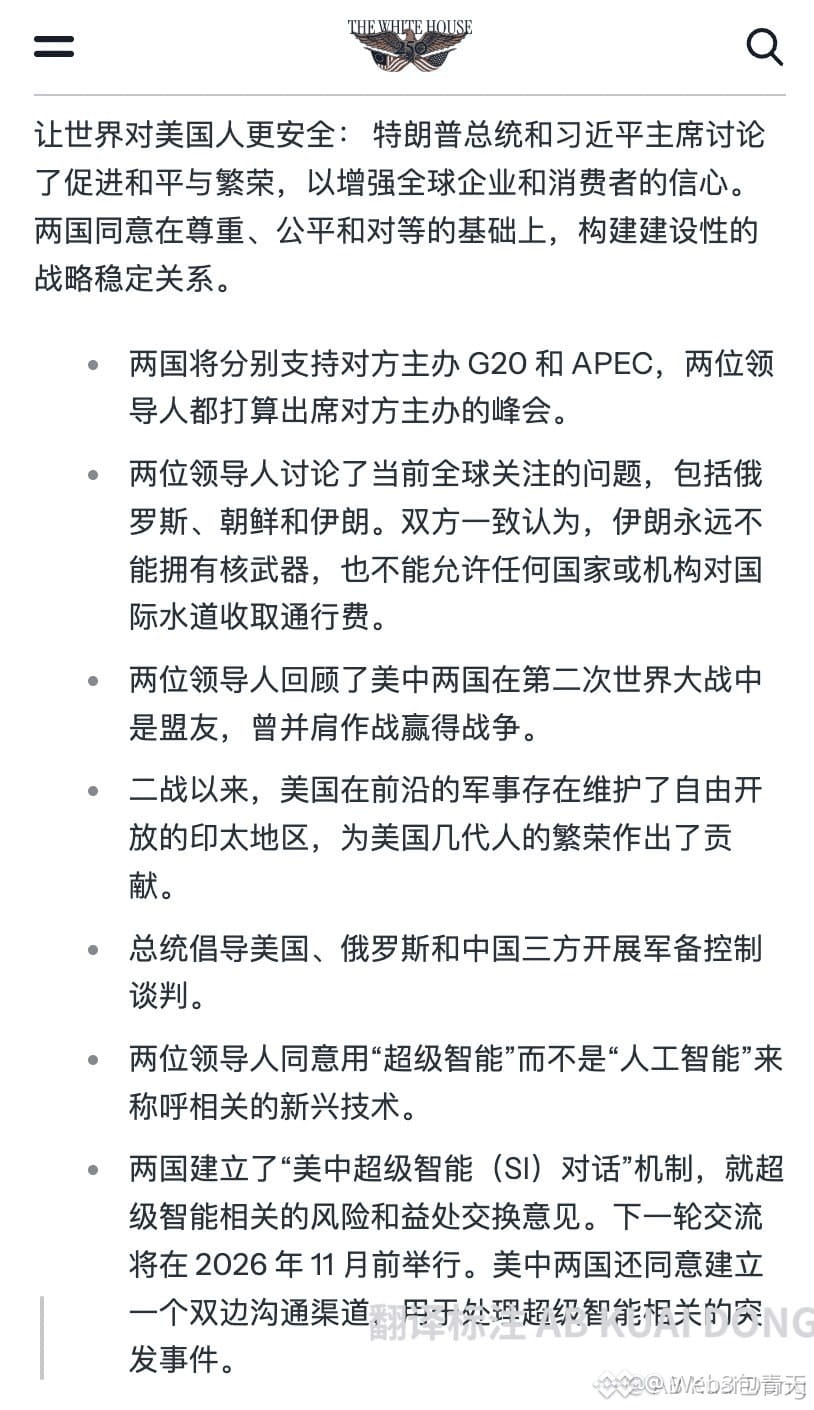
#中美达成300亿美元关税削减共识
👉 关税的账,最后由利率来结
300 مليار دولار من خفض الرسوم الجمركية، يجب حسابها بشكل منفصل.
بالنسبة للشركات، فهذا يعني انخفاض تكاليف الاستيراد.
وبالنسبة للسوق، فهذا يعني إعادة تسعير مسار التضخم.
على مدار السنوات الماضية، كانت الرسوم الجمركية أحد المحركات للتضخم.
حين تنعكس هذه القوة إلى الوراء، تظهر مساحة هبوط لعوائد الفترات الطويلة.
عندما تتحرك العوائد طويلة الأجل، تتحرك معها معدلات الخصم لجميع الأصول.
الأصل ذو أطول مدة (Duration) هو الذي يمتلك أكبر قدر من المرونة.
وبالنسبة للأصول المشفّرة/الكريبتو، فهي تحتل ترتيبًا متقدمًا ضمن سلسلة الأصول من حيث الـ Duration.
ولهذا السبب تحديدًا، غالبًا ما تؤدي أخبار الرسوم الجمركية إلى تحريكها.
من جهة أخرى، هل يمكن أن يصل الخفض بالفعل إلى أرض الواقع؟ لا توجد إجابة بعد.
بين التوافق/الإجماع والتنفيذ، توجد قائمة التنفيذ وجداول زمنية.
إذا تم تنفيذ التخفيض بخصم، فإن التوقعات ستتراجع.
عادةً ما يكون مسار التراجع أسرع من مسار الارتفاع.
وكل من فرق العائد (سبريد) وسعر الصرف، سيتأثران بهذه السلسلة.
عادةً ما يبدأ ترتيب التسعير من الفترات الطويلة.
وبالنسبة للكريبتو، غالبًا ما تصل أخبار الماكرو الإيجابية أولًا، ثم تأتي عملية التحقق لاحقًا.
الجزء الذي يصل أولًا هو الأغلى، والجزء الذي يتم التحقق منه هو الأكثر ثباتًا.
هل تعتقد أن خصم التنفيذ هذه المرة سيكون أصغر من الجولة السابقة؟ تفضلوا بالنقاش في قسم التعليقات.