

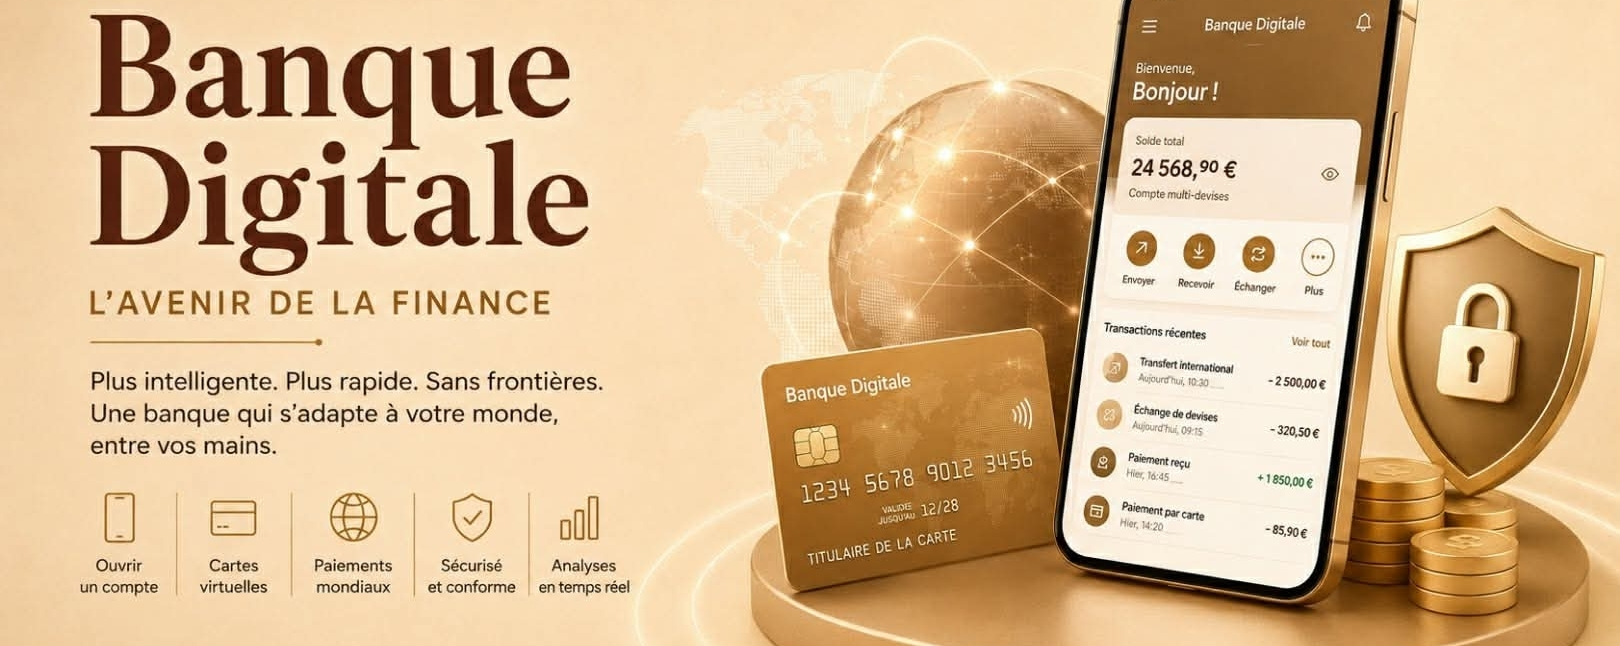
البنك الرقمي يُحوِّل الطريقة التي ينقل بها العالم الأموال.
في السابق، كانت الخدمات المصرفية تتطلب الذهاب إلى فرع، والوقوف في الطابور، وملء النماذج، والتحدث إلى مستشار مصرفي.
اليوم، يمكن للهواتف الذكية أن تفعل تقريبًا كل شيء.
من فتح حساب وإرسال المدفوعات الدولية إلى إدارة البطاقات، وتحويل العملات، وتتبع المعاملات، غيّرت الخدمات المصرفية الرقمية الخدمات المالية إلى شيء أسرع وأكثر إتاحة وأكثر فأكثر عالميّة.
لكن البنك الرقمي ليس مجرد نسخ للبنك التقليدي على الإنترنت. بل هو تحول جوهري في طريقة تصميم الخدمات المالية وتقديمها وتجربتها.
ما هي البنك الرقمي؟
يشير البنك الرقمي إلى تقديم الخدمات المصرفية والمالية عبر قنوات رقمية مثل تطبيقات الهاتف المحمول، ومواقع الويب، وواجهات برمجة التطبيقات (APIs)، والمنصات الإلكترونية.
يمكن للعملاء إدارة عملياتهم المالية دون الحاجة إلى التوجه جسديًا إلى فرع مصرفي.
قد تشمل الخدمات المصرفية الرقمية الحديثة:
• فتح حساب رقمي
• حسابات ومحافظ متعددة العملات
• بطاقات افتراضية وحقيقية
• المدفوعات المحلية والدولية
• خدمات الصرف
• مراقبة المعاملات في الوقت الفعلي
• التحقق من KYC وAML
• معالجة المدفوعات
• خدمات مالية مبنية على واجهات برمجة التطبيقات (APIs)
بالنسبة للشركات، يمكن أيضًا دمج البنية التحتية المصرفية الرقمية مباشرةً في التطبيقات، وأسواق التداول، ومنصات التكنولوجيا المالية (fintech)، ومنتجات رقمية أخرى.
لماذا تنمو الخدمات المصرفية الرقمية بسرعة كبيرة؟
تغيرت توقعات العملاء.
الناس معتادون على خدمات متاحة على مدار الساعة. ويتوقعون إشعارات فورية، ومعاملات سريعة، وواجهات بسيطة، ومعلومات شفافة.
لم تكن البنية التحتية المصرفية التقليدية دائمًا مصممة لتلبية هذه التوقعات.
يسد البنك الرقمي هذه الفجوة من خلال الجمع بين البنية التحتية المالية والتقنيات الحديثة.
يمكن للعميل فتح حساب عن بُعد، واستلام بطاقة افتراضية، وإجراء تحويلات دولية، وتتبع معاملاته من تطبيق واحد.
بالنسبة للشركات، يخلق ذلك فرصًا لتطوير خدمات مالية دون الحاجة إلى بناء بنية تحتية مصرفية كاملة من الصفر.
الخدمات المصرفية الرقمية والتكنولوجيا المالية
ساعد ازدهار التقنيات المالية على تسريع تبني الخدمات المصرفية الرقمية.
تقوم شركات التكنولوجيا المالية بتطوير منصات تجمع بين المدفوعات والخدمات المصرفية والبطاقات والقروض والاستثمارات والعملات المشفرة وخدمات مالية أخرى.
بدلًا من تقديم منتج مالي واحد معزول، تستهدف المنصات الحديثة بشكل متزايد إنشاء منظومات مالية متكاملة.
على سبيل المثال، قد تتيح منصة شركة ما للمستخدمين:
فتح حساب رقمي
استلام المدفوعات
الاحتفاظ بعدة عملات
تحويل العملات
إجراء تحويلات دولية
استخدام بطاقات افتراضية
إدارة النفقات
الوصول إلى الخدمات المالية عبر واجهات برمجة التطبيقات (APIs)
يخلق ذلك تجربة أكثر سلاسة لكل من الشركات وعملائها.
دور Banking as a Service
أحد أهم التطورات المرتبطة بالبنك الرقمي هو Banking as a Service.
يتيح Banking as a Service للشركات الوصول إلى بنية تحتية مالية عبر التكنولوجيا وواجهات برمجة التطبيقات (APIs)، بدلًا من بناء كل شيء داخليًا.
يمكن لشركة ناشئة في مجال التكنولوجيا المالية (fintech)، أو سوق (marketplace)، أو منصة SaaS، أو شركة عالمية أن تدمج خدمات مثل الحسابات والبطاقات والمحافظ والمدفوعات وعمليات الامتثال ضمن منصتها الخاصة.
يمكن أن يقلل ذلك بشكل كبير من الوقت والموارد اللازمة لإطلاق المنتجات المالية.
تؤدي النتيجة إلى انتقال من البنية التحتية المصرفية التقليدية إلى بنية مالية أكثر مرونة ووحدات.
أهمية البنك العالمي
تزداد الشركات دولية بشكل متزايد.
قد يكون لدى الشركة عملاء في أوروبا، وموظفين في آسيا، ومورّدين في أمريكا الشمالية، وشركاء في أفريقيا.
إدارة الأموال في عدة دول قد يخلق تحديات تتعلق بالحسابات وشبكات الدفع والامتثال والتسوية وإمكانية الوصول إلى الخدمات.
يمكن للبنية التحتية المصرفية الرقمية أن تساعد الشركات في تلبية هذه المتطلبات من خلال حسابات متعددة العملات، واتصال مدفوعات دولي، وتبادل العملات، ومحافظ رقمية.
يجعل ذلك العمليات المالية أكثر كفاءة ويمكن أن يساعد الشركات على المشاركة في الاقتصاد العالمي.