$NEAR
$FET
🚨 يقول مايكل بُري إن شركات الذكاء الاصطناعي تسير على طريق تجاوز حتى فقاعة الدوت-كوم من حيث الإنفاق.
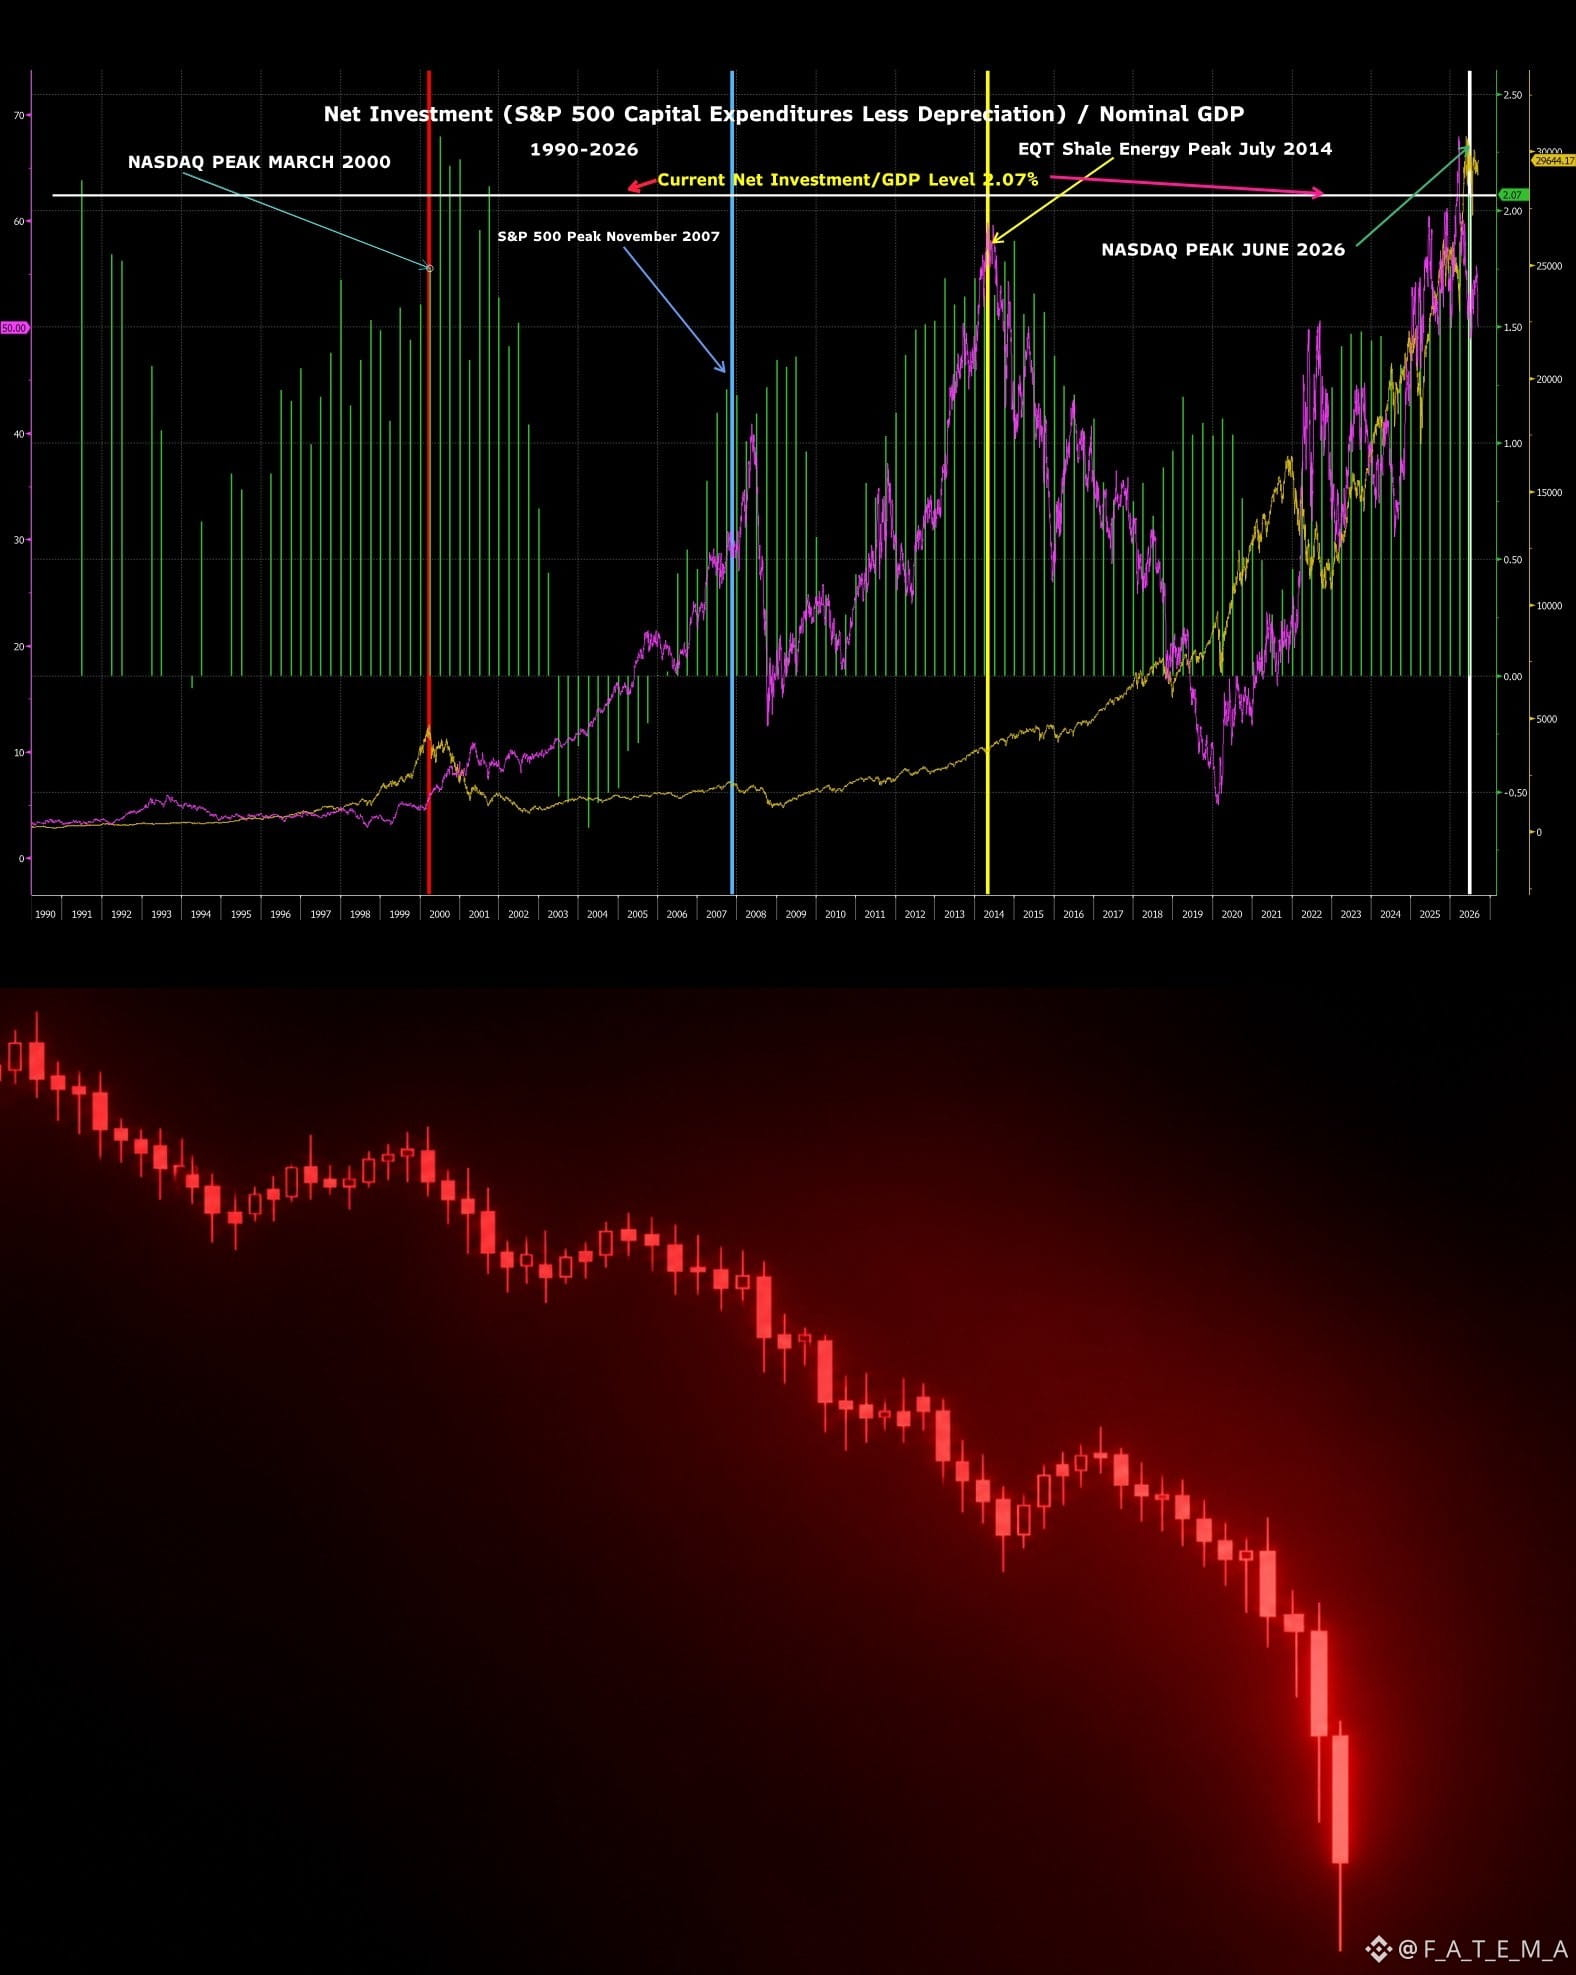
ويقول إن هذا النوع من الإفراط في الإنفاق قد حدّد قمة كل فقاعة كبرى خلال الـ40 عامًا الماضية.
بلغ صافي الاستثمار في مؤشر S&P 500 نسبة 2.07% من الناتج المحلي الإجمالي في الربع الثاني، وهو أعلى مستوى تقريبًا منذ حوالي 40 عامًا باستثناء قمة عام 2000 نفسها.
يتوقع أن يستمر هذا الرقم في الارتفاع، وربما يتجاوز مستوى الدوت-كوم بالكامل في الربع/الربعين القادمين.
في عام 2000، استمر الإنفاق الرأسمالي في الارتفاع حتى بعد أن بلغت قمّة مؤشر ناسداك ذروتها، واستغرق الأمر 15 عامًا للتعافي بشكل كامل.
في عام 2007، بلغ صافي الاستثمار ذروته قبل شهور من وصول مؤشر S&P 500 نفسه إلى القمة، مباشرة قبل انهيار سوق الإسكان.
خلال طفرة النفط الصخري في حقبة 2010، بلغت أسهم شركات الطاقة ذروتها في منتصف دورة الإنفاق على الحفر، ثم انهارت.
يقول بُري إن الانهيار بعد عام 2000 خلّف استهلاكًا/إهلاكًا كبيرًا لدرجة أنه دفع صافي الاستثمار إلى السالب لمدة 12 ربعًا متتالية بين 2003 و2006.
وقد ساعد هذا “الارتداد/الامتداد” في القضاء على Lehman Brothers وBear Stearns وWashington Mutual وCountrywide وAIG.
حاليًا، تحمل أكبر 5 شركات ضخمة في مجال الحوسبة السحابية (هايبرسكيلرز) ما قيمته 3 تريليون دولار مجتمعًا من التزامات شراء وعقود إيجار وضمانات ديون مرتبطة بمراكز بيانات الذكاء الاصطناعي.
ويتحول التدفق النقدي الحر لديها إلى سلبي مع تسارع الاقتراض لتمويل التوسّع.
في كل مرة بلغ فيها الاستثمار هذه الحرارة مقارنةً بالاقتصاد، انتهى الأمر بانهيار.
#crypto #CryptoNewsCommunity