#RobinhoodChain #أمن السلسلة
53 مرة إصدار توكنات، و18.43 مليون دولار تم ربطها في خط واحد—الأهم الذي ينبغي طرحه ليس فقط ما إذا كانت الأرقام مخيفة بما يكفي، بل: ما الذي يمنح هذه العناوين الحق في أن تُحسب ضمن المجموعة نفسها؟ إذا تم خلط جميع المشاريع المشبوهة على السلسلة، فإن مسار الخطر الحقيقي قد ينتهي به الأمر إلى أن يختفي وسط الضجيج.
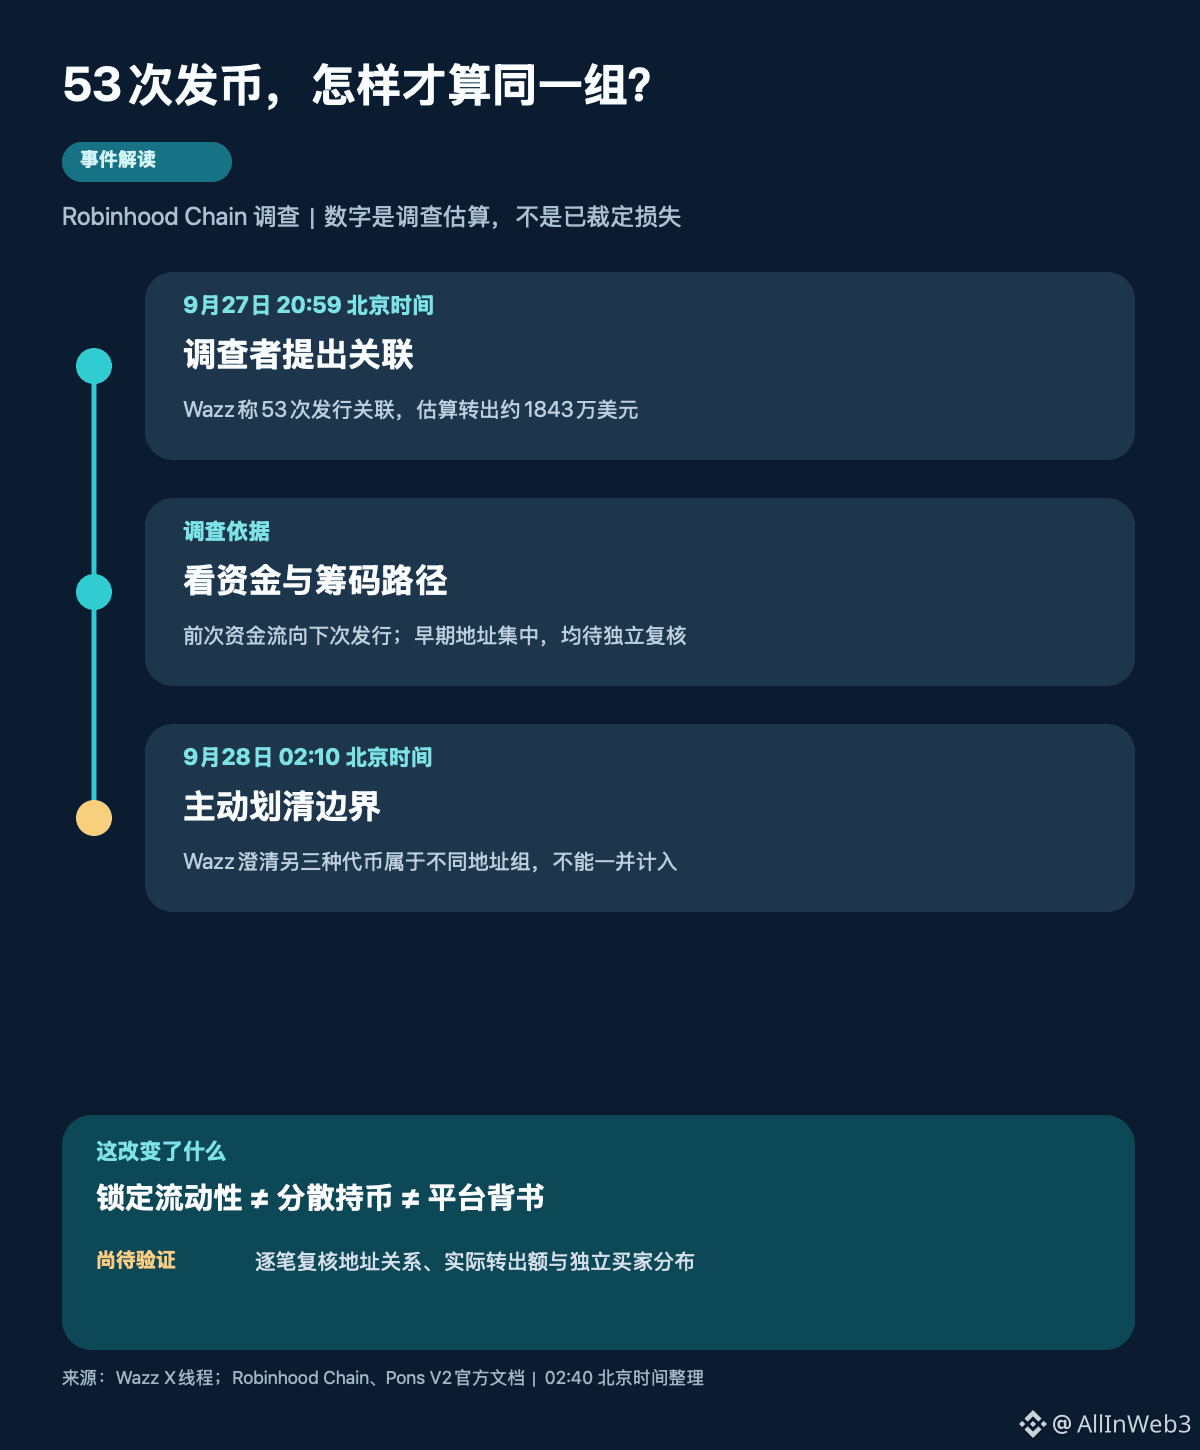
في تمام الساعة 20:59 يوم 27 سبتمبر بتوقيت بكين، كشف المحققون على السلسلة Wazz عن مجموعة تحليل: وفقًا له، خلال حوالي الشهرين الماضيين، توجد علاقة بين 53 عملية إصدار توكن على Robinhood Chain؛ كما قدّر أن العناوين المرتبطة نقلت ما يقرب من 18.43 مليون دولار إلى الخارج. لا تعتمد القرائن على تشابه أسماء المشاريع فحسب، بل تشمل أيضًا أن الأموال التي خرجت في الجولة السابقة دخلت إلى جولة إصدار لاحقة، وظهور عناوين شراء مبكرة بكثافة، وتركيز حصص بعض التوكنات. المثال الذي ذكره، حالة CRUMBS، يتضمن 92 عنوانًا مرتبطًا. هذه هي نسبة وإحصاءات المحققين على السلسلة، وليست حتى الآن خسائر مُثبتة من تدقيق مستقل أو أضرارًا تم الفصل فيها كوقائع من قبل.
في تمام الساعة 02:10 يوم 28 سبتمبر بتوقيت بكين ظهر محور جديد يستحق الانتباه: أوضح Wazz مرة أخرى أن $HOODHIM و$VERONA و$OPTIMUS تنتمي إلى مجموعة عناوين أخرى. هذه ليست مجرد صياغة لغوية. ولتفسير حجم “العصابة نفسها”، يجب أولًا تحديد أي المحافظ والعقود وتدفقات الأموال ترتبط فعليًا ببعضها؛ خلط مجموعات عناوين مختلفة سيجعل الإجمالي يبدو أكبر، لكنه سيضعف موثوقية الاستنتاج.
وهناك طبقتان يمكن أن تُسببَا الالتباس. يعرّف فريق Robinhood الرسمي السلسلة التي يتحدثون عنها باعتبارها شبكة مفتوحة وغير خاضعة للترخيص، ويمكن لأي شخص نشر العقود؛ وعلى هذه السلسلة، فإن إصدار توكنات لا يعني أن Robinhood هي من أصدرت أو طرحت أو دعمت تلك التوكنات. وتذكر وثائق Pons V2 الرسمية أن التوكنات تُطرح أولًا في منحنى إصدار للتداول، ثم بعد الإكمال تدخل إلى “حوض” سيولة مقفل بشكل دائم. يعالج حوض القفل مشكلة سحب السيولة مباشرة، لكنه لا يمنع تلقائيًا أن تتركز حصص كبيرة مبكرًا في محافظ مترابطة. كما أن آلية البروتوكول نفسها لا يمكن اعتبارها دليلًا على تورط ما.
تقديري أن هذه الأخبار تنبه السوق فعلًا إلى شيء مختلف: ليس أن “إصدار التوكنات على سلاسل جديدة كلها خطير”، بل أن ترتيب التحقق من المخاطر يجب أن يتغير—ابدأ بالرجوع إلى العقود الرسمية وهوية الإصدار، ثم راجع حيازات أقدم دفعة من المحافظ ومصادر أموالها، وأخيرًا تحقق مما إذا كانت أموال البيع تعود للتدوير عبر المشاريع. الاكتفاء بمؤشر حوض القفل وحده، أو السرد الخاص بالمشروع، أو رقم إجمالي صادم، لا يكفي لإصدار حكم.
وقد يكون هذا التقدير قابلًا للدحض: إذا اكتشف تدقيق مستقل خطوة بخطوة أن المحافظ المحورية ليست تحت سيطرة واحدة، وأن الأموال عبر المشاريع مجرد تدفقات معاملات عادية، أو إذا اعتُبرت الـ18.43 مليون دولار أرباحًا غير محققة على أنها تحويلات فعليّة إلى الخارج، فيجب عندها تقليص نطاق الارتباط والمبلغ المقدر. في الوقت الحالي، الأهم هو انتظار قائمة عناوين قابلة للتحقق ومعايير الحساب.
إذا كان مشروع ما يقفل سيولته بشكل دائم، لكن الحصص القابلة للبيع في المراحل المبكرة تتركز داخل مجموعة محافظ مرتبطة بالأموال، فهل ستعتبر “حوض القفل” دليلًا على الأمان، أم ستطلب أولًا إفصاحًا عن علاقة تلك المحافظ؟