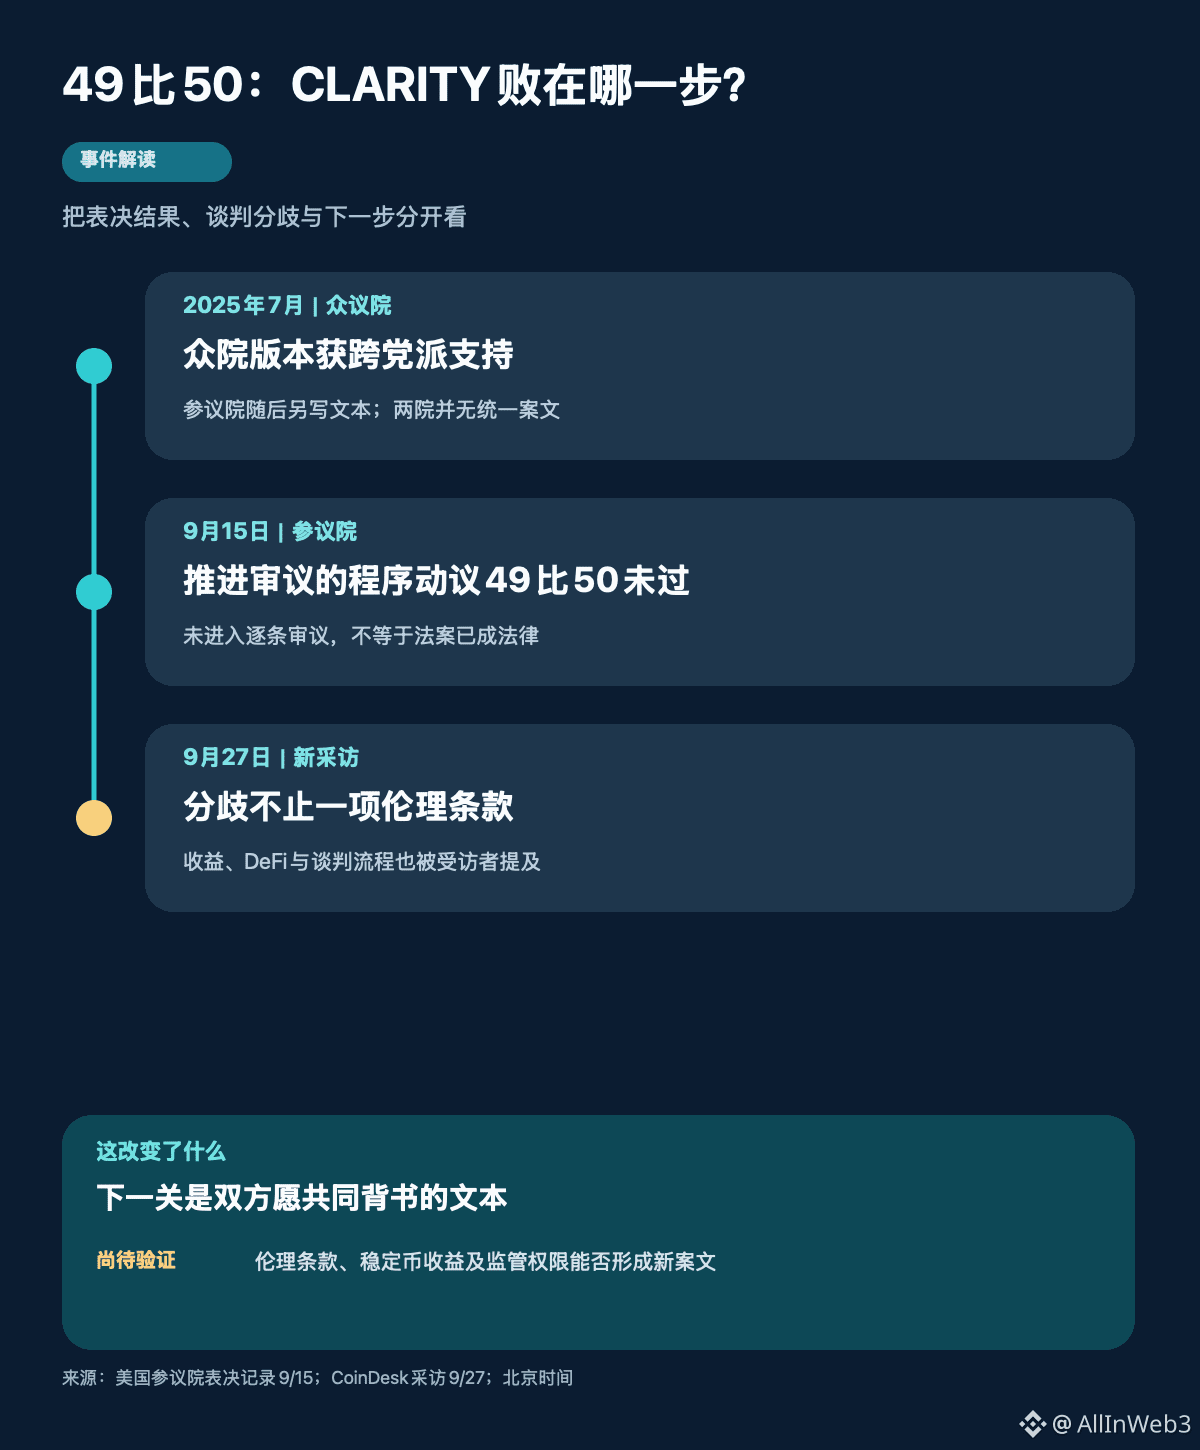
#CLARITY法案 #加密监管 تذكرة بنسبة 49 إلى 50، هل يمكن أن يشرح سبب تعثّر قانون CLARITY Act؟ إذا أرجعنا الأمر إلى بند أخلاقي بعينه، فقد تعود المفاوضات للدوران في المكان نفسه في الجولة التالية. المعلومة الجديدة التي تستحق الانتباه اليوم ليست أن هناك مشروع قانون طُرح مجددًا للتصويت، بل إن CoinDesk أجرى مقابلات مع أكثر من عشرة من العاملين في القطاع ومع مستشاري الكونغرس، كاشفة كيف تتراكم الخلافات مع مرور الوقت.
أولًا، فلنضبط التوقيت. أقرّت مجلس النواب في يوليو 2025 قانونًا يخصّ بنيته السوقية الخاصة به؛ ثم صاغ مجلس الشيوخ نصًا جديدًا لاحقًا. في 15 سبتمبر، لم يمرّ اقتراحٌ إجرائي لدى مجلس الشيوخ للمضي في إجراءات المراجعة، وذلك بنسبة 49 إلى 50. وهذا يعني أنه في ذلك الوقت لم يتم تجاوز عتبة الدخول إلى المراجعة اللاحقة، وليس أن كل بند تم التصويت عليه بندًا بندًا، ولا أن قانونًا نافذًا قد تم إلغاؤه. المقابلات المنشورة اليوم هي تحقيق جديد في عملية التفاوض، ولا ينبغي وصفها بأنها “فشل تشريعي آخر الليلة”.
أول طبقة من التناقض تتعلق بالترتيبات الأخلاقية. فبعض أعضاء الحزب الديمقراطي طالبوا بفرض قيود على مصالح ضباط كبار في الأعمال المتعلقة بالعملات المشفّرة؛ بينما يرى الجمهوريون أنهم قدّموا تنازلات. التصريحات العلنية من الطرفين متعارضة مع بعضها، وحتى الروايات المجهولة في المقابلات لا يمكن أن تعوّض نصًا رسميًا مشتركًا. إن تحميل المسؤولية بالكامل على طرف واحد لا يفسّر لماذا لم تتوافر نسخة يوافق عليها الطرفان قرب موعد التصويت.
الطبقة الثانية هي قضايا عائدات العملات المستقرة (stablecoin) وسياسات متصلة بـDeFi وغيرها. تشير مقابلات CoinDesk إلى أن الجدل حول مكافآت العملات المستقرة في مطلع العام استهلك وقتًا كبيرًا من المفاوضات؛ كما أشار بعض من تمّت مقابلتهم إلى أن مجلس الشيوخ كتب نسخة أخرى، وأن الأطراف تبادلت مسودات على دفعات، ما جعل نطاق ما تمّ التوافق عليه صعبًا في التثبيت. هذا تفسير من وجهة نظر المشاركين في المقابلات لمسار العملية، ولا يعني أنه تم إثبات أن خلافًا واحدًا فقط أدى مباشرةً إلى نتيجة 49 إلى 50.
تقديري هو أن ما ينبغي أن يركز عليه السوق حاليًا ليس “أي عضو سيغيّر تصويته في المرة المقبلة”، بل ما إذا كان يمكن ظهور نصٍّ أولي مشترك—معتمد من الطرفين الرئيسيين—يحدّد على نحو واضح الحدود الأخلاقية وطريقة التعامل مع عوائد العملات المستقرة. بدون هذه المسودة المشتركة، حتى إذا حُصلت مرة أخرى على موعد للتصويت، فقد تتحول أصوات الإجراءات إلى رفض شامل لكل الخلافات غير المُحلّة مرة أخرى. وإذا جرى نشر نصٍّ عبر خطوط حزبية بسرعة ودفعه إلى مراجعة موضوعية، فستحتاج هذه الفرضية إلى مراجعة.
بالنسبة للمتداولين، يستمر عدم اليقين التنظيمي، وهو أدق وصفًا من عبارة “المشروع مات تمامًا”، كما لا ينبغي تلقائيًا اعتبار إعادة التفاوض خبرًا إيجابيًا قصير الأجل لأي رمز. برأيك، هل ينبغي أن تُحسم المسودة القادمة أولًا لتحديد قيود تضارب مصالح المسؤولين، أم أن الأرجح أن يتم تجاوز عتبة الإجراءات فعليًا إذا تم أولًا حل قواعد عوائد العملات المستقرة؟