#Hyperliquid #资金费率 يبدو الأمر كما لو أن خفض حد التمويل من 4% كل ساعة إلى 0.5% سيعني انخفاض تكلفة جميع المراكز الدائمة بأكثر من 80% تقريبًا. لكن من المحتمل أن يتقاطع مع الحد فعليًا ليس “السيناريو المعتاد” للسوق. السؤال الأهم هو: عندما تظهر علاوة/مزايدة متطرفة، كيف سيتغير سقف حدود التكلفة بين طرفي التداول؟
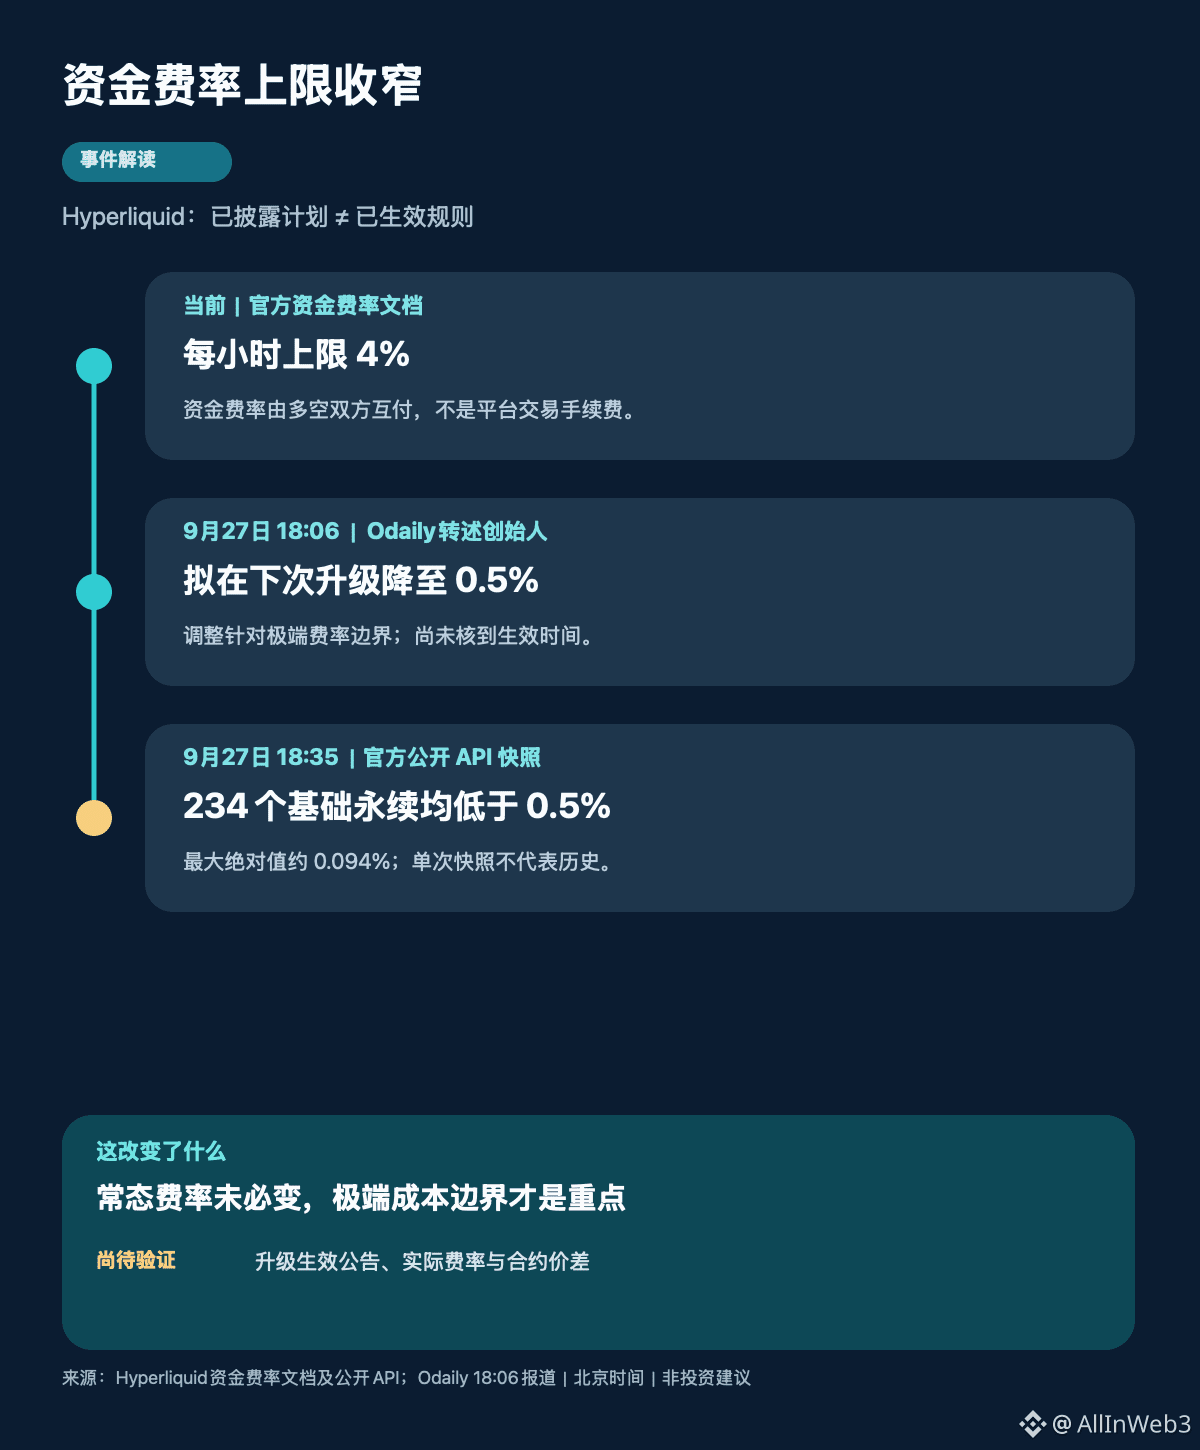
في 27 سبتمبر عند 18:06 (بتوقيت بكين)، نقل موقع Odaily عن ما قاله مؤسس Hyperliquid Jeff Yan على Discord: “استنادًا إلى ملاحظات المستخدمين، من المقرر في الترقية الشبكية المقبلة تعديل حد معدل التمويل من 4% إلى 0.5% كل ساعة”، وأضاف أن الحد القديم نادرًا ما يتم الوصول إليه فعليًا في التداولات. هذا يتعلق بخطة الترقية القادمة، وليس بالمعاملات التي تعمل حاليًا. في هذا الوقت، ما يزال توثيق معدل التمويل على Hyperliquid يذكر 4% كل ساعة، ولا تزال مواعيد الترقية وحالة تفعيلها الفعلية بحاجة إلى إعلان رسمي.
معدل التمويل هو تحويل دوري بين طرفي العقود الدائمة (المضاربين على الارتفاع والانخفاض)، بهدف تقييد الانحراف بين سعر العقد والسعر المرجعي الفوري؛ وليس رسوم تداول يفرضها المنصّة على الطرفين. لنفترض أن مركزًا بقيمة اسمية 10 آلاف دولار يوجد في الحالة القصوى بحيث يصل معدل التمويل إلى الحد تمامًا. في هذه الحالة، الحد القديم يعادل 400 دولار في الساعة، والحد الجديد يعادل 50 دولار. يوضح هذا المثال “أقصى حد” فقط، ولا يعني أبدًا أن المستخدمين يدفعون فعليًا بهذا المعدل في الأوقات العادية، ولا يعني أيضًا أن المراكز الرافعة ستدفع تلقائيًا 350 دولارًا أقل.
استخدمتُ الواجهة العامة لـHyperliquid لالتقاط لقطة لحظية واحدة عند 18:35 لعدد 234 سوقًا للعقود الدائمة. أظهرت البيانات أن القيمة القصوى المطلقة لمعدل التمويل كانت حوالي 0.094%، ولا يوجد سوق وصل إلى حد 0.5% المقترح. وهذا يعني فقط أن العينة في تلك اللحظة كانت بعيدة عن الحد الجديد، ولا يمكن أن يثبت أن الأسعار لن تصل إليه في الماضي أو المستقبل. كما أن أسواق أخرى مثل HIP-3 ليست ضمن هذه العينة. إذا ظل معدل التمويل ضمن 0.5%، فإن تغيير الحد وحده لا يؤثر مباشرة على التسوية في نفس الفترة.
تقييمي هو أن هذا أقرب إلى إعادة تعيين حدود المخاطر لحالات ذيل السوق، وليس إلى خفض عام للرسوم. ولا يمكن أيضًا ربطه مباشرة بزيادة إيرادات $HYPE أو نمو عمليات إعادة الشراء. قد يؤدي تضييق الحد إلى تقليل الضغط على الطرف الذي يدفع في فترات التطرف، لكن عندما ينحرف العقد بشكل كبير عن السعر المرجعي، قد يضعف أيضًا قوة استخدام معدل التمويل لدفع فروق الأسعار نحو التقارب؛ والنتيجة الفعلية تعتمد كذلك على عمق دفتر الأوامر، ودور المتحوطين/المراجحين، وآليات التصفية.
الخطوة التالية هي الانتظار حتى يوضح المسؤولون رسميًا وقت تفعيل الترقية، ثم مقارنة معدل التمويل الفعلي وفروق الأسعار والسيولة في حالات السوق المتطرفة. إذا انخفض الحد بينما يستمر فرق الأسعار المتطرف لفترة أطول، فهل ستعتبر ذلك حماية أفضل للمستخدمين أم تنازلًا عن قوة تثبيت السعر؟