#BigShort #空投 #BNBChain $SHORT انتهى للتو طلب المنحة، لكن في قسم المناقشات بالفعل من طلب حرق الرموز المتبقية. غير أن أبسط حقيقة يمكن تجاهلها هي أن الرموز ما زالت في العقد، وهي حالة مختلفة تمامًا عن كونها قد تم إتلافها. أنا مهتم بشكل خاص بمن سيقرر مصير الـ2.857 مليار رمز المتبقية، وكيف سيتم تنفيذ ذلك.
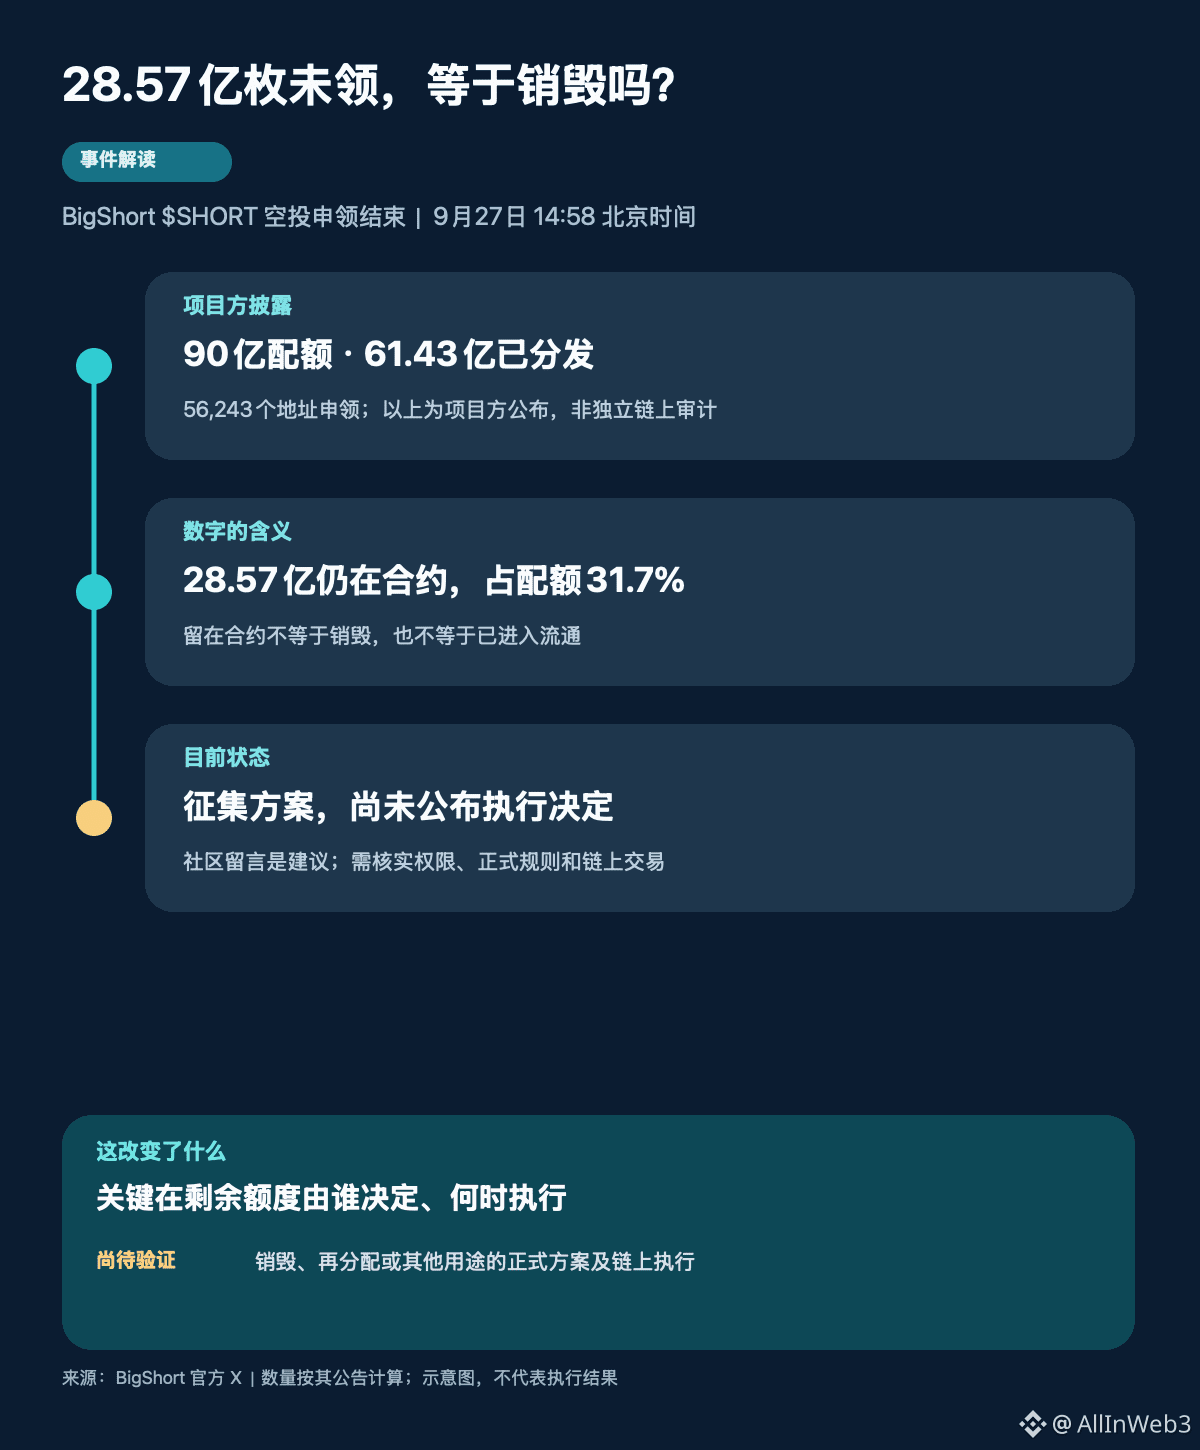
في الساعة 14:58 بتوقيت بكين يوم 27 سبتمبر، كشف الحساب الرسمي الخاص بـBigShort: خصصت هذه الجولة من الإعطاء 9 مليارات رمز، وقد قام 56,243 عنوانًا بطلبها، وجرى توزيع 6.143 مليارات رمز إجمالًا، وما زالت هناك 2.857 مليار رمز في العقد. كما نقلت موجزات الأخبار الصينية عند 15:16 الأرقام نفسها؛ وظهرت في قسم تعليقات المنشور الأصلي للمشروع اقتراحات مختلفة حول “الإتلاف أم الاستمرار في التوزيع”. وبناءً على الأرقام التي أعلنها المشروع، فإن ما تم توزيعه يقترب من 68.3%، ويتبقى نحو 31.7%. القاسم هنا هو حصة هذه الجولة من الإعطاء، وليس إجمالي المعروض من الرموز الذي أستنتجه؛ كما أن عدد العناوين لا يمكنه وحده أن يساوي بدقة عدد الأشخاص الحقيقيين.
لماذا هذه الجزئية أكثر جدارة بالمتابعة من مجرد “انتهاء فترة التقديم” نفسها؟ لأنها حولت عملية استلام انتهت فعليًا إلى ترتيبات توريد لم تنتهِ بعد. إذا تم الإتلاف نهائيًا، سيتغير مقدار الكمية القابلة للاستخدام مستقبلًا؛ وإذا تم الإعطاء من جديد، ستتغير بنية حاملي الرموز وتوقيت دخولهم السوق؛ وإذا تم استخدامها للسيولة أو التحفيز البيئي، فسوف تختلف شروط الإفراج عن الرموز والأطراف المنتفعة. يمكن تغليف كل مسار من هذه المسارات على أنه “خبر إيجابي”، لكن بالنسبة للحامِلين فالأمر ليس نفسه. إن رؤية أن الرموز لا تزال مؤقتًا في العقد لا تكفي كي تُدرج أيًّا من هذه المسارات ضمن التسعير مسبقًا.
في الوقت الحالي، يكتفي فريق المشروع بدعوة المجتمع إلى الاستشهاد بالمنشور الأصلي واقتراح السيناريوهات. وفيما رأيته من تعليقات علنية، فإن اقتراحات الإتلاف هي الأكثر عددًا، لكن التعليقات ليست تصويتًا رسميًا، وليست قرارًا منفّذًا على السلسلة. كذلك لم يتم بعد إجراء تحقق مستقل من الرصيد داخل العقد، أو التحقق من صلاحيات التحكم، أو الإحاطة الكاملة بالقواعد اللاحقة وخلافات الطلبات، انطلاقًا من هذا الإعلان وحده. لذلك أعتبر 6.143 مليار و2.857 مليار أرقامًا مُعلنة من جانب المشروع، ولا أكتبها على أنها نتيجة مُراجَعة ومدققة.
أما تقديري فهو: الاختبار الحقيقي لهذه الأخبار ليس “كم تم إعطاء الرموز”، بل ما إذا كانت الحصة المتبقية—وهي قرابة الثلث—يمكن أن تتحول إلى عملية للتعامل قابلة للتحقق ويمكن توقع مسارها. أول ما يجب الانتظار له هو تحديد الخطة، وتحديد الصلاحيات والجدول الزمني؛ وبعدها فقط تأتي معاملات السلسلة ذات الصلة. فإذا كانت القواعد المستقبلية شفافة وكانت عملية التنفيذ متسقة مع الوعود، فإن عدم اليقين المتعلق بالتوريد سينخفض فعليًا. أما إذا تم الاكتفاء بإعادة جمع الآراء مرارًا، دون الكشف عن الصلاحيات وسجلات التنفيذ، فستظل السوق تُدرج هذه الحصة كجزء من عدم اليقين. هل تفضل رؤية الإتلاف مرة واحدة، أم توزيعًا ثانيًا مع قيود قفل واستخدام؟ ما السبب الرئيسي الذي يجعلك تفضل ذلك؟
في الساعة 14:58 بتوقيت بكين يوم 27 سبتمبر، كشف الحساب الرسمي الخاص بـBigShort: خصصت هذه الجولة من الإعطاء 9 مليارات رمز، وقد قام 56,243 عنوانًا بطلبها، وجرى توزيع 6.143 مليارات رمز إجمالًا، وما زالت هناك 2.857 مليار رمز في العقد. كما نقلت موجزات الأخبار الصينية عند 15:16 الأرقام نفسها؛ وظهرت في قسم تعليقات المنشور الأصلي للمشروع اقتراحات مختلفة حول “الإتلاف أم الاستمرار في التوزيع”. وبناءً على الأرقام التي أعلنها المشروع، فإن ما تم توزيعه يقترب من 68.3%، ويتبقى نحو 31.7%. القاسم هنا هو حصة هذه الجولة من الإعطاء، وليس إجمالي المعروض من الرموز الذي أستنتجه؛ كما أن عدد العناوين لا يمكنه وحده أن يساوي بدقة عدد الأشخاص الحقيقيين.
لماذا هذه الجزئية أكثر جدارة بالمتابعة من مجرد “انتهاء فترة التقديم” نفسها؟ لأنها حولت عملية استلام انتهت فعليًا إلى ترتيبات توريد لم تنتهِ بعد. إذا تم الإتلاف نهائيًا، سيتغير مقدار الكمية القابلة للاستخدام مستقبلًا؛ وإذا تم الإعطاء من جديد، ستتغير بنية حاملي الرموز وتوقيت دخولهم السوق؛ وإذا تم استخدامها للسيولة أو التحفيز البيئي، فسوف تختلف شروط الإفراج عن الرموز والأطراف المنتفعة. يمكن تغليف كل مسار من هذه المسارات على أنه “خبر إيجابي”، لكن بالنسبة للحامِلين فالأمر ليس نفسه. إن رؤية أن الرموز لا تزال مؤقتًا في العقد لا تكفي كي تُدرج أيًّا من هذه المسارات ضمن التسعير مسبقًا.
في الوقت الحالي، يكتفي فريق المشروع بدعوة المجتمع إلى الاستشهاد بالمنشور الأصلي واقتراح السيناريوهات. وفيما رأيته من تعليقات علنية، فإن اقتراحات الإتلاف هي الأكثر عددًا، لكن التعليقات ليست تصويتًا رسميًا، وليست قرارًا منفّذًا على السلسلة. كذلك لم يتم بعد إجراء تحقق مستقل من الرصيد داخل العقد، أو التحقق من صلاحيات التحكم، أو الإحاطة الكاملة بالقواعد اللاحقة وخلافات الطلبات، انطلاقًا من هذا الإعلان وحده. لذلك أعتبر 6.143 مليار و2.857 مليار أرقامًا مُعلنة من جانب المشروع، ولا أكتبها على أنها نتيجة مُراجَعة ومدققة.
أما تقديري فهو: الاختبار الحقيقي لهذه الأخبار ليس “كم تم إعطاء الرموز”، بل ما إذا كانت الحصة المتبقية—وهي قرابة الثلث—يمكن أن تتحول إلى عملية للتعامل قابلة للتحقق ويمكن توقع مسارها. أول ما يجب الانتظار له هو تحديد الخطة، وتحديد الصلاحيات والجدول الزمني؛ وبعدها فقط تأتي معاملات السلسلة ذات الصلة. فإذا كانت القواعد المستقبلية شفافة وكانت عملية التنفيذ متسقة مع الوعود، فإن عدم اليقين المتعلق بالتوريد سينخفض فعليًا. أما إذا تم الاكتفاء بإعادة جمع الآراء مرارًا، دون الكشف عن الصلاحيات وسجلات التنفيذ، فستظل السوق تُدرج هذه الحصة كجزء من عدم اليقين. هل تفضل رؤية الإتلاف مرة واحدة، أم توزيعًا ثانيًا مع قيود قفل واستخدام؟ ما السبب الرئيسي الذي يجعلك تفضل ذلك؟