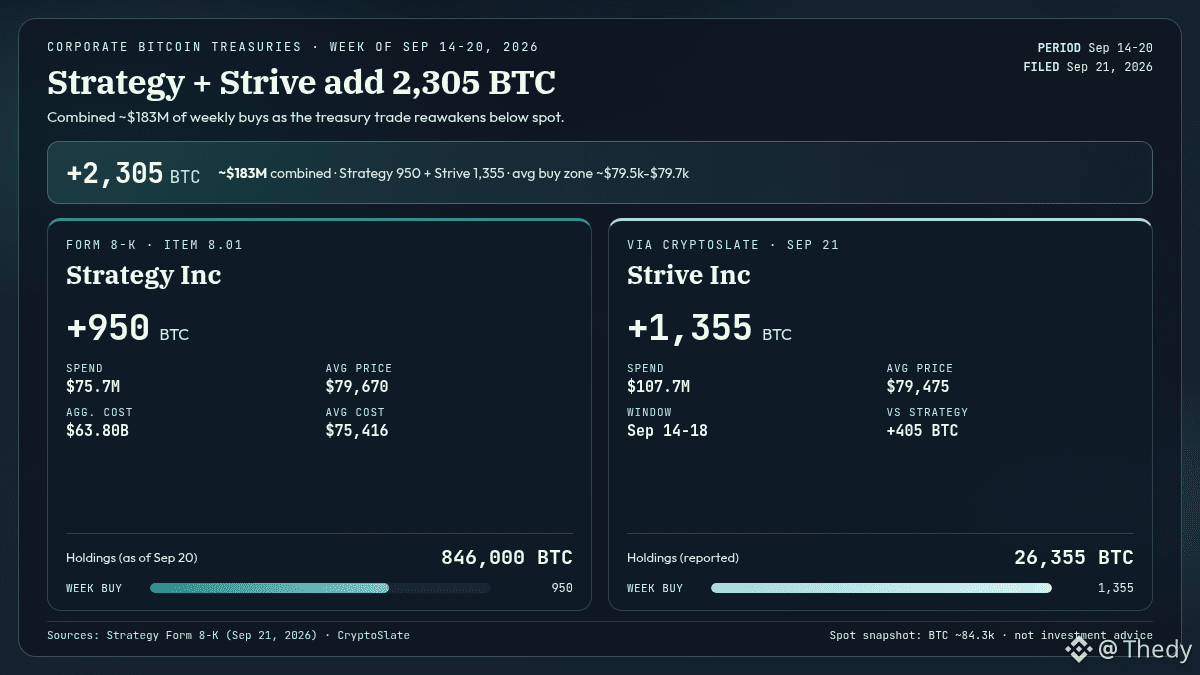
مرتان احتياطيتان للشركات (corporate treasuries) تذكّران الآن أن صفقة التداول $BTC ليست ميتة لدى الشركات المدرجة.
الوقائع
في الأسبوع الممتد من 14 إلى 20 سبتمبر 2026، اشترت Strategy Inc وStrive معًا 2 305 بيتكوين (BTC)، أي ما يقارب 183 مليون دولار. وأضافت Strategy (نموذج Form 8-K بتاريخ 21 سبتمبر، البند 8.01) 950 BTC مقابل 75,7 مليون دولار بسعر متوسط 79 670 دولار، لتصل ممتلكاتها إلى 846 000 BTC (كلفة إجمالية مجمّعة 63,80 مليار دولار، ومتوسط 75 416 دولار). من جهتها، اشترت Strive 1 355 BTC مقابل 107,7 مليون دولار بسعر متوسط 79 475 دولار (نافذة 14-18 سبتمبر)، ليكون المخزون المُبلّغ عنه 26 355 BTC (CryptoSlate، 21 سبتمبر). وتقع كلتا عمليتي الشراء تحت السعر الفوري الحالي (حوالي 84,3 ألف دولار على Kraken وقت إعداد هذه الملاحظة).
سياق السوق (السبوت المباشر): BTC ~84 300 (−0,15% مقابل الافتتاح) · ETH ~2 692 · SOL ~120,1 · XRP ~1,506 · BNB ~771. الخوف والجشع 70 (جشع). تمويل OKX لبيتكوين ~−0,0011% / ETH ~+0,006% (هادئ). الفائدة المفتوحة OI على OKX لبيتكوين ~2,38 مليار دولار / ETH ~1,60 مليار دولار. DVOL على Deribit ~34,9.
التفسير
ليس هذا عودة ضخمة لصفقة treasury الخاصة بالشركات (Glassnode كانت تذكّر مؤخرًا إيقاعًا أضعف بكثير من وتيرته في 2025). الأمر أقرب إلى أن مشتريْن محددَيْن تركّزت طلباتهما يعودان للشراء بعد توقف، وبأسعار شراء ما زالت دون السبوت. بالنسبة إلى Strategy، يُظهر نموذج 8-K كذلك عمليات إعادة شراء STRC بقيمة 174 مليون دولار في الأسبوع نفسه: تراكم BTC وإدارة الميزانية المفضّلة (preferred) بالتوازي، لا أحد بديلًا عن الآخر.
السيناريوهات / المخاطر
إذا اتبعت DAT أخرى فوق ~80,5 ألف دولار (تكلفة متوسط قطاعية غالبًا ما يُشار إليها)، فقد يعود تدفق الشركات ليصبح دعمًا هيكليًا. أما إذا بقي Strategy/Strive فقط نشطَيْن، فسيبقى التأثير رمزيًا مقارنةً مع ETF والسبوت الخاص بالتجزئة. الخطر: إذا حدث رفض تحت 80 ألف دولار، فقد يضع جزءًا من cohort الخاص بالشركات تحت الماء ويحدّ من المشتريات التالية. هذا ليس نصيحة مالية.
أي إشارة تُعد الأهم بالنسبة لك هنا: الحجم المجمّع (+2 305 BTC)، أم حقيقة أن Strive اشترت أكثر من Strategy خلال الأسبوع؟
#Bitcoin #Crypto #Treasury