معظم سوق الأصول المرتبطة بالعالم الحقيقي (RWA) لا يتعلق بامتلاك شركات أو عقارات.
بل يتعلق بكسب عائد على الدولار، لأن العملات المستقرة (stablecoins) لا تدفع لك شيئًا.
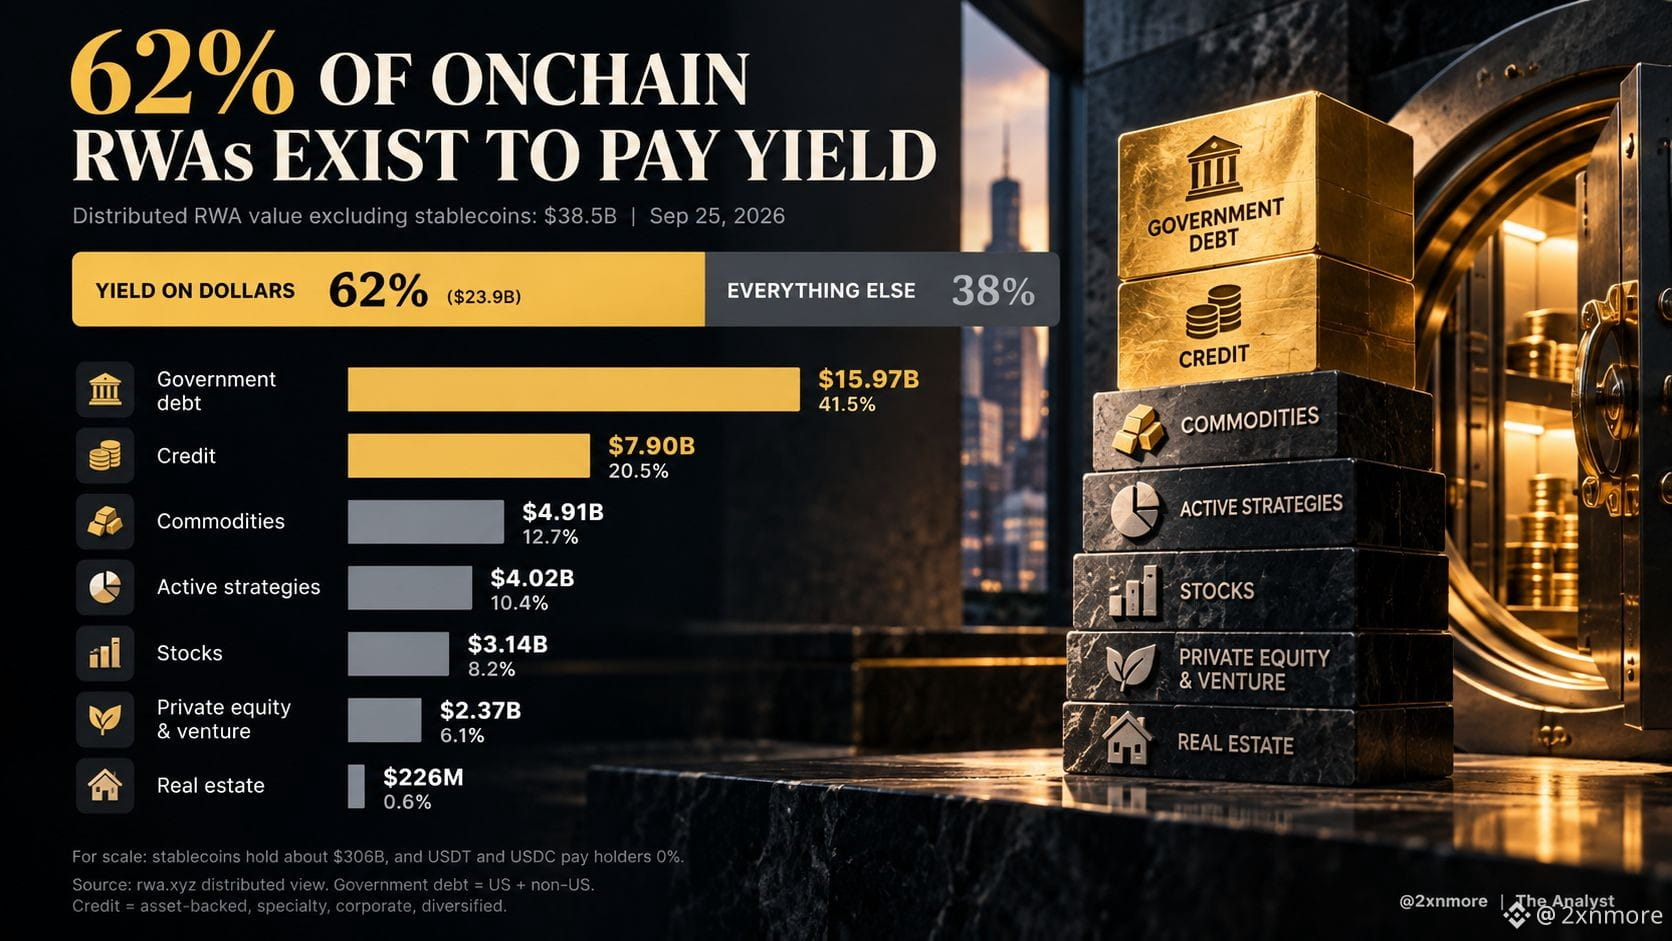
الأصول المرتبطة بالعالم الحقيقي (RWA) الموزعة على السلسلة، باستثناء العملات المستقرة، لكل rwa. xyz:
38.5B$
إليك ما يدور حوله معظم ذلك.
ديون الحكومات: 41%
الائتمان: 21%
معًا، يشكلان 62% من السوق، وكلاهما موجود في الأساس لدفع العائد. كما يحمل الائتمان مخاطر التعثر التي لا تحملها سندات الخزانة (treasuries)، لكن سبب شراء الناس لكليهما هو الشيء نفسه.
وهذه هي لماذا يهم ذلك.
عندما تحتفظ بـ USDT أو USDC، فإن المُصدر يكسب فائدة على الاحتياطيات التي تدعم دولاراتك. أنت تحصل على صفر.
تُصلح سندات الخزانة المُرمّزة (tokenised treasuries) ذلك تحديدًا. إنها نفس الدولارات على السلسلة، لكن العائد يذهب إليك بدلًا من المُصدر.
لذلك فإن طفرة RWA ليست في المقام الأول قصة ملكية. إنها قصة عائد.
وقصص العائد تخضع لشيء واحد: أسعار الفائدة.
عندما تكون الأسعار مرتفعة، فإن الجلوس في عملة مستقرة بعائد صفري يصبح مكلفًا، وتتحرك الأموال إلى سندات الخزانة المُرمّزة.
عندما تنخفض الأسعار، يضيق هذا الفارق، وتضعف أسهل الأسباب للاحتفاظ بـ RWA.
وهذا هو الجزء الذي لا يقوم بتسعيره تقريبًا أي شخص في منشورات "RWA إلى تريليونات".
الاختبار الحقيقي هو الجزء الذي لا يعتمد على أسعار الفائدة. السلع، وغالبًا الذهب، تمثل بالفعل 13% من السوق. الأسهم المُرمّزة لا تزال صغيرة.
وهذا هو الدلو الذي سيُثبت أن عملية الترميز (tokenisation) يمكنها الوقوف على قدميها.
إن سوق RWA هو صفقة على أسعار الفائدة يرتدي زي الترميز، والاحتياطي الفيدرالي (Fed) يمسك بالطرف الآخر منها.