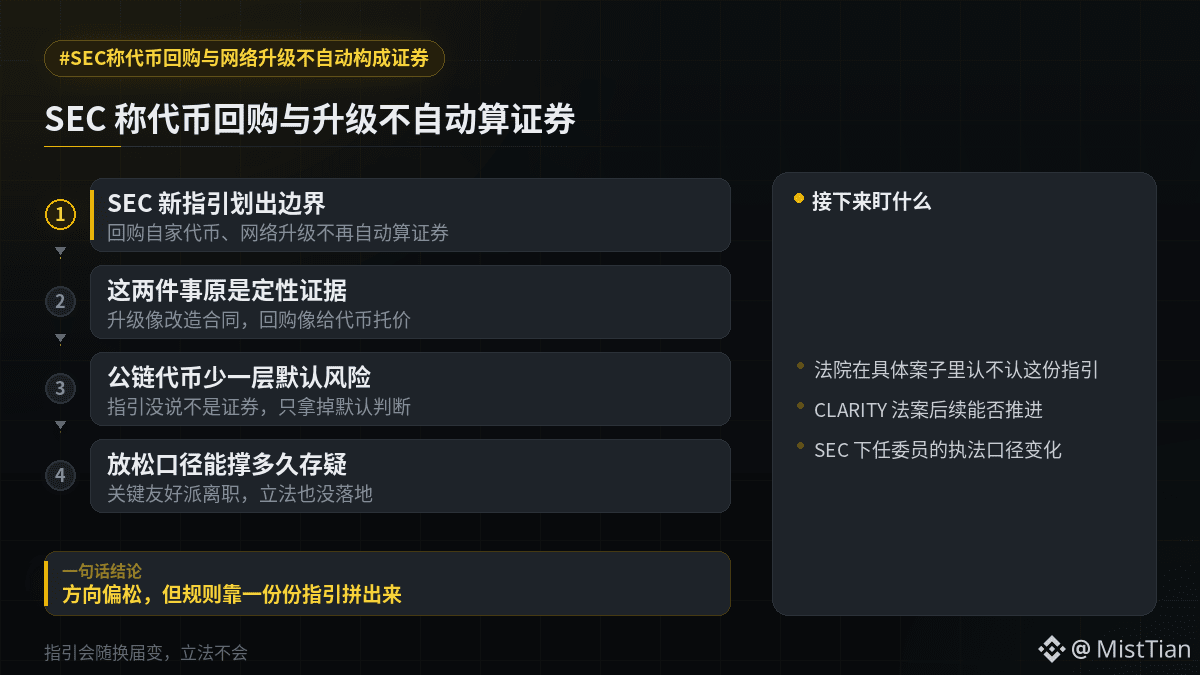
أصدرت هيئة SEC إرشادات جديدة: إعادة شراء الرموز الخاصة بها وترقية الشبكة لا تُعد تلقائيًا أوراقًا مالية.
هاتان المسألتان كان من الممكن سابقًا اعتبارهُما أدلة على “إصدار أوراق مالية”. اتفاقيات ترقية الفريق قد تثير الشك في أنها تعمل على تعديل عقد استثماري؛ أما قيام الجهة بالمشروع بإجراء عمليات إعادة شراء للرمز، فقد يُنظر إليه على أنه تلاعب في تسعير الرمز ودعم قيمته. وإذا تم تصنيف الأمر على هذا النحو، فستحتاج جميع الحسابات المتعلقة بالإدراج في البورصة وصناعة السوق وتكاليف الامتثال إلى إعادة تقدير كاملة.
وبالنسبة لرموز سلاسل الكتل العامة من نوع $SOL التي تُساق قيمتها بشكل كبير عبر التحديثات، فالأمر ذو وزن كبير. قيمة السلاسل العامة تعتمد إلى حد كبير على التكرار المستمر لتطوير البروتوكولات، كما تُستخدم عمليات إعادة الشراء أيضًا غالبًا للتحوط ضد ضغط البيع. كلا الأمرين يقعان تمامًا في المنطقة الرمائية السابقة. الإرشادات لم تقل إنها بالتأكيد ليست ورقة مالية، بل أزالت “التكوين التلقائي” كحكم افتراضي، ما يعني أن الامتثال والتقاضي أصبحا يملكان طبقة إضافية يمكن الاستناد إليها.
متغير آخر هو الأشخاص. غادرت هِستر بيرس SEC لتتولى التدريس في كلية الحقوق؛ كانت لفترة طويلة هي صوت حاسم ضمن “المجموعة المتعاونة/المؤيدة لنهج أكثر ودّية”، ومع رحيلها يبقى السؤال: إلى متى يمكن أن تستمر هذه سياسة التخفيف؟ وفي الوقت نفسه، ما زت هيئة SEC تدفع باتجاه توسيع الوصول إلى سوق التمويل الخاص وتوسيع نطاق المستثمرين المؤهلين، والاتجاه متسق.
الخطوة القادمة تتركز على نقطتين: هل ستُقرّ المحاكم بهذه الإرشادات في قضايا بعينها؟ وهل فشل مشروع قانون CLARITY في المرور بعد صدور هذه الإرشادات، ما ترك تشريعًا لبنية السوق في فراغ؟ عندها ستُبنى القواعد عبر سلسلة من الإرشادات المتفرقة—ستتغير الإرشادات بتغير الدورات الانتخابية، لكن التشريع لن يتغير.
#SECتقول إن إعادة شراء الرموز وترقية الشبكة لا تُعد تلقائيًا أوراقًا مالية