#代币化股票 #Kraken قالت إحدى الشركات: «على الأقل هناك 25 عميلاً正在建设(يعملون على تطوير/بناء)»، بينما لا تزال «25 منتجًا تم بالفعل إطلاقها» بعيدة جدًا. لكن هذه الجملة ما زالت تستحق المتابعة: فالشركة الأم لـKraken، Payward، التي تريد بيع قدراتها المالية إلى مؤسسات أخرى، لم تعد تبيع مجرد بوابة للتداول؛ بل تبيع أيضًا القدرات الأساسية التي استخدمتها بنفسها.
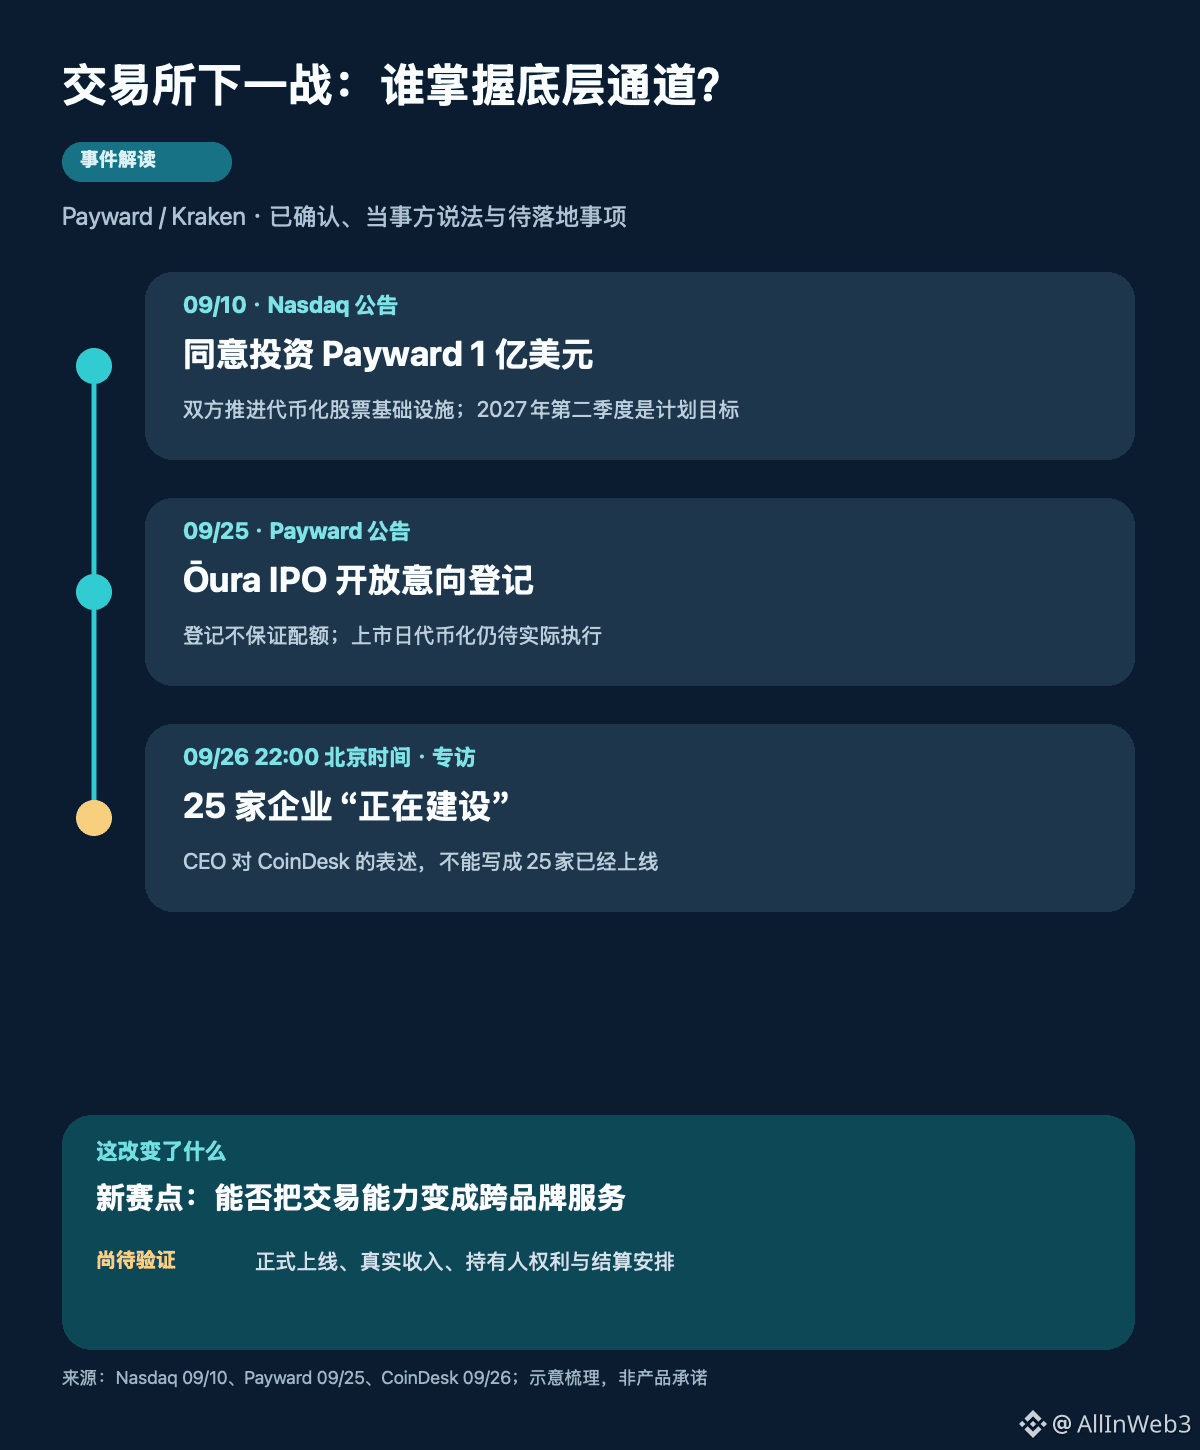
رتّب الخط الزمني. في 10 سبتمبر، أعلنت ناسداك موافقتها على استثمار 100 مليون دولار في Payward، والاستمرار في تطوير البنية التحتية الخاصة بتداول وتوزيع وتسوية الأسهم المُمَثّلة بالرموز (tokenized stocks). وتوقعت Nasdaq Equity Tokens إطلاقها في الربع الثاني من عام 2027؛ وهذا هدف، لا منتج تم تسليمه. أما الإعلان المنشور في موقع Payward بتاريخ 25 سبتمبر فيقول إن xStocks ستُفتح للتسجيلات غير الملزمة الخاصة بطلبات الاكتتاب المقترحة لـŌura؛ وسيتم تحديد الحصص من قِبل المُصدر ووكيل التغطية/الاكتتاب، ولن يضمن تقديم الطلب الحصول على أسهم، كما أن “الترميز” أيضًا يتطلب التنفيذ الفعلي في يوم الإدراج. وبحلول الساعة 22:00 بتوقيت بكين في مقابلة حصرية لـCoinDesk نُشرت في 26 سبتمبر، قال الرئيسان المشاركان لمديري Payward إن ما لا يقل عن 25 شركة تستخدم بنيته التحتية لتطوير منتجات، ويتوقعون إطلاقها هذا العام. هنا يجب فصل قول «قيد التطوير» عن «تم الإطلاق ووجود إيرادات بالفعل».
تقديري هو أن المنافسة المقبلة بين البورصات تنتقل من «من لديه صفقات أكثر داخل تطبيقه» إلى «من يستطيع جعل خدمات مثل الحفظ (التوكد/الوصاية)، والمدفوعات، والامتثال (الالتزام التنظيمي)، والتسوية تصبح خدمات ترغب علاماته الأخرى أيضًا في الانضمام إليها». يمكن للعملاء الاحتفاظ بالمستخدمين داخل واجهاتهم الخاصة، بينما يحصل مقدم البنية التحتية على مسار توزيع آخر. هذا يفسر لماذا يتحدث Payward عن Kraken وPayward Services وكذلك عن الأسهم المُمَثّلة بالرموز في الوقت نفسه؛ لكن عبارة وجود 25 عميلاً جاءت من مقابلات الإدارة، ولا يمكن استخدامها لإثبات الإيرادات القابلة للتوسع.
والأكثر سهولة في الإغفال هو: ما الذي يحصل عليه حاملو تلك المنتجات فعليًا. توضح Payward بشأن xStocks الخاصة بـIPO في المنطقة الاقتصادية الأوروبية (EEA) أن ما يتم توفيره هو «تعرض للسعر» (price exposure)، وليس حيازة مباشرة للأسهم، ولا وجود لحقوق تصويت أو أرباح/توزيعات. إن التداول القابل للتحويل على السلسلة (on-chain) على مدار الساعة لا يساوي حقوق الأسهم التقليدية؛ كما أن المناطق المختلفة تفرض قيودًا على الأهلية والتنظيم. إذا أردتُ ترقية هذا التقدير إلى مستوى أعلى، فسنحتاج إلى رؤية المنتجات التعاونية تُطلق رسميًا، وإلى تداولات فعلية يمكن التحقق منها، وإلى إيرادات خدمات يمكن رصدها، بالإضافة إلى إفصاحات واضحة بخصوص الحقوق والتسوية. وإذا كانت عملية التداول يمكن أن تنتقل عبر منصات متعددة، لكن ما يحصل عليه الحامل هو مجرد تعرض للسعر، فهل ستعتبرها سهمًا على السلسلة قد نضج بالفعل، أم أنها مجرد أداة تتبع أسهل؟