

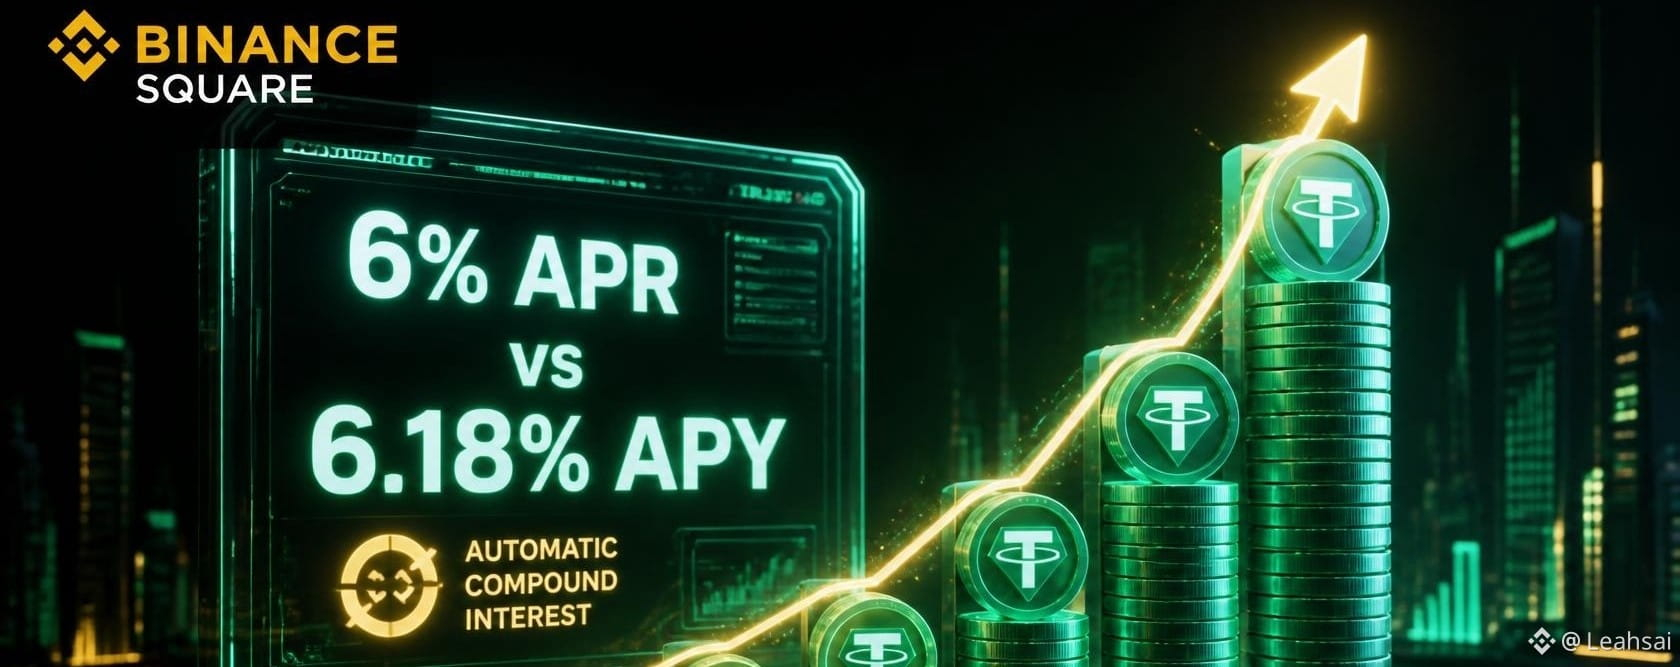
أمس تحدثت لك عن الـ APR، لكن اليوم حان وقت الحديث عن “السحر” الحقيقي في عالم المال: الـ APY والفائدة المركبة.
إذا رأيت في Binance Earn منتجين بنفس النسبة ولكن واحدًا يقول APR والآخر APY، فهما ليسا الشيء نفسه! سأشرح لك بالعربية الواضحة كيف يعمل حتى تستخرج من مدخراتك آخر سنتٍ:
📌 ما هو الـ APY؟
الـ APY (العائد السنوي الفعّال) هو الربح الحقيقي الذي تحصل عليه خلال سنة، بما في ذلك الفائدة المركبة. أي أنه يفترض أن أرباحك اليومية لا تبقى مخزّنة وتتجمع عليها الغبار، بل تُعاد استثمارها تلقائيًا لتولّد مزيدًا من الفائدة على الفائدة التي كنت قد حققتها بالفعل.
🧮 الرياضيات ببساطة:
إذا كانت الفائدة تُرأسم يوميًا (كما يحدث في كثير من منتجات Earn):
APY = (1 + APR ÷ 365)³⁶⁵ − 1
🔎 لنجرّبها على $1,000 USDT بنسبة 6%:
إذا وضعت 1,000 USDT في منتج بنسبة فائدة 6%:
🔴 مع APR (بدون إعادة استثمار أرباحك): في نهاية العام تربح ~60 USDT.
🟢 مع APY (إعادة استثمار الفوائد يوميًا): في نهاية العام تربح ~61.83 USDT.
يبدو أن الفرق صغير في البداية، لكن مع مبالغ أكبر وعلى المدى الطويل، فإن تأثير كرة الثلج للفائدة المركبة يكون هائلًا! 📈
⚠️ 2 أسرار لكي يعمل الـ APY فعلاً على Binance:
1️⃣ فعّل الاشتراك التلقائي: يتحقق APY فقط إذا تم إعادة استثمار الفوائد فعليًا. إذا تركت أرباحك اليومية تسقط في حساب Spot الخاص بك ولا تعيد إدخالها إلى Earn، فسيظل لديك فقط العائد الأساسي (APR).
2️⃣ إن APY في المنتجات المرنة (Flexibles) غير مضمون: تذكّر أن أسعار السوق قد ترتفع أو تنخفض يومًا بعد يوم، لذلك تكون النتيجة النهائية مجرد تقدير/إسقاط.
💡 باختصار: الـ APR هو ربحك البسيط؛ والـ APY هو ربحك عندما تجعل أرباحك تعمل لصالحك.
👇 سؤال للمجتمع:
هل الخيار "الاشتراك التلقائي" مفعّل لديك في Binance Earn أم تفضّل سحب أرباحك إلى Spot؟
❤️ أعطِ LIKE، واحفظ هذا المنشور حتى لا تنسى الفرق، وشارك/REPOSTEA للتوعية للمجتمع!
