لقد كان الجميع يتحدثون عن إدخال الأصول الواقعية إلى السلسلة (on-chain)، لكن ماذا يحدث بمجرد وصولها إلى هناك؟
هنا تبدأ الأمور لتصبح أكثر إثارة للاهتمام.
وفقًا لـ”Binance Research“، وصل سوق الأصول الواقعية المُرمّزة (RWA) إلى 34.18 مليار دولار، بزيادة قدرها 85.2% منذ بداية العام (YTD). وقد نمت الأسهم المُرمّزة وحدها بنسبة 390.4%، بينما تمثل الصناديق ذات السندات وأسواق المال الآن 18.29 مليار دولار.
ومع كل هذا النمو، لا تزال نسبة ضئيلة جدًا—حوالي 0.01%—من الأسواق التقليدية الأساسية قد تم ترميزها.
لكن وضع المزيد من الأصول على السلسلة ليس سوى نصف القصة. النصف الآخر هو إقناع الناس بالفعل باستخدامها.
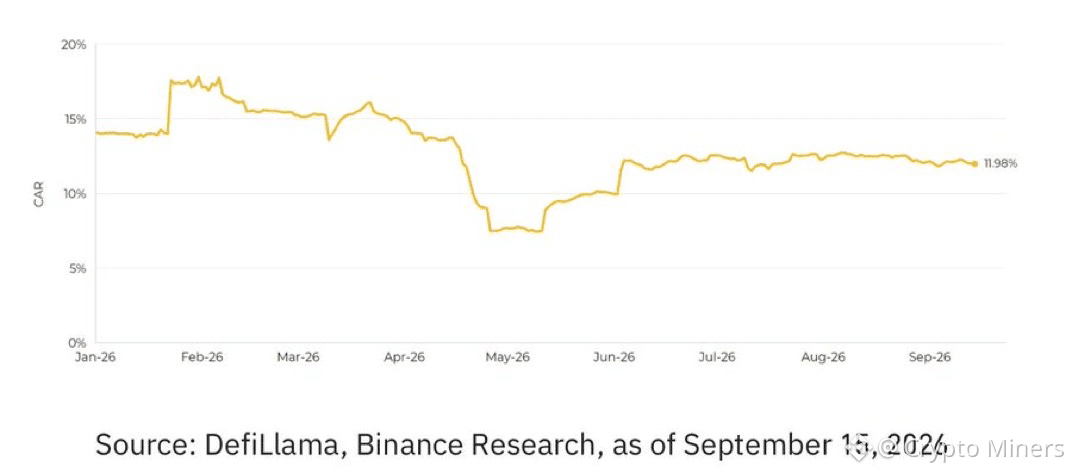
يقدّم ”Binance Research“ مقياسين لمتابعة هذا التحوّل. يقيس PAR مدى ترميز أي قدر من السوق، بينما يقيس CAR مدى استخدام هذا رأس المال في التطبيقات المالية على السلسلة (on-chain).
حاليًا، تبلغ نسبة تفعيل رأس المال الإجمالية نحو 12%. وبعبارة أخرى، يتم توظيف حوالي 12 دولارًا فقط من كل 100 دولار في الأصول المُرمّزة المُتابَعة.
وتُظهر الأسهم المُرمّزة بالفعل بوادر تغيّر.
فقد ارتفعت نسبة التفعيل من 1.95% إلى 7.54% منذ بداية العام (YTD). ومن قيمة الأسهم المُعبأة في DeFi، توجد 65.4% في مجمّعات السيولة، و28.1% أخرى في الإقراض.
والأثر المحتمل لارتفاع معدلات الاستخدام يستحق النظر.
وفقًا للسيناريو الأساسي لـ”Binance Research“ لعام 2030، يمكن أن يتم ترميز نحو 349 مليار دولار من الأسهم. وعند معدل تفعيل قدره 10%، فهذا يعني 34.94 مليار دولار من رأس المال المُوظَّف.
إذا زادت هذه النسبة إلى 20%، فإن رأس المال المُوظَّف يرتفع تقريبًا إلى 69.87 مليار دولار دون الحاجة إلى إدخال أي أصول إضافية على السلسلة.
وهذا ما يجعل المرحلة التالية من RWA مثيرة.
لم يعد الأمر فقط يتعلق بعدد الأصول التي يمكن ترميزها. بل يتعلق بمدى إمكانية استخدام هذا رأس المال فعليًا في التداول والإقراض والسيولة والضمانات.
الأصول قادمة إلى السلسلة. والآن يتحول التركيز إلى ما يمكن للناس فعله بها.
يجدر بك قراءة التقرير الكامل الخاص بـ @BinanceResearch لإلقاء نظرة أعمق على الأرقام وما يمكن أن تعنيه مرحلة التفعيل هذه بالنسبة لـ RWA.
هنا تبدأ الأمور لتصبح أكثر إثارة للاهتمام.
وفقًا لـ”Binance Research“، وصل سوق الأصول الواقعية المُرمّزة (RWA) إلى 34.18 مليار دولار، بزيادة قدرها 85.2% منذ بداية العام (YTD). وقد نمت الأسهم المُرمّزة وحدها بنسبة 390.4%، بينما تمثل الصناديق ذات السندات وأسواق المال الآن 18.29 مليار دولار.
ومع كل هذا النمو، لا تزال نسبة ضئيلة جدًا—حوالي 0.01%—من الأسواق التقليدية الأساسية قد تم ترميزها.
لكن وضع المزيد من الأصول على السلسلة ليس سوى نصف القصة. النصف الآخر هو إقناع الناس بالفعل باستخدامها.
يقدّم ”Binance Research“ مقياسين لمتابعة هذا التحوّل. يقيس PAR مدى ترميز أي قدر من السوق، بينما يقيس CAR مدى استخدام هذا رأس المال في التطبيقات المالية على السلسلة (on-chain).
حاليًا، تبلغ نسبة تفعيل رأس المال الإجمالية نحو 12%. وبعبارة أخرى، يتم توظيف حوالي 12 دولارًا فقط من كل 100 دولار في الأصول المُرمّزة المُتابَعة.
وتُظهر الأسهم المُرمّزة بالفعل بوادر تغيّر.
فقد ارتفعت نسبة التفعيل من 1.95% إلى 7.54% منذ بداية العام (YTD). ومن قيمة الأسهم المُعبأة في DeFi، توجد 65.4% في مجمّعات السيولة، و28.1% أخرى في الإقراض.
والأثر المحتمل لارتفاع معدلات الاستخدام يستحق النظر.
وفقًا للسيناريو الأساسي لـ”Binance Research“ لعام 2030، يمكن أن يتم ترميز نحو 349 مليار دولار من الأسهم. وعند معدل تفعيل قدره 10%، فهذا يعني 34.94 مليار دولار من رأس المال المُوظَّف.
إذا زادت هذه النسبة إلى 20%، فإن رأس المال المُوظَّف يرتفع تقريبًا إلى 69.87 مليار دولار دون الحاجة إلى إدخال أي أصول إضافية على السلسلة.
وهذا ما يجعل المرحلة التالية من RWA مثيرة.
لم يعد الأمر فقط يتعلق بعدد الأصول التي يمكن ترميزها. بل يتعلق بمدى إمكانية استخدام هذا رأس المال فعليًا في التداول والإقراض والسيولة والضمانات.
الأصول قادمة إلى السلسلة. والآن يتحول التركيز إلى ما يمكن للناس فعله بها.
يجدر بك قراءة التقرير الكامل الخاص بـ @BinanceResearch لإلقاء نظرة أعمق على الأرقام وما يمكن أن تعنيه مرحلة التفعيل هذه بالنسبة لـ RWA.