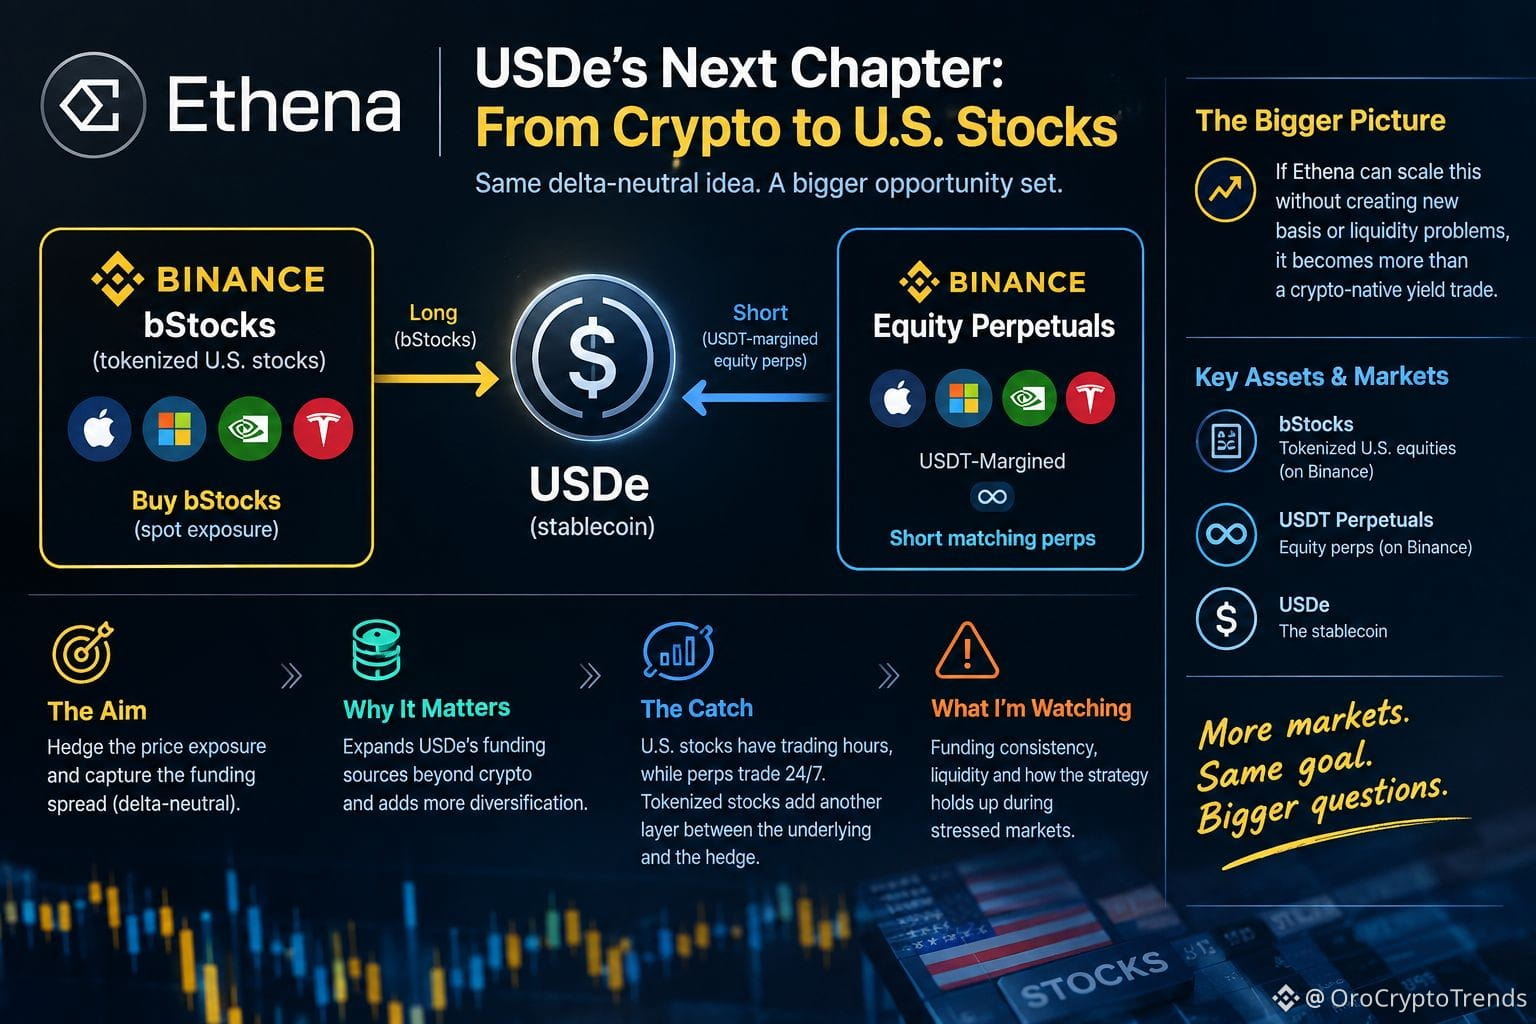
إيثينا ليست تلاحق تمويل العملات المشفرة فحسب بعد الآن. إنها تنقل استراتيجية USDe إلى أسهم الولايات المتحدة.
تتمثل الآلية في بساطة: يمكن لإيثينا شراء bStocks التابعة لبينانس كتعرّض مباشر (spot) بينما تقوم في الوقت نفسه بالاقتراض/البيع على المكشوف لتلك الأسهم عبر عقود “equity perpetuals” مُمَثَّلة بهامش USDT وبما يقابل ذلك. الهدف هو نفسه الهيكل المحايد تجاه دلتا (delta-neutral) الذي استخدمته في عالم العملات المشفرة — التحوّط من التعرّض والتقاط فارق التمويل.
وهذا مهم لأن “محرك العائد” الخاص بـ USDe كان تاريخيًا يعتمد بشكل كبير على مشتقات العملات المشفرة. تمنح عقود الأسهم الدائمة (equity perps) مصدر تمويل محتملًا آخر لإيثينا وتوسّع نطاق الفرص بما يتجاوز BTC و ETH.
لكن التنويع هنا يأتي مع نقطة حاسمة.
الأسهم الأمريكية لها ساعات تداول محددة، بينما يمكن لعقود المدى الدائم التداول بشكل مستمر. تضيف إيصالات الأسهم المُمَثَّلة (tokenized stock receipts) طبقة أخرى بين الورقة المالية الأساسية والتحوّط. وفي الأسواق الطبيعية قد يكون ذلك قابلًا للإدارة. لكن في أوقات الضغط قد يصبح عدم التطابق أكثر أهمية بكثير.
وهذا الجزء هو ما أراقبه.
ليس ما إذا كان ENA سيتفاعل إيجابًا مع الإعلان، بل ما إذا كان مصدر التمويل الجديد هذا قادرًا على البقاء عميقًا وسائلاً وجذابًا باستمرار عندما تتدهور ظروف السوق.
إذا استطاعت إيثينا توسيع ذلك دون خلق مشكلات جديدة في الأساس (basis) أو السيولة، فإن الاستراتيجية تصبح أكثر من مجرد صفقة عائد موجهة للعملات المشفرة.
ما زلت أحاول فهم ما الذي يغيّره هذا فعليًا.$USDE #Write2Earn
تتمثل الآلية في بساطة: يمكن لإيثينا شراء bStocks التابعة لبينانس كتعرّض مباشر (spot) بينما تقوم في الوقت نفسه بالاقتراض/البيع على المكشوف لتلك الأسهم عبر عقود “equity perpetuals” مُمَثَّلة بهامش USDT وبما يقابل ذلك. الهدف هو نفسه الهيكل المحايد تجاه دلتا (delta-neutral) الذي استخدمته في عالم العملات المشفرة — التحوّط من التعرّض والتقاط فارق التمويل.
وهذا مهم لأن “محرك العائد” الخاص بـ USDe كان تاريخيًا يعتمد بشكل كبير على مشتقات العملات المشفرة. تمنح عقود الأسهم الدائمة (equity perps) مصدر تمويل محتملًا آخر لإيثينا وتوسّع نطاق الفرص بما يتجاوز BTC و ETH.
لكن التنويع هنا يأتي مع نقطة حاسمة.
الأسهم الأمريكية لها ساعات تداول محددة، بينما يمكن لعقود المدى الدائم التداول بشكل مستمر. تضيف إيصالات الأسهم المُمَثَّلة (tokenized stock receipts) طبقة أخرى بين الورقة المالية الأساسية والتحوّط. وفي الأسواق الطبيعية قد يكون ذلك قابلًا للإدارة. لكن في أوقات الضغط قد يصبح عدم التطابق أكثر أهمية بكثير.
وهذا الجزء هو ما أراقبه.
ليس ما إذا كان ENA سيتفاعل إيجابًا مع الإعلان، بل ما إذا كان مصدر التمويل الجديد هذا قادرًا على البقاء عميقًا وسائلاً وجذابًا باستمرار عندما تتدهور ظروف السوق.
إذا استطاعت إيثينا توسيع ذلك دون خلق مشكلات جديدة في الأساس (basis) أو السيولة، فإن الاستراتيجية تصبح أكثر من مجرد صفقة عائد موجهة للعملات المشفرة.
ما زلت أحاول فهم ما الذي يغيّره هذا فعليًا.$USDE #Write2Earn