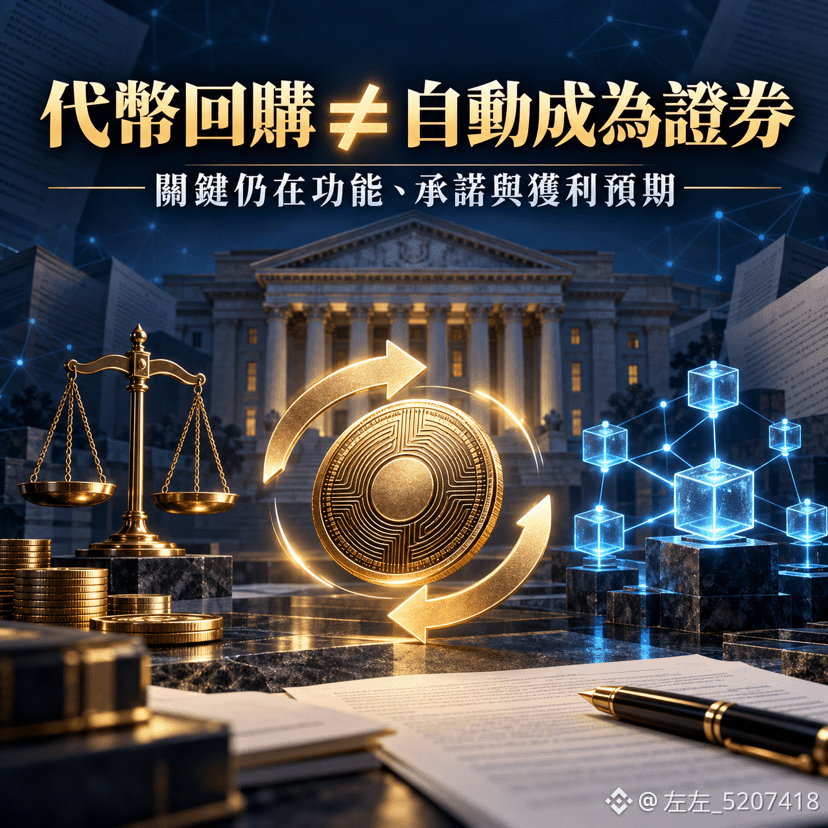
هيئة الأوراق المالية والبورصات الأمريكية (SEC) توضح أخيراً سوء فهم شائعًا: عمليات إعادة شراء الرموز والترقيات على الشبكة لا تجعل الرمز تلقائياً يتحول إلى ورقة مالية.
حدّث قسم الشؤون المالية لدى هيئة SEC بتاريخ 25 سبتمبر قائمة الأسئلة الشائعة (FAQ)، مشيراً إلى أنه في حال كانت المنظومة المشفرة قد أصبحت بالفعل مزوّدة بوظائفها، فإن إعلان عمليات إعادة شراء الرموز، عادةً، لا يُعدّ بمجرد هذه الخطوة وحدها «جهداً إدارياً جوهرياً» كما تقصده «اختبارات Howey». كما أن صيانة المنظومة بعد إطلاقها، وتأمينها، وترقيتها، وتوسيع تأثيرات الشبكة، لا يغير ذلك تلقائياً طبيعتها.
لكن هذا لا يعني إعفاءً شاملاً:
* إذا كانت الشبكة لم تعمل فعلياً بعد، وقام الفريق بتسويق عمليات إعادة الشراء باعتبارها مصدر أرباح لحاملي الرموز، فقد ترتفع مخاطر قوانين الأوراق المالية.
* الترويج للاستخدامات الحالية شيء، والوعود بالاعتماد على جهود الفريق لرفع السعر شيء آخر.
* هذه الـFAQ هي مجرد إرشادات من موظفي هيئة SEC وليست قاعدة رسمية، ولا تشكل ملاذاً آمناً؛ ما زال التقييم يعتمد على وقائع كل حالة.
الشيء الذي يجدر مراقبته بعد ذلك: هل سيبدأ القائمون على المشروع في تعديل بيانات إعادة الشراء وأساليب التسويق، والإيضاح بوضوح لمصدر الأموال واستخداماتها، وما إذا كانت جهود الإنفاذ القضائي والمحاكم في المستقبل ستعتمد التفسير نفسه.
الخبر الحقيقي الإيجابي ليس «إعادة الشراء تعني أنه لا مشكلة»، بل أن التنظيم بدأ يفصل بين الوظائف التي تم تطبيقها بالفعل وبين وعود تحقيق الأرباح.
برأيك، هل سيحفز هذا المزيد من المشاريع على بدء عمليات إعادة الشراء، أم أنه سيجعل الخط الفاصل القانوني أكثر دقة؟
#SEC #CryptoRegulation #TokenBuyback
حدّث قسم الشؤون المالية لدى هيئة SEC بتاريخ 25 سبتمبر قائمة الأسئلة الشائعة (FAQ)، مشيراً إلى أنه في حال كانت المنظومة المشفرة قد أصبحت بالفعل مزوّدة بوظائفها، فإن إعلان عمليات إعادة شراء الرموز، عادةً، لا يُعدّ بمجرد هذه الخطوة وحدها «جهداً إدارياً جوهرياً» كما تقصده «اختبارات Howey». كما أن صيانة المنظومة بعد إطلاقها، وتأمينها، وترقيتها، وتوسيع تأثيرات الشبكة، لا يغير ذلك تلقائياً طبيعتها.
لكن هذا لا يعني إعفاءً شاملاً:
* إذا كانت الشبكة لم تعمل فعلياً بعد، وقام الفريق بتسويق عمليات إعادة الشراء باعتبارها مصدر أرباح لحاملي الرموز، فقد ترتفع مخاطر قوانين الأوراق المالية.
* الترويج للاستخدامات الحالية شيء، والوعود بالاعتماد على جهود الفريق لرفع السعر شيء آخر.
* هذه الـFAQ هي مجرد إرشادات من موظفي هيئة SEC وليست قاعدة رسمية، ولا تشكل ملاذاً آمناً؛ ما زال التقييم يعتمد على وقائع كل حالة.
الشيء الذي يجدر مراقبته بعد ذلك: هل سيبدأ القائمون على المشروع في تعديل بيانات إعادة الشراء وأساليب التسويق، والإيضاح بوضوح لمصدر الأموال واستخداماتها، وما إذا كانت جهود الإنفاذ القضائي والمحاكم في المستقبل ستعتمد التفسير نفسه.
الخبر الحقيقي الإيجابي ليس «إعادة الشراء تعني أنه لا مشكلة»، بل أن التنظيم بدأ يفصل بين الوظائف التي تم تطبيقها بالفعل وبين وعود تحقيق الأرباح.
برأيك، هل سيحفز هذا المزيد من المشاريع على بدء عمليات إعادة الشراء، أم أنه سيجعل الخط الفاصل القانوني أكثر دقة؟
#SEC #CryptoRegulation #TokenBuyback