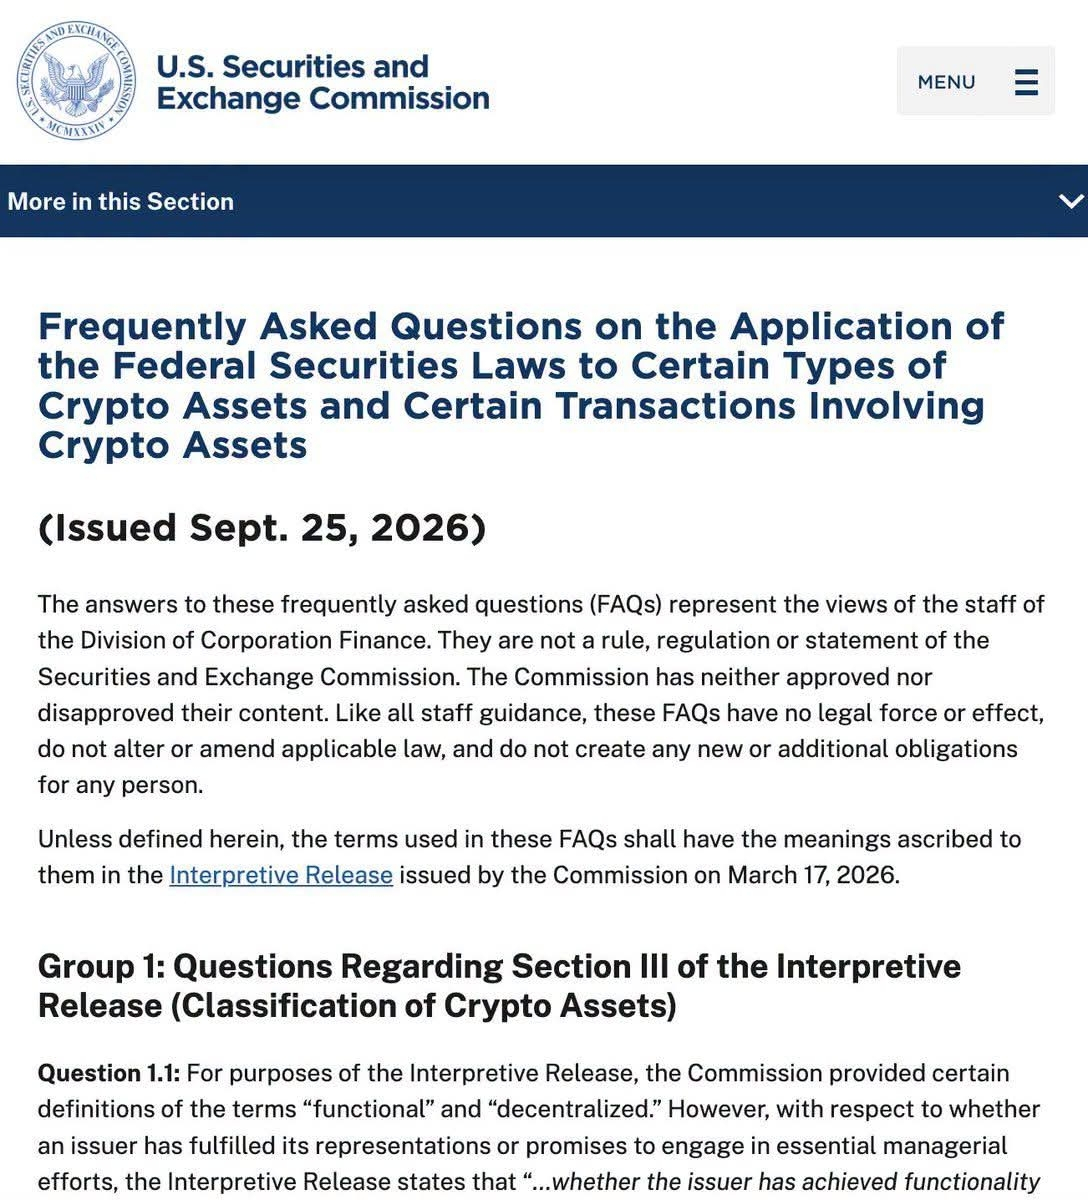
🚨اليوم: أصدرت هيئة الأوراق المالية والبورصات الأمريكية (SEC) أحدث الأسئلة الشائعة (FAQs) الخاصة بأصول العملات المشفرة، موضحةً كيف تنطبق قوانين الأوراق المالية على بعض التوكنات والمعاملات.
أبرز النقاط:
- إن التوكن وعقد الاستثمار المستخدم لبيعه ليسا بالضرورة الشيء نفسه. يمكن أن يوجد التوكن لاحقًا كأصل تشفيري غير خاضع للأوراق المالية.
- تتوقف الوظائف واللامركزية جزئيًا على ما وعد به المُصدِر فعليًا المشترين.
- توكنات الإيصالات الخاصة بالستيكينغ ليست بالضرورة أوراقًا مالية تلقائيًا. قد تتأهل بعضٌ منها كأدوات رقمية أو سلع رقمية.
- إن «إيصال» تشفير حقيقي لا يمثل إلا ملكية الأصل الأساسي. ولا يمكن للمُصدِر إقراضه أو رهنه أو إعادة رهنه (rehypothecate).
- الترويج لمنفعة شبكة أو ميزاتها المستقبلية وحده لا يؤدي بالضرورة إلى إنشاء عقد استثمار.
$BTC $XRP $XLM
- إذا استولت جهة أخرى على وعود المُصدِر، فلا يختفي عقد الاستثمار تلقائيًا.
- يمكن للمطورين مواصلة صيانة شبكة وظيفية وترقيتها دون أن تعني تلك الجهود بالضرورة تحقيق اختبار هاوي (Howey).
- على شبكة لا مركزية دون أي مُتحكم مركزي، تكون بيانات المُصدِر أقل احتمالًا في إنشاء عقد استثمار جديد.
- عمليات إعادة شراء التوكنات ليست بالضرورة مرتبطة بالأوراق المالية تلقائيًا، إلا إذا كانت مرتبطة بعائد مُوعَد أو أرباح قبل أن تصبح الشبكة وظيفية.
- البورصات التي تتيح التداول الثانوي ليست بالضرورة تُعتبر مُسوِّقين (Promoters).
بشكل عام، تركز الأسئلة الشائعة الجديدة للـ SEC أكثر على ما الذي يمثله التوكن فعليًا، ومدى كون الشبكة وظيفية ولا مركزية، ومن يتحكم فيها، وما الذي تم وعد المشترين به.
ومن الجدير بالذكر أن هذه أسئلة شائعة صادرة عن موظفي «قسم شؤون الشركات» التابع للـ SEC، وليست قواعد جديدة.
#crypto #BreakingNews #usa #bitcoin
أبرز النقاط:
- إن التوكن وعقد الاستثمار المستخدم لبيعه ليسا بالضرورة الشيء نفسه. يمكن أن يوجد التوكن لاحقًا كأصل تشفيري غير خاضع للأوراق المالية.
- تتوقف الوظائف واللامركزية جزئيًا على ما وعد به المُصدِر فعليًا المشترين.
- توكنات الإيصالات الخاصة بالستيكينغ ليست بالضرورة أوراقًا مالية تلقائيًا. قد تتأهل بعضٌ منها كأدوات رقمية أو سلع رقمية.
- إن «إيصال» تشفير حقيقي لا يمثل إلا ملكية الأصل الأساسي. ولا يمكن للمُصدِر إقراضه أو رهنه أو إعادة رهنه (rehypothecate).
- الترويج لمنفعة شبكة أو ميزاتها المستقبلية وحده لا يؤدي بالضرورة إلى إنشاء عقد استثمار.
$BTC $XRP $XLM
- إذا استولت جهة أخرى على وعود المُصدِر، فلا يختفي عقد الاستثمار تلقائيًا.
- يمكن للمطورين مواصلة صيانة شبكة وظيفية وترقيتها دون أن تعني تلك الجهود بالضرورة تحقيق اختبار هاوي (Howey).
- على شبكة لا مركزية دون أي مُتحكم مركزي، تكون بيانات المُصدِر أقل احتمالًا في إنشاء عقد استثمار جديد.
- عمليات إعادة شراء التوكنات ليست بالضرورة مرتبطة بالأوراق المالية تلقائيًا، إلا إذا كانت مرتبطة بعائد مُوعَد أو أرباح قبل أن تصبح الشبكة وظيفية.
- البورصات التي تتيح التداول الثانوي ليست بالضرورة تُعتبر مُسوِّقين (Promoters).
بشكل عام، تركز الأسئلة الشائعة الجديدة للـ SEC أكثر على ما الذي يمثله التوكن فعليًا، ومدى كون الشبكة وظيفية ولا مركزية، ومن يتحكم فيها، وما الذي تم وعد المشترين به.
ومن الجدير بالذكر أن هذه أسئلة شائعة صادرة عن موظفي «قسم شؤون الشركات» التابع للـ SEC، وليست قواعد جديدة.
#crypto #BreakingNews #usa #bitcoin