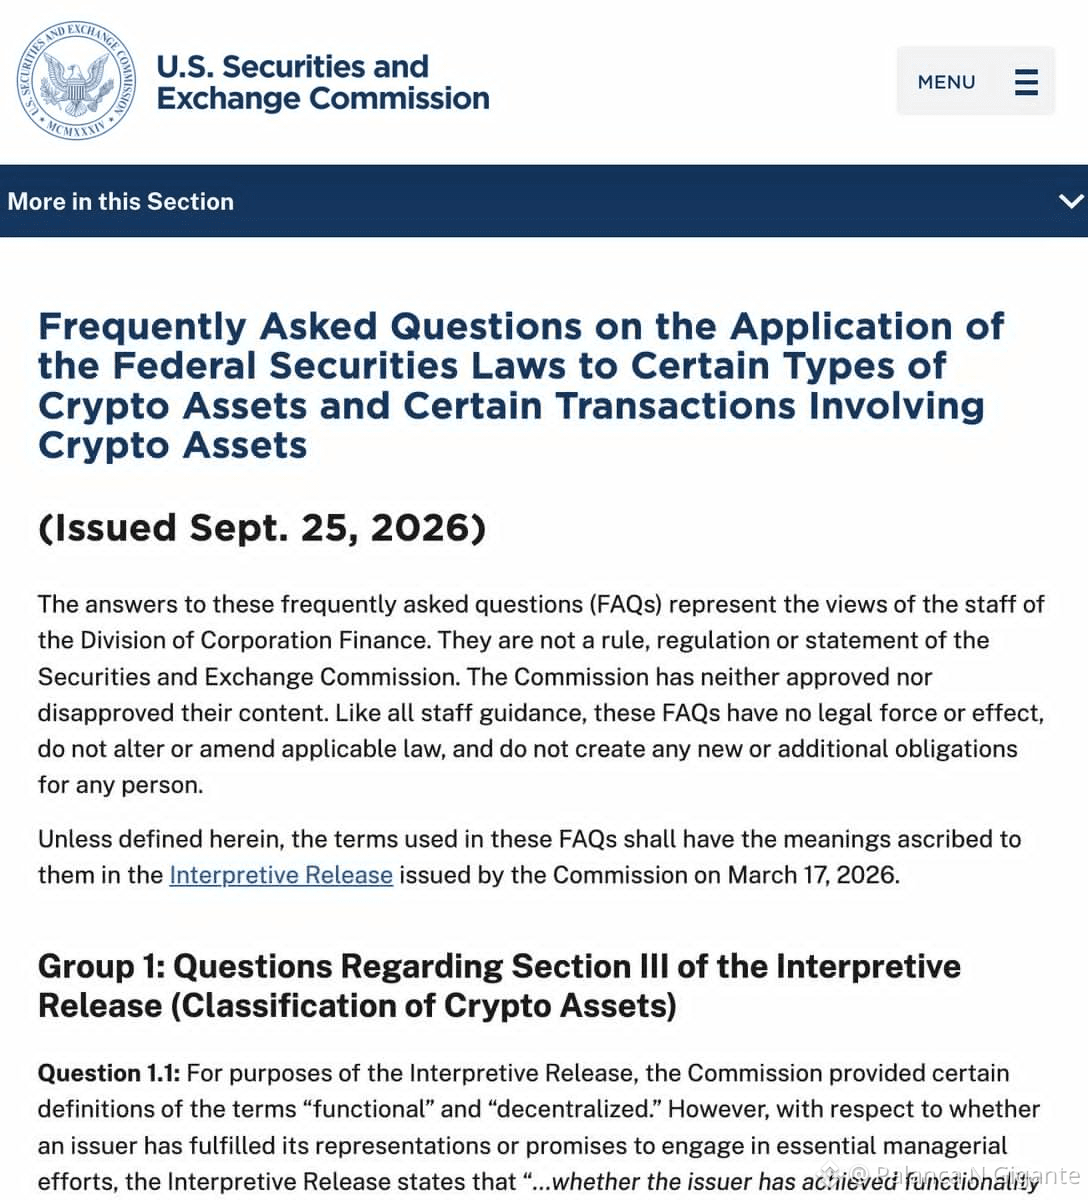
🚨HOJE: A SEC acaba de divulgar NOVAS Perguntas Frequentes sobre criptoativos, esclarecendo como as leis de valores mobiliários se aplicam a determinados tokens e transações.
PONTOS PRINCIPAIS:
- Um token e o contrato de investimento usado para vendê-lo não são necessariamente a mesma coisa. Um token pode posteriormente existir como um criptoativo não-valor mobiliário.
- A funcionalidade e a descentralização dependem, em parte, do que o emissor prometeu aos compradores.
- Tokens de recibo de staking não são automaticamente valores mobiliários. Alguns podem se qualificar como ferramentas digitais ou commodities digitais.
- Um verdadeiro "recibo" criptográfico representa apenas a propriedade do ativo subjacente. O emissor não pode emprestá-lo, penhorá-lo ou hipotecá-lo novamente.
- A comercialização da utilidade ou dos recursos futuros de uma rede, por si só, não cria necessariamente um contrato de investimento.
- Os desenvolvedores podem continuar mantendo e atualizando uma rede funcional sem que esses esforços necessariamente satisfaçam a decisão Howey.
- Em uma rede descentralizada sem controlador central, as declarações do emissor têm menos probabilidade de criar um novo contrato de investimento.
- As recompras de tokens não são automaticamente consideradas valores mobiliários, a menos que estejam vinculadas a rendimentos ou retornos prometidos antes da rede estar operacional.
- As corretoras que oferecem negociação secundária não são automaticamente consideradas promotoras.
No geral, as novas perguntas frequentes da SEC estão se concentrando mais no que o token realmente representa, no quão funcional e descentralizada a rede é, quem a controla e o que foi prometido aos compradores.
É importante ressaltar que estas são perguntas frequentes emitidas pela equipe da Divisão de Finanças Corporativas da SEC, e NÃO novas regras da SEC.
$QI $PHA $ARK
#SEC
PONTOS PRINCIPAIS:
- Um token e o contrato de investimento usado para vendê-lo não são necessariamente a mesma coisa. Um token pode posteriormente existir como um criptoativo não-valor mobiliário.
- A funcionalidade e a descentralização dependem, em parte, do que o emissor prometeu aos compradores.
- Tokens de recibo de staking não são automaticamente valores mobiliários. Alguns podem se qualificar como ferramentas digitais ou commodities digitais.
- Um verdadeiro "recibo" criptográfico representa apenas a propriedade do ativo subjacente. O emissor não pode emprestá-lo, penhorá-lo ou hipotecá-lo novamente.
- A comercialização da utilidade ou dos recursos futuros de uma rede, por si só, não cria necessariamente um contrato de investimento.
- Os desenvolvedores podem continuar mantendo e atualizando uma rede funcional sem que esses esforços necessariamente satisfaçam a decisão Howey.
- Em uma rede descentralizada sem controlador central, as declarações do emissor têm menos probabilidade de criar um novo contrato de investimento.
- As recompras de tokens não são automaticamente consideradas valores mobiliários, a menos que estejam vinculadas a rendimentos ou retornos prometidos antes da rede estar operacional.
- As corretoras que oferecem negociação secundária não são automaticamente consideradas promotoras.
No geral, as novas perguntas frequentes da SEC estão se concentrando mais no que o token realmente representa, no quão funcional e descentralizada a rede é, quem a controla e o que foi prometido aos compradores.
É importante ressaltar que estas são perguntas frequentes emitidas pela equipe da Divisão de Finanças Corporativas da SEC, e NÃO novas regras da SEC.
$QI $PHA $ARK
#SEC