دلما


نشر
Delma Patience
·
--
صاعد#termmax @TermMax
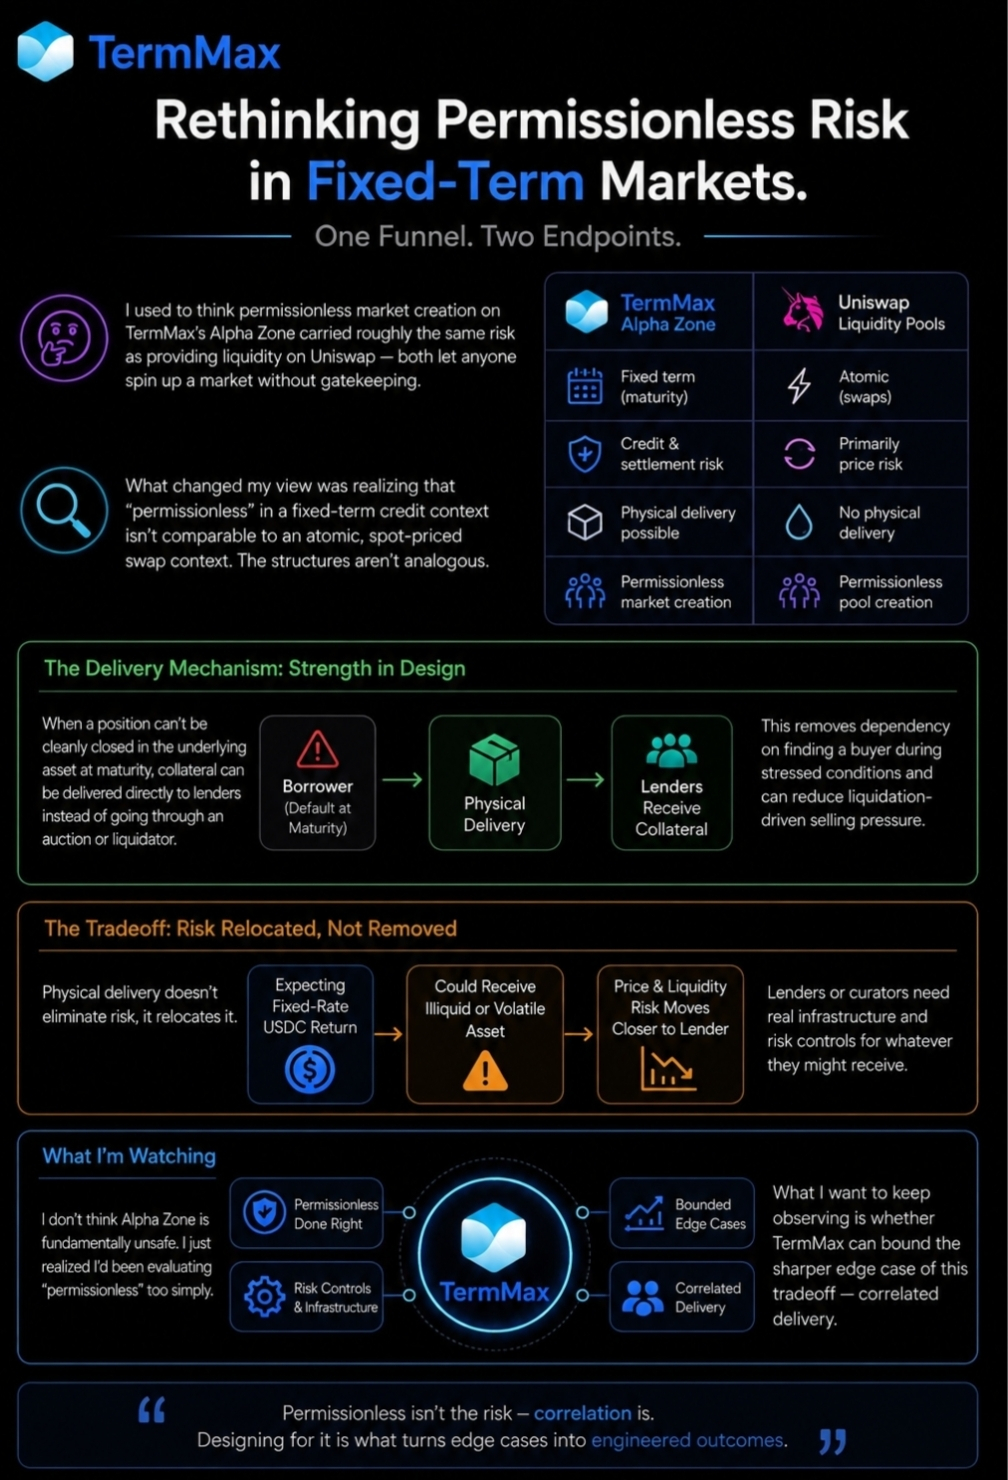
في السابق، كنت أعتقد أن إنشاء الأسواق دون إذن على بروتوكول مثل المنطقة ألفا التابعة لـ TermMax يحمل ملف مخاطر متقاربًا إلى حد كبير مع توفير السيولة على شيء مثل Uniswap — فالأمران يتيحان لأي شخص إنشاء سوق دون بوابات. كنت مرتاحًا لهذا التشبيه حتى نظرت عن كثب إلى ما تعنيه كلمة "بدون إذن" فعليًا في سياق ائتمان محدد الأجل، مقارنةً بسياق تبادل فوري تُسعَّر فيه الصفقات آنياً. البُنى ليست متشابهة إطلاقًا.
ما جعلني أعيد التفكير لم يكن مجرد ملصق "بدون إذن" نفسه — بل إدراكي أن أسواق TermMax تحمل مخاطر النضوج والتسوية التي لا تمتلكها حاوية Uniswap. عندها شدّ انتباهي آلية التسليم الفعلي: عندما لا يمكن إغلاق المركز بسهولة داخل الأصل الأساسي عند تاريخ الاستحقاق، يمكن تسليم الضمان مباشرة إلى المقرضين بدلًا من المرور بمزاد أو مُصَفّي. ومن منظور الأنظمة، فهذا في الواقع يُعد قوة — إذ يزيل الاعتماد على إيجاد مشترٍ خلال الظروف المتوترة، ويمكن أن يقلل من ضغط البيع الناجم عن التصفية.
لكن عندها أدركت أيضًا مشكلة أخرى. لا يُلغي التسليم الفعلي المخاطر، بل ينقلها — إذ تنتقل مخاطر السعر والسيولة لتقترب من المقرض. قد يجد شخص يتوقع عائدًا ثابتًا بالدولار USDC نفسه يحمل أصلًا غير سائل أو شديد التقلب بدلًا من ذلك؛ وهذا يعني أن المقرضين أو القيّمين يحتاجون إلى بنية تحتية حقيقية وضوابط مخاطر لأي شيء قد يستلمونه. لا أعتقد أن هذا يجعل Alpha Zone غير آمنة بشكل جوهري. أنا فقط أدركت أنني كنت أقيّم مفهوم "بدون إذن" بطريقة مبسطة جدًا. ما أريد الاستمرار في مراقبته هو ما إذا كان @TermMax قادرًا على احتواء الحافة الحادة لهذه المقايضة — تسليم مترابط.
في السابق، كنت أعتقد أن إنشاء الأسواق دون إذن على بروتوكول مثل المنطقة ألفا التابعة لـ TermMax يحمل ملف مخاطر متقاربًا إلى حد كبير مع توفير السيولة على شيء مثل Uniswap — فالأمران يتيحان لأي شخص إنشاء سوق دون بوابات. كنت مرتاحًا لهذا التشبيه حتى نظرت عن كثب إلى ما تعنيه كلمة "بدون إذن" فعليًا في سياق ائتمان محدد الأجل، مقارنةً بسياق تبادل فوري تُسعَّر فيه الصفقات آنياً. البُنى ليست متشابهة إطلاقًا.
ما جعلني أعيد التفكير لم يكن مجرد ملصق "بدون إذن" نفسه — بل إدراكي أن أسواق TermMax تحمل مخاطر النضوج والتسوية التي لا تمتلكها حاوية Uniswap. عندها شدّ انتباهي آلية التسليم الفعلي: عندما لا يمكن إغلاق المركز بسهولة داخل الأصل الأساسي عند تاريخ الاستحقاق، يمكن تسليم الضمان مباشرة إلى المقرضين بدلًا من المرور بمزاد أو مُصَفّي. ومن منظور الأنظمة، فهذا في الواقع يُعد قوة — إذ يزيل الاعتماد على إيجاد مشترٍ خلال الظروف المتوترة، ويمكن أن يقلل من ضغط البيع الناجم عن التصفية.
لكن عندها أدركت أيضًا مشكلة أخرى. لا يُلغي التسليم الفعلي المخاطر، بل ينقلها — إذ تنتقل مخاطر السعر والسيولة لتقترب من المقرض. قد يجد شخص يتوقع عائدًا ثابتًا بالدولار USDC نفسه يحمل أصلًا غير سائل أو شديد التقلب بدلًا من ذلك؛ وهذا يعني أن المقرضين أو القيّمين يحتاجون إلى بنية تحتية حقيقية وضوابط مخاطر لأي شيء قد يستلمونه. لا أعتقد أن هذا يجعل Alpha Zone غير آمنة بشكل جوهري. أنا فقط أدركت أنني كنت أقيّم مفهوم "بدون إذن" بطريقة مبسطة جدًا. ما أريد الاستمرار في مراقبته هو ما إذا كان @TermMax قادرًا على احتواء الحافة الحادة لهذه المقايضة — تسليم مترابط.
إخلاء مسؤولية: يتضمن آراء جهات خارجية. لا تُعدّ نصيحة. يُمكن استخدام Binance AI دون أي ضمان. اطلع على الشروط والأحكام.