إن عملات الاستقرار (الـStablecoins) تنتقل من «منتجات أصلية مشفّرة» إلى إطار رقابي مصرفي رسمي.
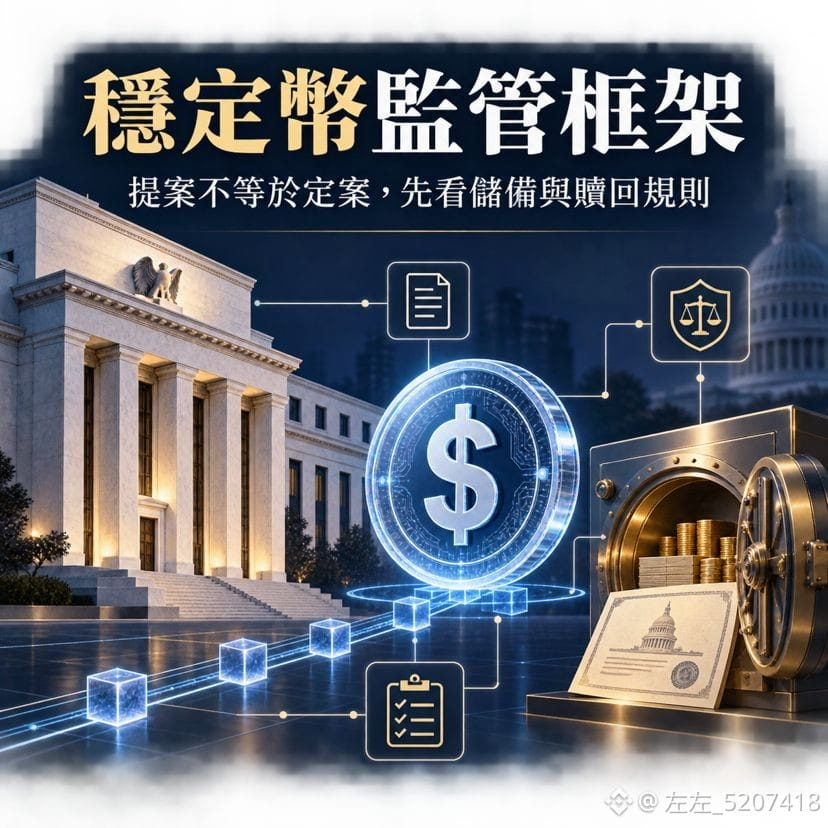
طرح الاحتياطي الفيدرالي الأمريكي مجموعتين من مقترحات تنظيم عملات الاستقرار ذات الاستخدامات الدفعية، مطالبًا المُصدرين الخاضعين لرقابته بدعم الرمز بأصول عالية السيولة مثل سندات الخزانة الأمريكية قصيرة الأجل بشكل كافٍ، ووضع معايير لإدارة رأس المال والمخاطر وحفظ أصول الاحتياطي؛ كما يتعين على البنوك التي تريد إصدار عملات استقرار عبر شركات تابعة تقديم خطة عمل وبيانات مالية للمراجعة والموافقة.
ليست أهمية هذه الخطوة فقط في أن الرقابة أصبحت أكثر تشددًا، بل لأن مسار إصدار عملات استقرار بشكل رسمي من البنوك في الولايات المتحدة آخذ في التشكّل تدريجيًا. قد تتحول المنافسة مستقبلًا من «أي عملة يتجاوز حجمها الأكبر» إلى «مدى شفافية الاحتياطي، وكفاءة الاسترداد، والسيولة، وقنوات البنوك».
بالنسبة لـ $USDT و $USDC، فهذا ليس زرًا فوريًا للتأثير الإيجابي أو السلبي، كما أن المقترحات تستهدف فقط المُصدرين الخاضعين لرقابة الاحتياطي الفيدرالي، ولا يمكن تفسيرها مباشرةً على أنها طبّقت القواعد الجديدة على العملات المستقرة الحالية.
الخطوة التالية تتضمن ثلاث نقاط:
* ما هي أصول الاحتياطي التي تسمح بها القواعد الرسمية، وما إذا كانت متطلبات رأس المال سترفع تكلفة الإصدار.
* ما إذا كانت البنوك الأمريكية ستطرح عملات استقرار جديدة ذات استخدامات دفعية لتغيير حصتها في السوق.
* معايير الاسترداد والكشف عن الاحتياطي، وما إذا كانت ستصبح معيارًا جديدًا لاختيار عملات الاستقرار في السوق.
إن جوهر عملات الاستقرار ليس في الارتفاع، بل في القدرة على الحفاظ على الربط (الـPeg) على المدى الطويل، والتمسك بالسيولة، وإجراء الاسترداد بسلاسة. فهل ستثق أكثر في عملات الاستقرار الصادرة عن البنوك، أم في القادة الحاليين من عالم العملات المشفرة الأصلية؟
#stablecoin #CryptoRegulation
طرح الاحتياطي الفيدرالي الأمريكي مجموعتين من مقترحات تنظيم عملات الاستقرار ذات الاستخدامات الدفعية، مطالبًا المُصدرين الخاضعين لرقابته بدعم الرمز بأصول عالية السيولة مثل سندات الخزانة الأمريكية قصيرة الأجل بشكل كافٍ، ووضع معايير لإدارة رأس المال والمخاطر وحفظ أصول الاحتياطي؛ كما يتعين على البنوك التي تريد إصدار عملات استقرار عبر شركات تابعة تقديم خطة عمل وبيانات مالية للمراجعة والموافقة.
ليست أهمية هذه الخطوة فقط في أن الرقابة أصبحت أكثر تشددًا، بل لأن مسار إصدار عملات استقرار بشكل رسمي من البنوك في الولايات المتحدة آخذ في التشكّل تدريجيًا. قد تتحول المنافسة مستقبلًا من «أي عملة يتجاوز حجمها الأكبر» إلى «مدى شفافية الاحتياطي، وكفاءة الاسترداد، والسيولة، وقنوات البنوك».
بالنسبة لـ $USDT و $USDC، فهذا ليس زرًا فوريًا للتأثير الإيجابي أو السلبي، كما أن المقترحات تستهدف فقط المُصدرين الخاضعين لرقابة الاحتياطي الفيدرالي، ولا يمكن تفسيرها مباشرةً على أنها طبّقت القواعد الجديدة على العملات المستقرة الحالية.
الخطوة التالية تتضمن ثلاث نقاط:
* ما هي أصول الاحتياطي التي تسمح بها القواعد الرسمية، وما إذا كانت متطلبات رأس المال سترفع تكلفة الإصدار.
* ما إذا كانت البنوك الأمريكية ستطرح عملات استقرار جديدة ذات استخدامات دفعية لتغيير حصتها في السوق.
* معايير الاسترداد والكشف عن الاحتياطي، وما إذا كانت ستصبح معيارًا جديدًا لاختيار عملات الاستقرار في السوق.
إن جوهر عملات الاستقرار ليس في الارتفاع، بل في القدرة على الحفاظ على الربط (الـPeg) على المدى الطويل، والتمسك بالسيولة، وإجراء الاسترداد بسلاسة. فهل ستثق أكثر في عملات الاستقرار الصادرة عن البنوك، أم في القادة الحاليين من عالم العملات المشفرة الأصلية؟
#stablecoin #CryptoRegulation