حدّثت لجنة تداول العقود الآجلة للسلع (CFTC) إرشاداتها في 24 سبتمبر، مما يمنح الشركات المشتقة الخاضعة للتنظيم مسارًا قانونيًا أكثر وضوحًا لاستخدام الأصول المُرمّزة وتدوين السجلات المعتمد على تقنية البلوك تشين — وهي خطوة تأتي بعد أيام فقط من فشل مجلس الشيوخ في المضي قدمًا بقانون CLARITY.
ما الذي تغير فعليًا
يتناول التحديث سؤالين عمليين يواجهان الشركات الخاضعة للتنظيم تحت إشراف هيئة تداول السلع الآجلة (CFTC):
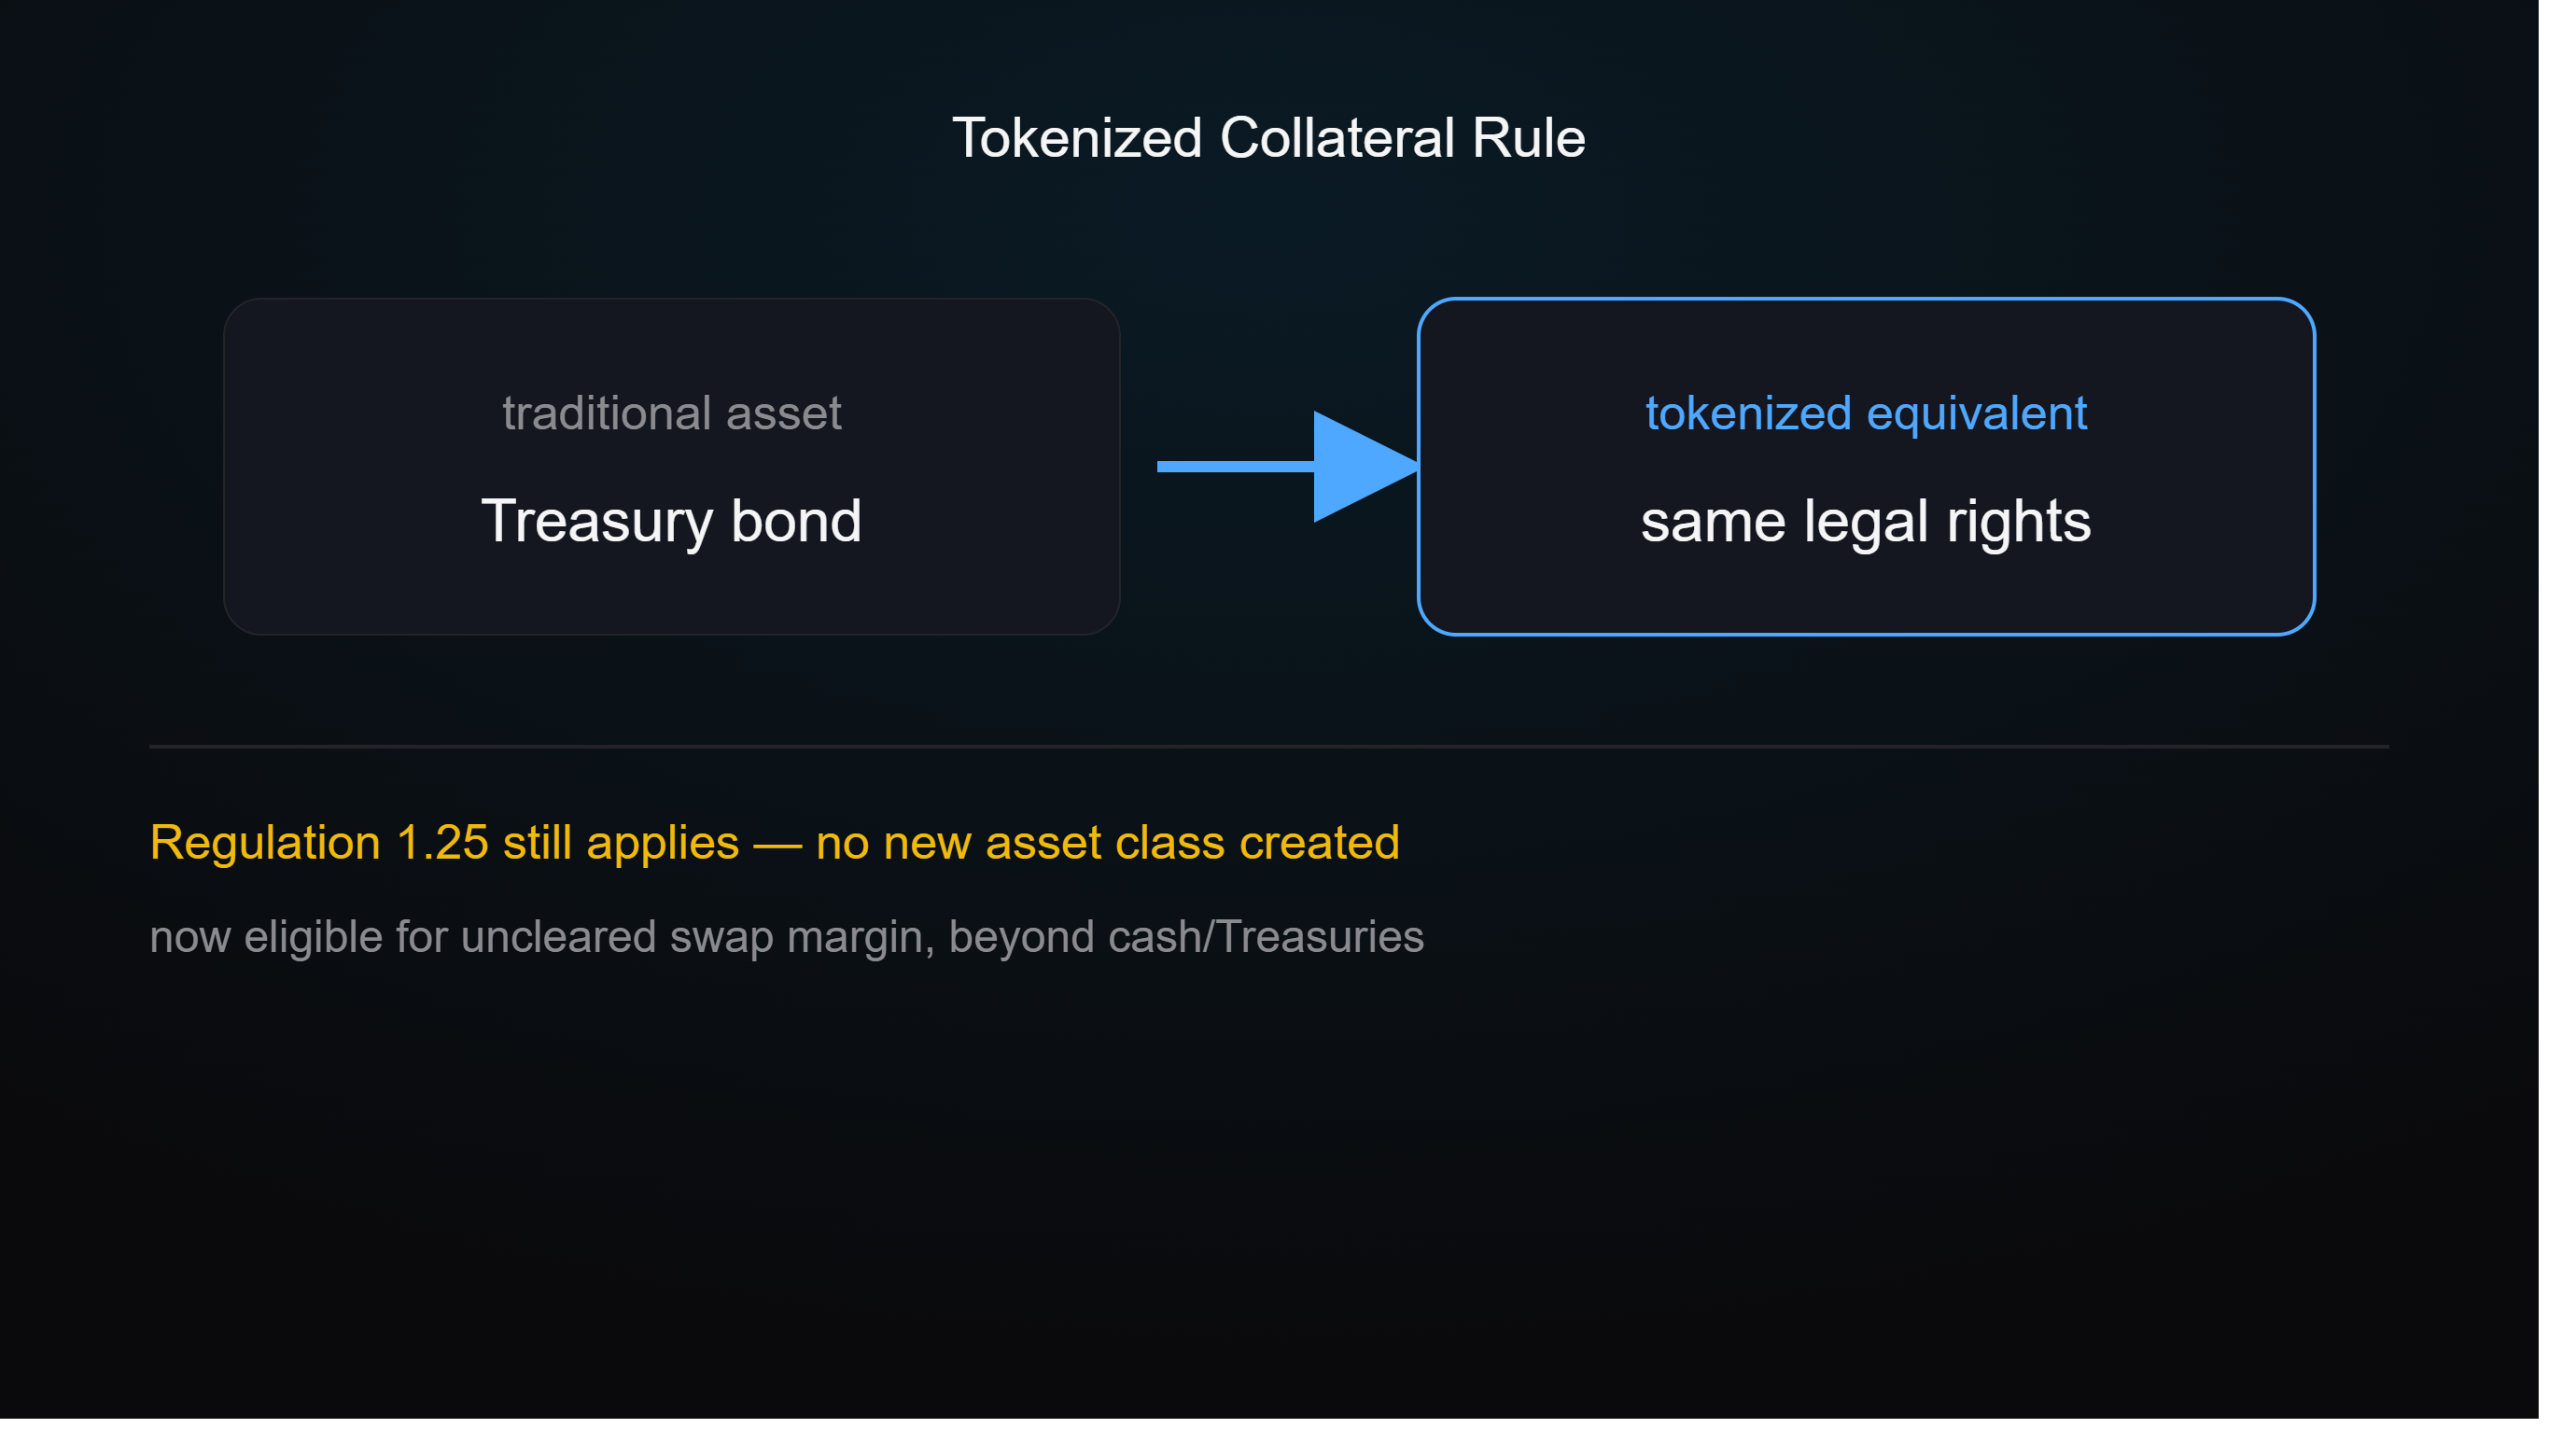
1. أصبح السماح بترميز الضمانات الآن صريحًا. يمكن للشركات استثمار أموال العملاء في نسخٍ مُرمّزة من الأصول المسموح بها بالفعل — ولكن فقط إذا كانت الصيغة المُرمّزة تمنح الحاملين "حقوقًا قانونية واقتصادية متطابقة أو ما يعادلها وظيفيًا" مع النسخة التقليدية. هذا ليس فئة أصول جديدة؛ بل هو توضيح بأن الترميز هو تغيير في الشكل، وليس سببًا لاستبعاد أصل يُعدّ في الأصل مسموحًا به. لا يزال التنظيم 1.25، الذي يحدد في أي الأصول يمكن استثمار أموال العملاء، ساريًا بالكامل — ولا يؤدي الترميز إلى تخفيف هذا القيد.
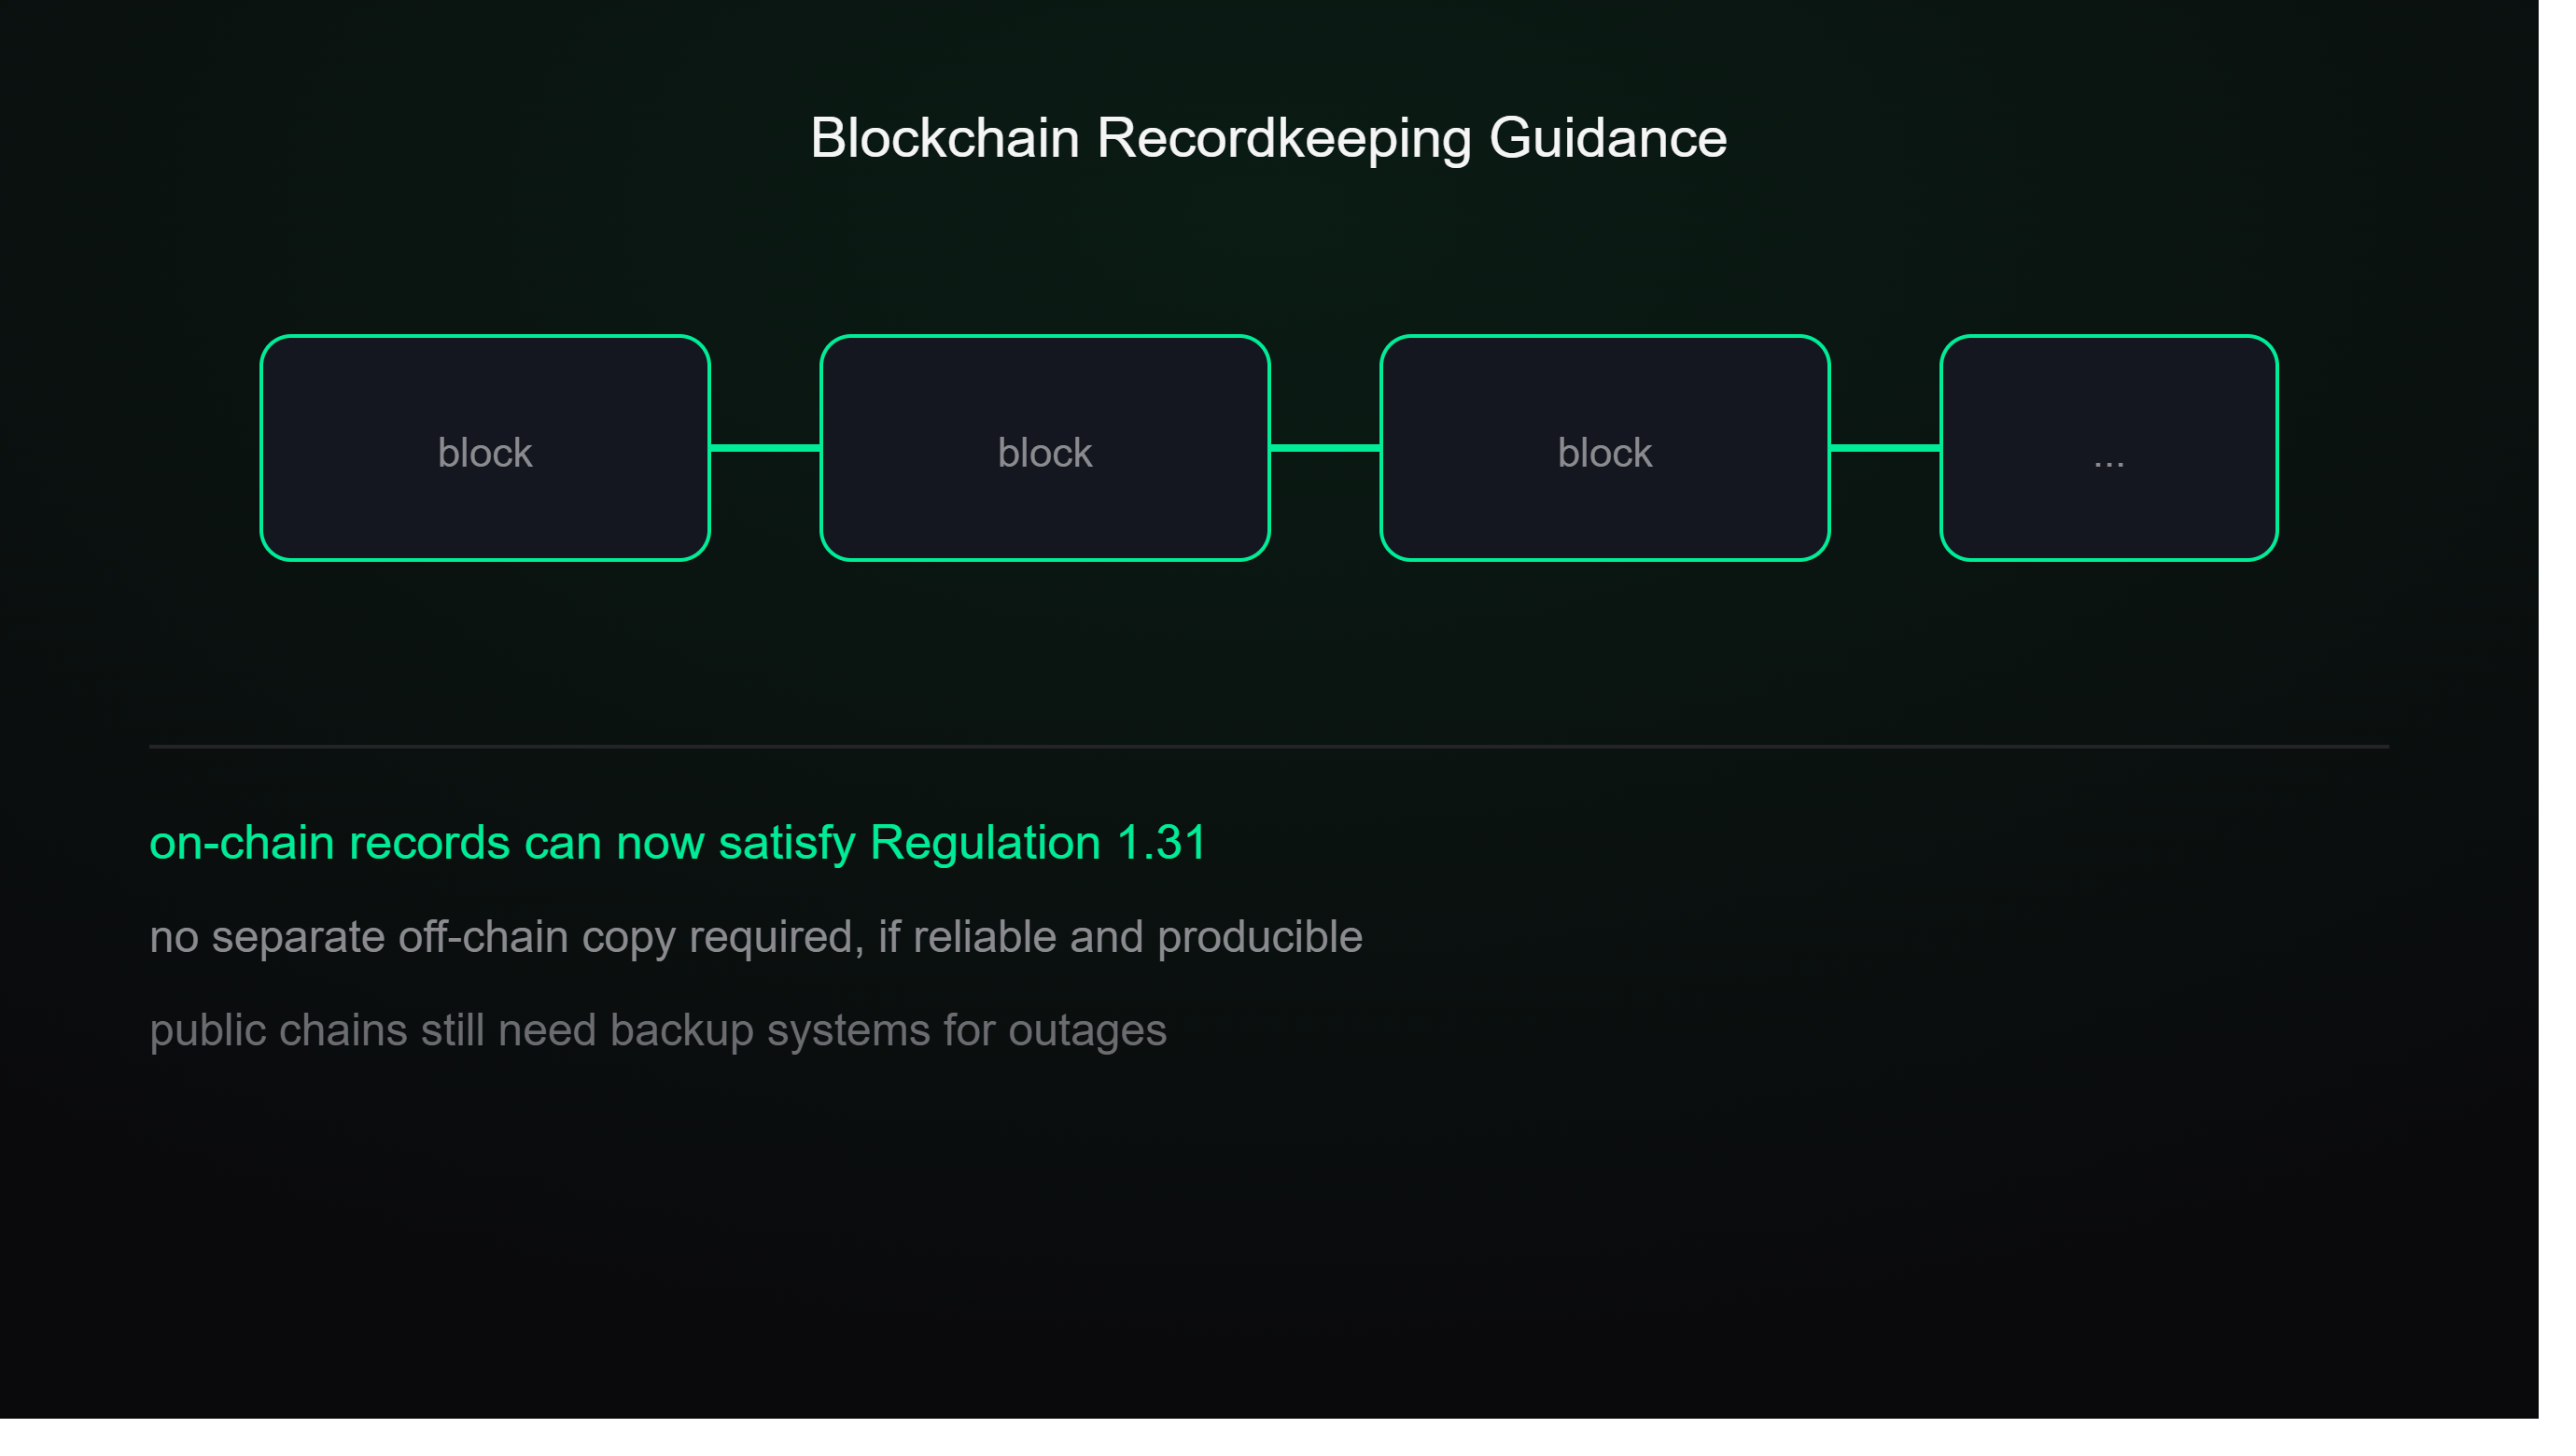
2. يمكن للبلوك تشين الآن أن تكون السجل الرسمي. يمكن للجهات الخاضعة للتنظيم استخدام أنظمة البلوك تشين أو دفتر الأستاذ الموزع لتلبية متطلبات حفظ السجلات بموجب اللائحة 1.31، بشرط أن تظل السجلات موثوقة وقابلة للوصول وقابلة للتقديم عند الطلب. لم تعد الشركات بحاجة إلى الاحتفاظ بنسخة منفصلة خارج السلسلة (off-chain) فقط لأن السجل موجود بالفعل على السلسلة (on-chain) — لكن الجهات التي تستخدم شبكات عامة غير خاضعة للتصاريح (permissionless) ما زالت بحاجة إلى أنظمة احتياطية للحفاظ على إمكانية استرجاع السجلات أثناء حالات التعطل أو الاضطرابات.
الخلفية التنظيمية
لم يحدث ذلك في فراغ. قبل أيام فقط، فشلت نتيجة تصويت الإغلاق (cloture) في مجلس الشيوخ على قانون وضوح أسواق الأصول الرقمية (CLARITY) — وهو مشروع القانون الذي كان سيمنح لجنة CFTC سلطة تشريعية واضحة على أسواق العملات المشفرة الفورية (spot) ويؤسس إطارًا فيدراليًا شاملًا. ومع عدم ترجيح مرور الكونغرس على تشريعات بنية السوق قبل 2027، قال رئيس لجنة CFTC مايكل سيلِغ إن التحديث جزء من جهود مستمرة "لتوفير وضوح تنظيمي لصناعة العملات المشفرة" في الوقت الراهن. وكرر رئيس هيئة الأوراق المالية والبورصات (SEC) بول أتكينز وجهة نظر مشابهة قبل التصويت الفاشل، قائلًا إن وكالته كانت "جاهزة وقادرة ومستعدة" لتقديم قواعدها الخاصة بالعملات المشفرة في حال عدم اتخاذ الكونغرس إجراء — وقد كانت هيئة SEC قد اقترحت بالفعل قواعد بشأن عقود استثمار أصول العملات المشفرة في أغسطس.
باختصار: مع تعثر الكونغرس، يتقدم كل من أبرز المنظمين بما يمكنهما من خلال السلطة الإدارية القائمة بدلًا من انتظار تشريع جديد.
لماذا هذا الأمر مهم لسردية الترقيم (tokenization)
يأتي ذلك بينما نما سوق الأصول الحقيقية المُرقمنة (RWA) ليصل إلى نحو 46 مليار دولار. فالقواعد الأوضح بشأن الضمانات تمنح شركات المشتقات الخاضعة للتنظيم — وسطاء العمولات للأوراق المالية الآجلة (FCMs) وشركات/جهات المقاصة (DCOs) — مسارًا مشروعًا لاستخدام الأصول المُرقمنة كـهامش مقايضات (swap margin)، وهو خيار يتجاوز النقد أو سندات الخزانة (Treasuries) لتلبية التزامات المقايضات غير المقاصة. وهذا عمل بنيوي مهم، حتى لو لم يولّد وحده تحركًا سعريًا يلفت العناوين الرئيسية.
تنبيه مهم واحد
تلاحظ إرشادات لجنة تداول السلع الآجلة (CFTC) نفسها أنها لا تُنشئ حقوقًا قابلة للإنفاذ جديدة، ولا تُعدّل القواعد القائمة، ولا تضمن الحماية من إجراءات إنفاذ مستقبلية — فهي تفسير من الموظفين لكيفية انطباق القواعد الحالية، وليست قانونًا جديدًا. يظل التمييز الجوهري الذي تُجريه الوكالة ثابتًا: تُعامل النسخ المُرقمنة (tokenized) من الأدوات المالية المسموح بها بالفعل بشكل مختلف عن العملات المشفرة المستقلة، والتي لا تزال لا تنطبق عليها قواعد استثمار العملاء.
الصورة الأكبر
بالاقتران مع الدفع من هونغ كونغ نحو تسوية CBDC بالجملة على مدار 24/7، وانضمام كاردانو إلى معيار الدفع بالذكاء الاصطناعي x402، وإيداع شركة Canary لطلب ETF لِـSEI المُرهَنة (staked) — وهي جميع القصص التي تناولناها مؤخرًا — فإن تحديث لجنة CFTC هذا ينسجم مع نمط عالمي أوسع: يقوم المنظمون والمؤسسات ببناء البنية التحتية للامتثال لتمويل مُرقمن قطعةً قطعة، حتى مع تعثر التشريع الشامل. تستمر سردية ترقيم الأصول الحقيقية (RWA) في اكتساب دعم هيكلي، خطوة توضيح تنظيمية تدريجية في كل مرة.
#CFTCUpdatesGuidanceOnTokenizedAssets #RWA #CryptoRegulation