$GOOGL.US
#MarketSentimentToday قصة السياسة الأبرز في السوق اليوم: رهانات رفع الفائدة من الاحتياطي الفيدرالي تتسارع، والعوائد تبلغ أعلى مستوياتها منذ 19 عاماً
هذه هي القصة التي تسيطر على الأسواق اليوم (24 سبتمبر 2026)، أكثر من أي حركة في سهم واحد أو عملة رقمية:
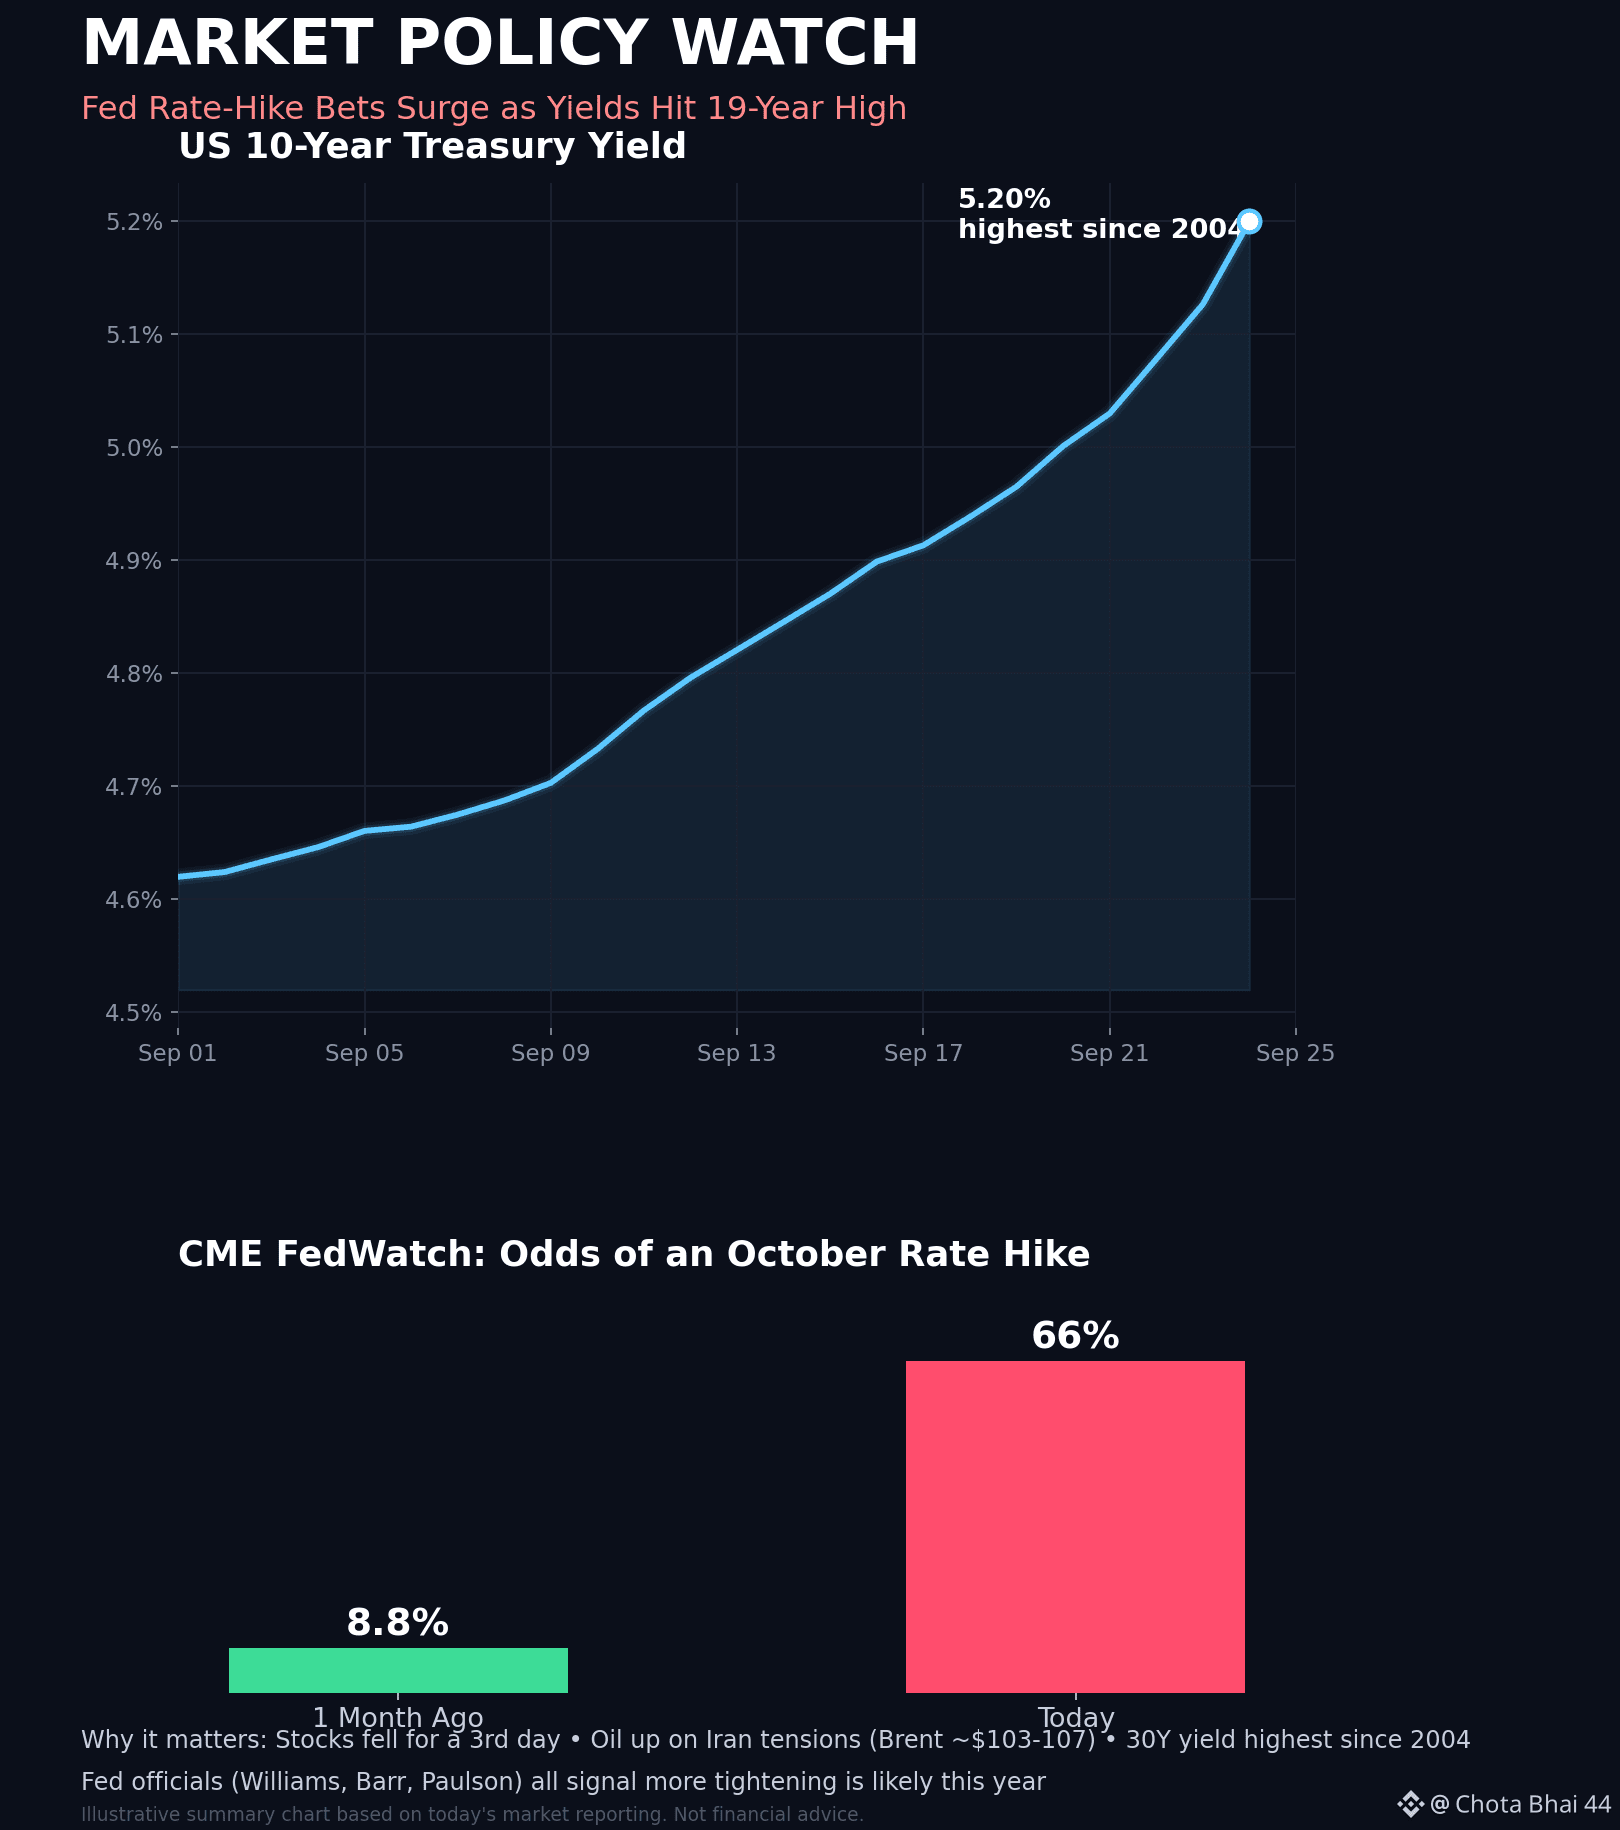
يتجه الاحتياطي الفيدرالي إلى تشدد أكبر. فقد أشار أكثر من مسؤول في الفيدرالي (جون ويليامز من بنك نيويورك الاحتياطي الفيدرالي، ومايكل بار حاكم الفيدرالي، وآنا بولسون من بنك فيلادلفيا الاحتياطي الفيدرالي) خلال هذا الأسبوع إلى أن رفعاً آخر للفائدة قبل نهاية العام بات مرجحاً، بينما لا تزال التضخمات فوق هدف 2%. يعيد السوق تسعير الاحتمالات بسرعة. إذ قفزت احتمالات رفع الفائدة في أكتوبر، وفق أداة CME FedWatch، من 8.8% فقط قبل شهر إلى 66% اليوم — وهو تحول ضخم في التوقعات خلال نافذة زمنية قصيرة. العوائد تقفز. فقد ارتفع عائد سندات الخزانة لأجل 10 سنوات إلى 5.20%، وبلغ عائد 30 عاماً أعلى مستوى له منذ 2004. كما فشلت عملية إعادة شراء موسّعة لسندات الخزانة في تلبية التوقعات، ما زاد من حدة التوتر في سوق السندات. النفط يضيف وقوداً إلى النار. فقد قفز خام برنت إلى نحو 103–107 دولارات للبرميل بعد أن قال رئيس إيران إن بلاده لن "تستسلم" للضغط الأميركي، ما أثار مخاوف من تعطل محتمل قرب مضيق هرمز (مع الإشارة إلى أنه يجري مناقشة صفقة على مراحل لإعادة فتحه). النتيجة: تراجعت الأسهم الأميركية للمرة الثالثة على التوالي، ومن المتوقع أن تحذو الأسواق الآسيوية حذوها إلى الأسفل خلال تداولات الجمعة. النقطة المضيئة: تم تمديد هدنة التجارة بين الولايات المتحدة والصين لمدة شهرين (لتصبح حتى 10 يناير)، ما منح الأسواق سبباً بسيطاً للتنفيس عن القلق.
الخلاصة التي يراقبها المتداولون: ليست مجرد تراجع في كريبتو أو أصل واحد — بل إعادة تسعير شاملة لمخاطر سياسة الفيدرالي تتردد عبر السندات والنفط والأسهم معاً (ومن المرجح جداً أنها جزء مما جعل BTC وغيرها من الأصول عالية المخاطر تتعرض لبيع قوي اليوم أيضاً)
#MarketSentimentToday قصة السياسة الأبرز في السوق اليوم: رهانات رفع الفائدة من الاحتياطي الفيدرالي تتسارع، والعوائد تبلغ أعلى مستوياتها منذ 19 عاماً
هذه هي القصة التي تسيطر على الأسواق اليوم (24 سبتمبر 2026)، أكثر من أي حركة في سهم واحد أو عملة رقمية:
يتجه الاحتياطي الفيدرالي إلى تشدد أكبر. فقد أشار أكثر من مسؤول في الفيدرالي (جون ويليامز من بنك نيويورك الاحتياطي الفيدرالي، ومايكل بار حاكم الفيدرالي، وآنا بولسون من بنك فيلادلفيا الاحتياطي الفيدرالي) خلال هذا الأسبوع إلى أن رفعاً آخر للفائدة قبل نهاية العام بات مرجحاً، بينما لا تزال التضخمات فوق هدف 2%. يعيد السوق تسعير الاحتمالات بسرعة. إذ قفزت احتمالات رفع الفائدة في أكتوبر، وفق أداة CME FedWatch، من 8.8% فقط قبل شهر إلى 66% اليوم — وهو تحول ضخم في التوقعات خلال نافذة زمنية قصيرة. العوائد تقفز. فقد ارتفع عائد سندات الخزانة لأجل 10 سنوات إلى 5.20%، وبلغ عائد 30 عاماً أعلى مستوى له منذ 2004. كما فشلت عملية إعادة شراء موسّعة لسندات الخزانة في تلبية التوقعات، ما زاد من حدة التوتر في سوق السندات. النفط يضيف وقوداً إلى النار. فقد قفز خام برنت إلى نحو 103–107 دولارات للبرميل بعد أن قال رئيس إيران إن بلاده لن "تستسلم" للضغط الأميركي، ما أثار مخاوف من تعطل محتمل قرب مضيق هرمز (مع الإشارة إلى أنه يجري مناقشة صفقة على مراحل لإعادة فتحه). النتيجة: تراجعت الأسهم الأميركية للمرة الثالثة على التوالي، ومن المتوقع أن تحذو الأسواق الآسيوية حذوها إلى الأسفل خلال تداولات الجمعة. النقطة المضيئة: تم تمديد هدنة التجارة بين الولايات المتحدة والصين لمدة شهرين (لتصبح حتى 10 يناير)، ما منح الأسواق سبباً بسيطاً للتنفيس عن القلق.
الخلاصة التي يراقبها المتداولون: ليست مجرد تراجع في كريبتو أو أصل واحد — بل إعادة تسعير شاملة لمخاطر سياسة الفيدرالي تتردد عبر السندات والنفط والأسهم معاً (ومن المرجح جداً أنها جزء مما جعل BTC وغيرها من الأصول عالية المخاطر تتعرض لبيع قوي اليوم أيضاً)